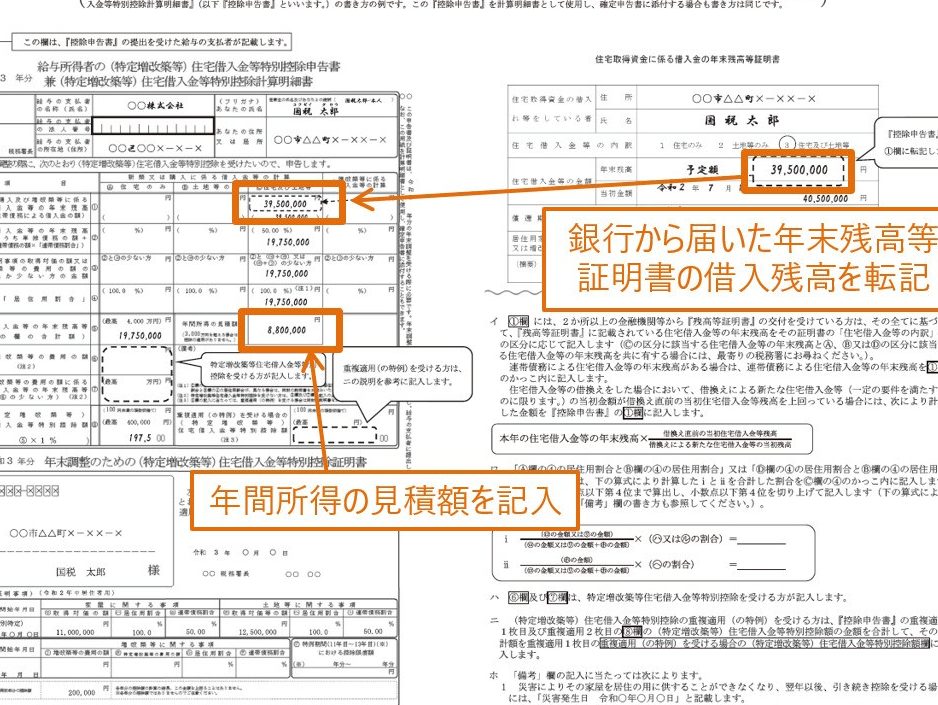
年末調整の時期が近づくと、私たちの頭に浮かぶのは「住宅ローン控除はいつ適用されるのか?」という疑問です。この控除を理解することで、私たちの税金負担を軽減できる可能性があります。 住宅ローンを利用している方にとって、年末調整は非常に重要な手続きです。
年末調整 住宅ローン控除の基本
年末調整は、税金の計算と還付を行う重要な手続きです。このプロセスにおいて、住宅ローン控除の適用が可能なため、多くの人にとって有益です。
年末調整とは
年末調整は、年末における所得税の過不足を清算する手続きです。給与所得者が対象で、一般的には12月に実施されます。この時期に、前年の収入や支出に基づいて税額が再計算され、過剰に支払われた税金が還付されます。手続きは、会社が行うため、勤務先から必要な書類を受け取ることが重要です。
住宅ローン控除の概要
住宅ローン控除は、住宅購入を促進するための税金優遇制度です。住宅ローンを借りて住宅を取得した場合、借入金の残高に応じて所得税から控除が受けられます。この控除は、最大で10年間適用され、毎年の控除額は借入金残高の一定割合で決まります。具体的には、控除額は以下の条件によります:
- 住宅の取得日
- 借入金の残高
- 控除対象となる住宅の種類
年末調整と住宅ローン控除の関係
年末調整における住宅ローン控除は、税金の負担を軽減する重要な手続きです。この控除を適用することで、多くの人が還付を受けられます。特に、住宅購入を考える際には、その影響を理解することが不可欠です。
控除の申請タイミング
住宅ローン控除の申請は、年末調整と同時に行われます。通常、手続きは12月に実施されるため、必要書類を準備しておくことが大切です。例えば、借入金の残高証明書など、申請に必要な書類は年末調整の時期までに揃えておく必要があります。申請期限に間に合わないと、控除を受けられなくなる可能性があります。
必要書類
住宅ローン控除を申請する際には、いくつかの書類が必須です。具体的には以下の書類を準備します。
- 設定証明書(住宅の取得証明)
- 借入金残高証明書
- 住宅ローン契約書のコピー
住宅ローン控除の手続き
住宅ローン控除の手続きは、税金の軽減に寄与する重要なプロセスです。ここでは、具体的な申請方法や注意点について詳述します。
申請方法
住宅ローン控除の申請は、年末調整と同時に行われます。以下の書類が必要です。
これらの書類を準備し、必要に応じて提出します。申請書類は正確に記入することが重要で、記入漏れがあると控除が認められません。また、提出期限を守ることも大切です。一般的に年末調整の時期は12月ですが、各企業によって多少の違いがある場合があります。
注意点
住宅ローン控除にはいくつかの注意点があります。控除を受けるためには、確実に以下の点を確認しておきます。
年末調整の計算方法
年末調整では、住宅ローン控除の計算が非常に重要です。正確な計算を行うことで、税金の還付が可能になります。以下に、控除額の算出方法と具体的なケーススタディを詳しく解説します。
控除額の算出
住宅ローン控除額は、取得した住宅の初回の年から最大10年間、借入金残高に応じて決定されます。基本的な計算式は以下の通りです。
- 控除額 = 借入金残高 × 控除率
- 控除率は1%が一般的
また、初年度の控除額が特に高く、2年目以降、借入残高に応じて減少する場合があります。具体的には、以下のような要素が控除額に影響します。
- 住宅の取得日
- 借入金の残高
- 控除対象となる住宅の種類
例として、借入金残高が3000万円の住宅の場合、初年度の控除額は30万円となります。
ケーススタディ
年末調整での住宅ローン控除の具体的な適用例を見てみましょう。例えば、Aさんは新築住宅を購入し、借入金が4000万円の場合です。
- Aさんの最初の年の控除額:
- 控除額 = 4000万円 × 1% = 40万円
次年度以降の借入金残高が3900万円に減少した場合、次年度の控除額は以下のようになります。
- 控除額 = 3900万円 × 1% = 39万円
Conclusion
年末調整における住宅ローン控除の理解は私たちにとって非常に重要です。この制度を利用することで税金の負担を軽減し、住宅購入をより現実的にすることができます。必要書類をしっかりと準備し申請期限を守ることが、控除を受けるための鍵となります。
また正確な計算を行うことで、最大限の還付を受けることが可能です。住宅ローン控除は私たちの生活に大きな影響を与える制度ですから、しっかりと活用していきましょう。