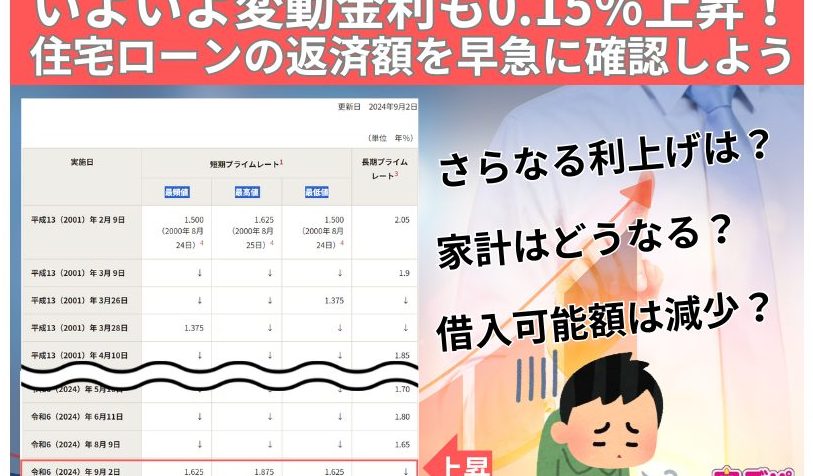
住宅ローン金利が上昇する中、私たちは今後の動向に注目せざるを得ません。住宅を購入する際の金利の変動は、私たちの生活に大きな影響を与える要因です。 これからの金利上昇がどのくらいになるのか、そしてそれが私たちの家計にどのように響くのかを考えると不安になる方も多いでしょう。
住宅ローン金利の現在の状況
現在の住宅ローン金利は、各金融機関によって異なりますが、全体的に上昇傾向にあります。最近のデータを基に、以下の金利水準が確認されています:
- 固定金利: 2.0%〜3.5%
- 変動金利: 1.0%〜2.0%
私たちの生活に大きな影響を与える金利変動。たとえば、金利が1%上昇すると、総返済額が数百万円増加することもあります。さらに、金融機関が今後の金利上昇を見越して、貸出条件を厳しくする可能性も考えられるため、注意が必要です。
また、経済背景や国際情勢も金利に影響を与えています。たとえば、中央銀行の政策金利が上がれば、一般的に住宅ローン金利も影響を受ける傾向にあります。私たちが金利の動向を注視する理由は、このように多岐にわたる要因が絡み合っているためです。
住宅ローン金利の動向
現在、住宅ローン金利は全体的に上昇しており、私たちの住宅購入計画に大きな影響を及ぼしています。金利の変動は、家計や資産形成に直結します。
経済の影響
経済の動向が住宅ローン金利に影響を与える。特に、消費者物価指数(CPI)や失業率の変化が注目される。以下の要因が挙げられます。
これらの要因が複合的に作用し、私たちの住宅ローンの選択肢に影響を及ぼす。
金利政策の変化
金利政策の変化も重要な要素である。日本銀行の金融政策が金利に大きな影響を与えるため、私たちはその動向を追う必要がある。特に、以下の点が重要である。
住宅ローン金利の予測
住宅ローン金利の動向は、私たちの住宅購入計画に大きな影響を及ぼします。今後の金利の予測に注目する必要があります。
専門家の意見
専門家の意見は、今後の住宅ローン金利に関する重要な情報源です。多くの金融アナリストが金利上昇を予想しており、次のポイントが挙げられます。
- 経済成長: 経済が成長すれば、金利も上昇する可能性が高いです。
- インフレ影響: インフレ率が上昇することで、金利も上がるとの見解があります。
- 日本銀行の政策: 日本銀行の金利政策により、住宅ローン金利も変動します。
したがって、これらの要因に注意を払う必要があります。
市場の反応
市場反応は、金利変動を示す重要な指標です。特に、以下の点が注目されます。
- 住宅需要: 住宅購入の需要が高まると、金利上昇の圧力が強まります。
- 貸出条件: 金利が上昇する場合、金融機関が貸出条件を厳しくすることがあります。
- 投資家の動き: 投資家の行動も金利にも影響します。投資家が安全資産として国債を選ぶと、金利が下がる傾向があります。
住宅ローン金利の上昇が与える影響
住宅ローン金利の上昇は、私たちの家計に直接的な影響を及ぼす。まず、金利が1%上昇すると、総返済額が数百万単位で増加することがある。この金額は、家を購入する意欲を減少させ、結果として住宅市場の活性化に影響を与える。 今後の購買意欲の低下は、経済全体に波及効果をもたらすかもしれない。
また、金利上昇によって私たちの月々の支払い額が増える。特に固定金利の住宅ローンを選択した場合、金利の上昇は長期間にわたって影響を及ぼし続ける。これにより、生活必需品や教育費など、他の支出に影響が出ることが考えられる。例えば、教育費の捻出が難しくなり、その結果子どもの教育に信頼できる投資ができなくなる可能性がある。
さらに、金融機関は貸出条件を厳格にする傾向がある。金利の上昇を見越して、借入基準が引き上げられると、より多くの人が住宅ローンを利用できなくなることが懸念される。特に、初めて住宅を購入する層にとっては、深刻な障壁となるかもしれない。
経済全体の影響も無視できない。消費者物価指数(CPI)や失業率も金利に影響を与え、これらの変動が住宅ローンにも波及することになる。もし景気が回復せず、物価が上昇し続ける場合、金利はさらに上昇するリスクが高まる。このような場合、私たちの住宅購入の選択肢が狭まってしまう。
私たちが注意を払うべきなのは、日本銀行の金融政策の変化だ。政策金利の見直しや市場への影響、さらには国際的な金利動向が、住宅ローン金利に大きな影響を与えることがあるからだ。このため、最新の経済情報を追い続けることが重要だ。
どのように対策を講じるべきか
住宅ローン金利の上昇に対して、私たちはいくつかの対策を講じる必要があります。まず、金利の変動を注視することが重要です。定期的に市場の動向をチェックし、金利が上昇しそうな兆候があれば早めの対策が求められます。
次に、固定金利の選択肢を検討しましょう。固定金利は、経済の不安定な影響を受けにくく、長期的な返済計画を立てやすくなります。これにより、家計への負担も軽減しやすいです。
さらに、予算の見直しを行いましょう。金利が1%上昇するだけで返済額が大幅に増えるため、支出の優先順位を見直し、必要な経費を管理することが重要です。生活必需品や教育費のための資金をしっかり確保することが求められます。
また、金融機関とのコミュニケーションを大切にします。自身の返済能力や状況を正確に伝えることで、より良い条件を引き出せる可能性があります。特に初めて住宅を購入する方は、専門家のアドバイスを受けると良いでしょう。
Conclusion
住宅ローン金利の上昇は私たちの家計に大きな影響を与えます。特に金利が1%上がることで、総返済額が数百万単位で増加する可能性があるため、慎重な計画が求められます。私たちは、今後の金利動向を注視し、適切な対策を講じることが重要です。
固定金利の選択肢を検討し、早めの行動が家計への負担を軽減する手助けとなります。専門家のアドバイスを受けることで、より良い選択ができるでしょう。私たちの未来を見据え、賢明な判断をしていきましょう。