住宅ローンを考えるとき、私たちは何が必要なのかをしっかり理解することが大切です。住宅ローン 何が必要なのかを知ることで、スムーズにプロセスを進められます。多くの人が初めての住宅購入に不安を感じるのは当然ですが、必要な情報を把握すれば、安心して一歩を踏み出せるはずです。
住宅ローンの基本
住宅ローンは、住宅を購入する際に必要な資金を借りる方法です。私たちが考えるべきことは、住宅ローンに関する基本的な知識を持つことです。
住宅ローンとは
住宅ローンとは、住居を取得する目的で金融機関から資金を借り受けることを指します。借入した資金は、購入した住宅の担保として設定され、定期的に返済する仕組みになっています。これにより、私たちが資金を一度に用意するのが難しくても、理想の住まいを手に入れるチャンスが広がります。
住宅ローンの種類
住宅ローンにはいくつかの種類が存在します。それぞれの特徴を理解し、自分たちに合ったものを選ぶことが重要です。
- 固定金利型: 金利が借入時に決まり、その後変わらないタイプです。将来の返済計画が立てやすい利点があります。
- 変動金利型: 金利が市場の動向に応じて変動します。初期の金利が低く設定されていることが多いですが、将来的なリスクも考慮する必要があります。
- 固定期間選択型: 最初の数年間は固定金利で、その後は変動金利に切り替わります。この方法は、短期間の安定さを求める人に適しています。
住宅ローンに必要な書類
住宅ローンを申し込む際、いくつかの重要な書類が必要です。これらの書類が整っていることで、手続きがスムーズに進みます。以下に必要な書類を詳しく説明します。
所得証明書
所得証明書は、私たちの収入を証明するために不可欠です。一般的な書類には以下が含まれます。
- 給与明細書
- 確定申告書
- 年収証明書
これらの書類は、金融機関が私たちの返済能力を評価するのに重要な役割を果たします。
物件情報
物件情報も重要な要素です。必要な書類には以下があります。
- 不動産登記簿謄本
- 物件の評価書
- 売買契約書
これらの情報は、対象の物件が適正であるかどうかを判断する材料となります。特に、物件の評価は事前に行われるため、正確な情報が求められます。
財務状況の確認
私たちの財務状況を確認するための書類も必要です。これには以下が該当します。
- 銀行口座の通帳のコピー
- クレジットカード明細
- ローン残高証明書
申し込みのプロセス
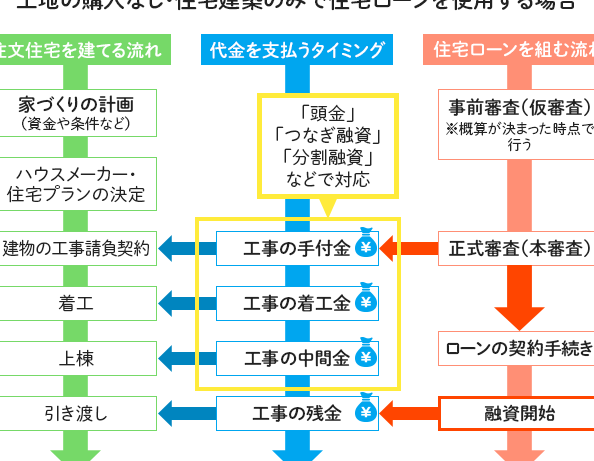
住宅ローンの申し込みプロセスは、複数のステップで構成されています。まず、事前審査を行い、次に本審査の流れに進むのが一般的です。
事前審査とは
事前審査は、住宅ローンの申し込みにおける初めのステップです。事前審査では、収入や信用状況を基にどのくらいの金額を借りられるかを確認します。この段階で理解しておくべき要素は以下の通りです。
- 収入状況: 毎月の給与明細や確定申告書が必要です。
- 信用情報: クレジットカードの利用状況や過去のローン履歴が参考になります。
- 借入希望額: 希望する住宅の価格に応じた借入額を示します。
事前審査に通過することで、住宅購入に向けた具体的な計画を立てることができます。
本審査の流れ
本審査は、事前審査を通過した後に行われる最終的な審査です。このプロセスでは、実際に住宅を取得するための詳細な審査が行われます。本審査の流れは以下の要素で構成されます。
- 書類提出: 所得証明書、物件情報、財務状況を示す書類を再度提出します。
- 面談: 銀行の担当者との面談が行われ、詳細な確認が行われます。
- 審査結果: 数日から数週間内に審査結果が通知され、承認された場合は契約が進むことになります。
金利の理解
金利は住宅ローンを選ぶ際の重要な要素です。金利によって毎月の返済額が大きく変わるため、しっかりと理解することが求められます。
固定金利と変動金利
住宅ローンには主に固定金利と変動金利の2つのタイプがあります。
それぞれの特徴を比較し、自分たちのライフスタイルや将来の計画に合った選択が重要です。
金利の選び方
金利を選ぶ際には、いくつかのポイントを考慮する必要があります。
住宅ローンの返済計画
住宅ローンの返済計画は、住宅購入後の経済的な安定を保つために不可欠です。計画的な返済は、安心感をもたらし、資金管理の整備にもつながります。
返済期間の設定
返済期間を設定する際には、ライフスタイルや将来の収入見込みを考慮することが重要です。一般的な返済期間は以下の通りです。
- 10年: 短期間での返済を目指す人向け
- 15年: 中期的な返済計画を立てたい人向け
- 30年: 毎月の返済負担を軽減したい人向け
各期間にはそれぞれ利点があり、高額な利子を支払う負担を軽減できます。しかし、短い返済期間では月々の額が高くなるため、慎重な判断が求められます。
返済方法の選択
返済方法には、主に以下の3つがあります。
- 元利均等返済: 毎月の返済額が一定で、計画を立てやすい
- 元金均等返済: 毎月の元金返済が一定なため、初期には高額だが後半は低減する
- 変動金利型返済: 金利が変動するため、経済状況に応じて返済額が変化する
Conclusion
住宅ローンについての知識を深めることは私たちの未来に大きな影響を与えます。必要な情報をしっかりと把握することで、安心して住宅購入のプロセスを進められます。書類の準備や申し込み手続きの理解は、スムーズな進行を助ける重要な要素です。
また、金利の選択や返済計画を考慮することで、経済的な負担を軽減し、理想の住まいを手に入れるチャンスが広がります。私たちがしっかり準備をすることで、住宅購入がよりポジティブな経験になるでしょう。