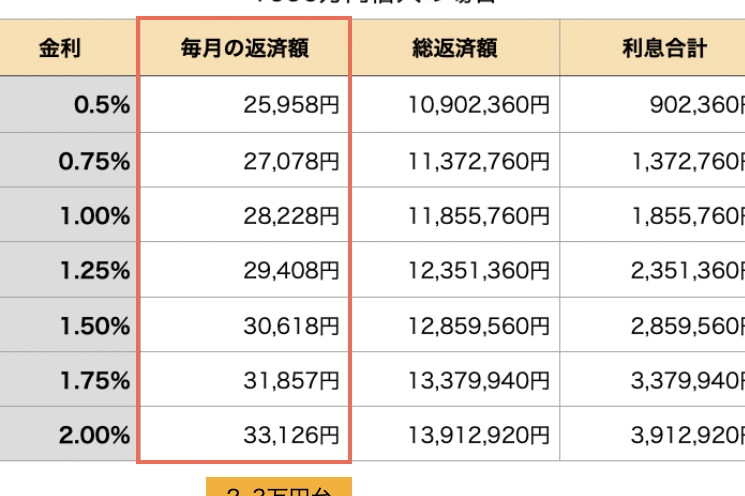
私たちの生活において、住宅購入は大きな決断です。その中でも今の住宅ローンの金利はいくらかを知ることは、資金計画を立てる上で非常に重要です。金利の変動は、毎月の返済額や総支払額に大きな影響を与えるため、私たちの将来に直結します。
今の住宅ローンの金利はいくら
現在の住宅ローンの金利は、私たちが住宅を購入する際の重要な要素です。2023年10月時点では、以下のような金利が一般的です。
| ローンタイプ | 金利(年率) |
|---|---|
| 変動金利 | 0.5% – 1.5% |
| 固定金利(10年) | 1.0% – 2.0% |
| 固定金利(35年) | 1.5% – 2.5% |
上記の表に示されているように、変動金利は比較的低いですが、金利が上昇すると返済額に影響を与える可能性があります。逆に、固定金利は安定性を提供しますが、初期の金利は一般的に高めです。
私たちが住宅ローンを選ぶ際、金利だけでなく、返済プランや手数料も考慮する必要があります。例えば、手数料が高いローンだと、最終的に支払う金額が増えることがあります。私たちが使える計算ツールを活用すると、利息や返済額の比較が容易です。
また、市場金利の動向にも注意を払いましょう。日銀の政策変更や経済状況によって金利は変動します。実際に、過去数ヶ月間で金利が上昇傾向にあるため、早めの確認が賢明です。金利のトレンドを把握することで、私たちの資金計画に役立ちます。
住宅ローンの基本
住宅ローンは、私たちが夢のマイホームを手に入れるための重要な金融手段です。このセクションでは、住宅ローンの種類や金利の仕組みを詳しく見ていきます。
住宅ローンの種類
住宅ローンには、主に以下の種類が存在します。
金利の仕組み
金利は、私たちの住宅ローンの返済額に直接影響します。そのため、金利の理解は非常に重要です。
金利は、金融市場の動向や中央銀行の政策に基づいて変動します。現在の金利は、以下のような範囲で変わります。
| 金利タイプ | 金利範囲 |
|---|---|
| 変動金利 | 0.5% – 1.5% |
| 固定金利(10年) | 1.0% – 2.0% |
| 固定金利(35年) | 1.5% – 2.5% |
現在の金利状況
2023年10月の時点で、住宅ローンの金利は様々な要因によって変動しています。最近の傾向を正確に把握することが、私たちの資金計画に役立ちます。
銀行ごとの金利比較
銀行ごとに金利が異なるため、私たちが選択する際に比較が必要です。以下は、主要銀行の住宅ローン金利の一覧です。
| 銀行名 | 変動金利 | 固定金利(10年) | 固定金利(35年) |
|---|---|---|---|
| みずほ銀行 | 0.5% | 1.0% | 1.5% |
| 三菱UFJ銀行 | 0.6% | 1.2% | 1.7% |
| りそな銀行 | 0.7% | 1.1% | 1.6% |
| SMBC信託銀行 | 0.5% | 1.0% | 1.8% |
金利の比較をすることで、借り入れコストを抑える助けになります。特定の銀行は、季節ごとのキャンペーンを行っていたり、顧客向けに優遇金利を提供したりします。そのため、細かい計算が必要です。
借入形態による金利の違い
借入形態によっても金利は変わります。私たちが考慮すべき主要なタイプは以下の通りです。
- 変動金利型: 市場金利に連動し、その時々で変動。金利が低いときに借りると、返済負担が軽減される可能性があります。
- 固定金利型: 契約時に決定した金利が返済期間中ずっと適用され、安定した返済を約束しますが、初期の金利は高めになる傾向があります。
- フラット35: 長期固定金利が特徴で、35年間の安定が期待できます。市場の動向に影響を受けることなく、返済計画が立てられるため安心感があります。
過去の金利推移
住宅ローンの金利は、これまでに大きく変動してきました。例えば、2020年の変動金利は0.5%前後でしたが、2021年には1%を超えることもありました。金利の変動は様々な経済要因に影響されています。私たちが注目すべき重要な要素には、以下が含まれます。
- 経済成長率: 経済が成長すると金利は上昇しやすい。
- 日本銀行の政策金利: 日本銀行の決定が直接的に市場金利に影響を与える。
- インフレ率: インフレが進むと金利も上昇する傾向がある。
2022年から2023年にかけて、金利は再び低下傾向にありました。2023年10月時点での変動金利は0.5% – 1.5%であり、固定金利(10年)が1.0% – 2.0%、固定金利(35年)が1.5% – 2.5%という状況です。このトレンドからも、私たちが住宅ローンを選ぶ際には、過去の金利推移を理解することが不可欠です。
また、過去5年の金利データを示すと、下記のように変遷があります。
| 年度 | 変動金利 (%) | 固定金利(10年) (%) | 固定金利(35年) (%) |
|---|---|---|---|
| 2019年 | 0.65 | 0.95 | 1.30 |
| 2020年 | 0.50 | 0.90 | 1.20 |
| 2021年 | 1.00 | 1.15 | 1.50 |
| 2022年 | 0.75 | 1.05 | 1.40 |
| 2023年 | 0.75 | 1.20 | 1.55 |
金利に影響を与える要因
金利の変動はさまざまな要因によって影響を受けます。特に、景気動向や政策金利が重要です。これらの要因を理解することで、私たちは住宅ローンの選択においてよりよい判断ができます。
景気動向
景気動向は金利に直接的な影響を与えます。経済成長が優れれば、企業の利益が増加し、消費支出が活発になります。その結果、インフレ率が上昇することが多く、中央銀行は金利を引き上げる可能性が高まります。以下の要因も関連しています。
- 経済成長率の変化
- 雇用状況の改善
- 消費者信頼感の向上
これらの要因がポジティブな場合、金利は上昇する傾向があります。また、経済の不確実性や低迷が続く場合、金利は低下することが一般的です。
政策金利の変動
政策金利の変動も住宅ローン金利の決定に関与しています。中央銀行が設定するこの金利が変更されると、金融機関の貸出金利にも影響があります。例えば、日本銀行が金利を引き下げた場合、銀行が提供する住宅ローンの金利も低下する傾向があります。さまざまな要因が影響を及ぼします。
- 国内経済の成長
- インフレ期待
- 国際的な金融市場の動向
住宅ローン利用者へのアドバイス
住宅ローンを利用する際には、いくつかの重要なポイントを押さえることで、資金計画が円滑に進む。まず、金利の見極めは非常に重要だ。金利には変動型、固定型があり、それぞれのメリットとデメリットを理解することが求められる。
金利の見極め方
金利を見極めるためには、以下のポイントに注目する必要がある。
- 市場の動向: 最新の経済ニュースや中央銀行の政策をチェックし、金利の変化を把握する。
- 自分のライフプラン: 住宅購入後のライフスタイルや収入の見通しを考慮し、最適な金利タイプを選ぶ。
- 借入条件: 金利だけでなく、手数料や条件も比較することで、全体的なコストを把握できる。
信頼できる情報源から最新の金利情報を得ることが、選択肢を狭める助けになる。私たちの信用情報や返済能力も見直すべきだ。良好な信用状況は、より良い金利を得るためのカギとなる。
返済計画の重要性
返済計画は、住宅ローン選びにおいて欠かせない要素だ。私たちの返済計画が明確であれば、無理なく生活を続けられる。以下の点を考慮すると、効果的な返済計画を立てやすくなる。
- 返済期間: 短期か長期か、自分に合った期間を設定することで返済負担を軽減する。
- 収入の変動: 収入の見込みに応じて、柔軟な返済計画を設ける。緊急時の対応についても考えると良い。
- ライフイベント: 結婚や子供の誕生などのライフイベントを考慮し、計画を見直すことが大切だ。
Conclusion
住宅ローンの金利は私たちの資金計画において重要な要素です。現在の金利は変動金利と固定金利の選択肢がありそれぞれにメリットとデメリットがあります。私たちが住宅ローンを選ぶ際には金利だけでなく返済プランや手数料も考慮しなければなりません。
市場の動向や経済要因を把握することでより良い選択が可能になります。信頼できる情報源から最新の金利情報を得ることが私たちの将来の安定に繋がるでしょう。しっかりとした計画を立てて理想の住まいを手に入れるための第一歩を踏み出しましょう。