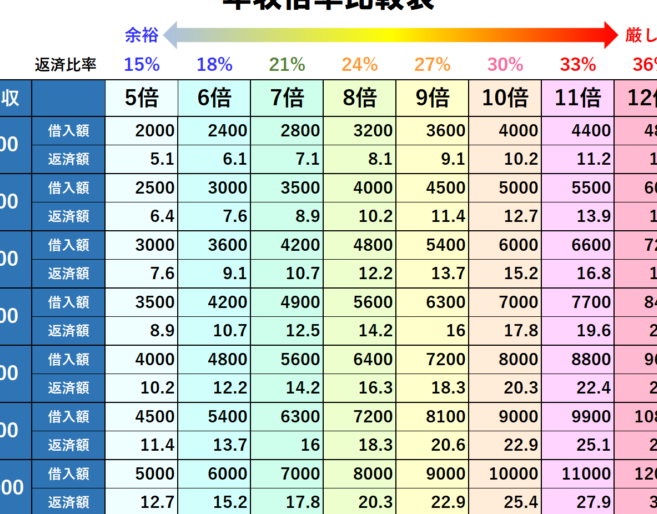
住宅を購入する際、**住宅ローンの金利は非常に重要な要素**です。私たちの多くは、どのくらいの金利までなら安心して借りられるのか、悩んでいることでしょう。金利が高ければ高いほど、返済額も増え、生活に大きな影響を与える可能性があります。
住宅ローンの基本
住宅ローンは、住宅を購入する際に資金を調達するための重要な手段です。私たちは、住宅ローンの基本を理解することが大切と考えます。
住宅ローンとは
住宅ローンとは、住宅の購入や建築のために金融機関が提供する融資のことです。金融機関は、借り手に対して金利を付けてお金を貸し出し、購入物件を担保として設定します。この仕組みにより、借り手は高額な物件を手に入れられるのです。
住宅ローンの種類
住宅ローンには主に以下の種類があります。
- 固定金利型:返済期間中ずっと金利が一定です。返済計画が立てやすく、将来の金利変動に影響されません。
- 変動金利型:金利が市場の動向に応じて変わるため、日本銀行の政策などが直接影響します。初期の金利が低い場合が多いです。
- フラット35:35年の固定金利型ローンです。公的な住宅金融支援機構が提供し、借り入れ条件も明確です。
- リフォームローン:既存の住宅を改修するための資金を借りる場合、特化したローンが適用されることがあります。
住宅ローンの金利
住宅ローンの金利は、住宅購入の財務計画において非常に重要です。適切な金利を選ぶことで、長期的な返済負担を軽減できます。
固定金利と変動金利
固定金利は、契約時に定められた金利が借入期間中変わらないため、予算を立てやすく安心感があります。例えば、30年固定の住宅ローンであれば、ローンの返済中は一定の金利が適用されます。
変動金利は市場金利に連動し、定期的に金利が見直される設計です。このタイプのローンは、初期の金利が低い場合が多く、経済状況に応じて変動します。リスクはあるものの、最初の返済額が少ないのがメリットです。
金利の影響要因
住宅ローンの金利には、いくつかの主要な影響要因が存在します。以下に挙げる要因が特に重要です:
借入可能な金額
住宅ローンの借入可能額は、主に年収に基づいて決まります。借入額を正確に理解するためには、年収との関係を明確にし、他の金融負担とのバランスも考慮する必要があります。
年収と借入額の関係
年収は住宅ローンの借入額に重要な影響を与えます。一般的に、年収の5~8倍程度が借入可能額とされています。例えば、年収が500万円の場合、借入可能額は2500万円から4000万円程度になります。この計算は、金融機関の基準や返済負担率によって変動することもあります。私たちは、自己負担額を抑えながら、安定した返済計画を立てられる額を選ぶことが大切です。
他の金融負担とのバランス
住宅ローンを組む際には、他の金融負担とのバランスも考慮して、無理なく返済できる額を選ぶ必要があります。たとえば、学生ローンやクレジットカードの支払いがある場合、全体の負担を見積もることが重要です。以下の点を考慮することで、より適切な判断ができます。
- 総所得に占める住宅ローンの割合を確認する
- 生活費やその他の支出を含めた総予算を計画する
- 将来の収入の変化や不測の事態にも対応できる柔軟性を持つ
借入金額の適正範囲
借入金額は住宅購入時の重要な要素です。私たちは、安全に返済できる額を考慮しながら、適切な金利と借入額を見極める必要があります。
住宅ローンが占める割合
住宅ローンが占める割合は、家計の健全性を測る基準となります。一般的には、住宅ローンの返済額は月収の25%以内が望ましいとされています。具体的には、以下の基準が参考になります。
- 月収100万円の場合:住宅ローンの返済額は25万円以内。
- 月収50万円の場合:住宅ローンの返済額は12.5万円以内。
- 月収30万円の場合:住宅ローンの返済額は7.5万円以内。
このように、収入に対する負担を明確に把握することで、無理のない返済計画を立てやすくなります。
安全な返済比率
安全な返済比率は、月々の返済をより安心して行えるようにするための指標です。一般的には、返済比率は35%以下に抑えることが推奨されています。この比率に基づいて、以下のポイントを考慮することが重要です。
- 生活費:月々の生活費を9割以上に抑えることが大切です。
- その他の支出:教育費や医療費などを加味する必要があります。
- 余裕のある予算:将来の収入の変化に備えつつ、柔軟な予算を設定します。
住宅ローン取得のポイント
住宅ローンを取得する際、しっかりした準備がカギです。特に重要なのが、事前審査と最適な金利の見極めです。これらの要素は返済計画に大きく影響します。
事前審査の重要性
事前審査は、金融機関が私たちの返済能力を評価するプロセスです。このステップを経ることで、実際に借入可能な金額が明確になります。また、事前審査を受けることで、申し込み時の手続きがスムーズになります。主なメリットには以下があります。
- 借入額の把握: 事前審査で公式な限度額を知ることができ、予算を計画しやすくなります。
- 信用度の向上: 事前審査を受けたことを示すことで、売主や不動産エージェントからの信頼が高まります。
- 競争力の向上: 複数の金融機関から事前審査を受け、自分にとって最適な条件を見つけることが可能です。
これらの理由から、事前審査は欠かせません。
最適な金利の見極め
金利は住宅ローンの総返済額に直接影響します。私たちが選ぶ金利によって、長期的な返済計画の負担が変わります。特に重要なのは、金利の種類とその変動リスクです。以下のポイントを考慮しましょう。
- 固定金利: 市場金利が上昇しても、契約時の金利が維持される。安定した返済が期待できます。
- 変動金利: 初期の金利は低いが、経済状況によって変動。リスクがあるため、将来的な金利の動向を注視する必要があります。
- 市場動向の確認: 中央銀行の政策金利やインフレ率は、金利設定に大きな影響を与えます。これらの情報を定期的にチェックすることが重要です。
結論
住宅ローンを選ぶ際には金利や借入可能額をしっかり理解することが不可欠です。私たちは、適切な金利を選ぶことで長期的な返済負担を軽減できることを忘れずにいます。固定金利と変動金利の特性を把握し、将来のライフプランに合った選択をすることが重要です。
また、借入可能額を決定する際には、年収や生活費を考慮し、無理のない返済計画を立てることが求められます。事前審査を通じて自分の返済能力を確認し、安心して住宅ローンを利用できるように心掛けましょう。私たちの未来のために、賢い選択をしていきましょう。