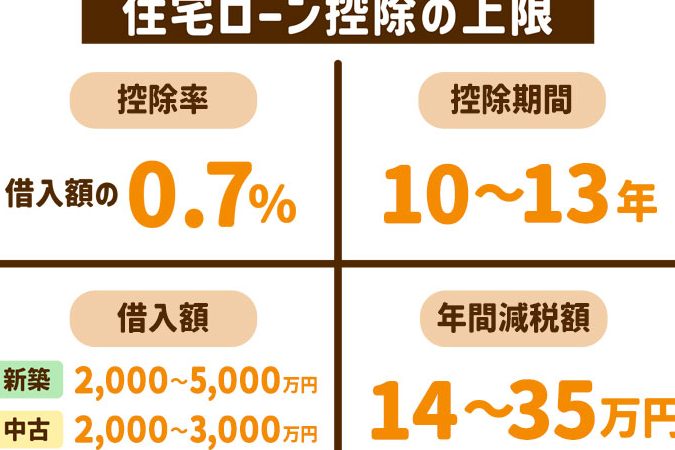
住宅を購入する際、私たちが気になるのは、どれだけの負担があるかということです。特に住宅ローン控除 還付金いくらというテーマは、多くの人にとって重要なポイントです。この制度を利用することで、私たちの家計にどれだけの影響があるのか、具体的な金額を知りたくありませんか?
住宅ローン控除とは
住宅ローン控除は、住宅ローンの借入れに対して所得税を軽減する制度です。この制度を活用することで、家計への負担を軽減できます。
基本概念
住宅ローン控除は、取得した住宅に関連するローン返済額の一部を、所得税から控除する仕組みです。具体的には、年間のローン返済額の一部が税金から差し引かれます。たとえば、控除率や控除対象額は、年によって異なることがありますが、一般的には1%から2%の範囲で設定されています。これにより、実質的な負担が減少します。
控除の条件
住宅ローン控除を受けるためには、いくつかの条件を満たす必要があります。以下は主な条件です。
- 所有者であること: 自身が名義人となっている不動産を所有していること。
- 借入額の上限: 住宅ローンの借入額が一定の金額を超えていないこと。
- 使用目的: 住宅の使用目的が居住用であること。
- 申告手続き: 所得税の確定申告を行う必要があること。
還付金の計算方法
還付金の計算は、複雑に感じることがありますが、基本的なステップを理解すればスムーズに行えます。具体的には、年収や控除対象額に基づいて算出されます。
年収に基づく計算
住宅ローン控除の還付金は、年収に応じて異なります。私たちの年収が高いほど、控除を受ける金額も大きくなります。一般的には、以下の流れで計算します。
- 年収: 源泉徴収票を用いて正確な金額を確認します。
- 控除率: 住宅ローンの金額に対する控除率を確認します。通常、控除率は1%から2%の範囲です。
- 還付金額: 控除額を年間所得税から差し引きます。
これにより、どれだけの還付金が期待できるかが明確になります。
控除対象の諸条件
控除を受けるためには、いくつかの条件を満たさなければなりません。これらの条件を理解することで、スムーズに申請を行えます。
- 所有資格: 住宅を所有していることが前提です。
- 借入額上限: 控除対象となる借入額が設定されています。具体的な上限は、自己資金や住宅購入時の価格により異なります。
- 居住用の要件: 購入した住宅は居住用でなければなりません。
- 確定申告: 還付金を受け取るには、税務署への確定申告が必要です。
住宅ローン控除のメリット
住宅ローン控除は、私たちの住宅購入時の経済的負担を軽減する重要な制度です。税金の負担を軽減し、家計に良い影響を与えるいくつかのメリットがあります。
節税効果
住宅ローン控除の最も大きなメリットは税金を軽減する節税効果です。住宅ローンを利用することで、年収に基づいた所得税が一部控除されます。具体的には、前年のローン返済額の一部が税金から差し引かれ、税負担が軽減されます。この仕組みを利用すれば、年間で数十万円の節税が可能となることがあります。
- 控除率は通常1%から2%。
- 規定により、控除対象となる金額は数百万円。
- 確定申告を通じて還付金を受け取れる。
家計への影響
住宅ローン控除は、私たちの家計に直接的な影響を及ぼす要素です。控除によって税金が軽減されるため、手元に残るお金が増え、生活に余裕が生まれます。また、資金計画を立てやすくなり、将来のライフプランを充実させることもできます。特に、子育てや教育費の支出が増える時期には、この経済的余裕が役立ちます。
- 家計の収支が改善する。
- 生活費や教育費に充てる余裕が生まれる。
- 資産形成や投資に回す資金が増加する。
還付金の申請手続き
還付金を受け取るための申請手続きは、それほど複雑ではありません。各ステップを理解し、必要な書類を揃えることが重要です。
必要書類
還付金の申請には、以下のような必須の書類があります。
- 借入金を証明するための住宅ローン契約書
- 前年分の源泉徴収票や確定申告書
- 自宅の登記簿謄本
- 住宅ローン控除の申請書
- 申請者の身分証明書(運転免許証やマイナンバーカードなど)
これらの書類を準備することで、スムーズな申請が可能となります。
申請の流れ
申請は以下の流れで行います。
- 書類を用意する:必要書類をすべて揃えます。
- 確定申告を行う:申告書に必要事項を記入し、税務署に提出します。
- 還付金の通知を待つ:税務署からの還付通知が届くまで待機します。
- 還付金を受け取る:指定口座に還付金が振り込まれます。
住宅ローン控除の注意点
住宅ローン控除を受ける際には、いくつかの重要な注意点があります。これらのポイントを把握することで、還付金をより効果的に利用できます。
控除適用外のケース
住宅ローン控除が適用されないケースはいくつかあります。以下の条件に該当すると、そのメリットを受けられません。
特に、自宅以外の物件や投資用不動産には注意が必要です。
変更点と最新情報
住宅ローン控除に関する法律や条件は、年ごとに変更されることがあります。例えば、最近では控除率が見直され、その範囲が拡大したりすることがあります。
最新の情報を確認するためには、以下の方法をお勧めします。
Conclusion
住宅ローン控除は私たちの家計に大きな影響を与える制度です。還付金を受け取ることで、税金の負担が軽減され、生活の質が向上します。申請手続きもシンプルで必要書類を整えることでスムーズに進められます。
ただし控除が適用される条件や法律は年ごとに変わるため最新情報を確認することが重要です。私たちがしっかりと理解し活用することで、将来のライフプランをより充実させることができるでしょう。住宅ローン控除を上手に利用して、賢い資産形成を目指しましょう。