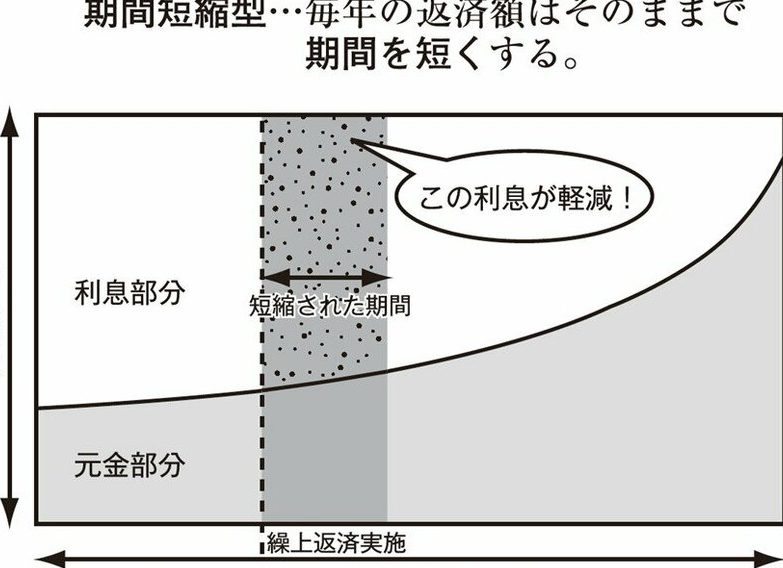
住宅ローンの繰り上げ返済を考えている方は多いですが、その選択が本当に正しいのでしょうか?私たちは、繰り上げ返済が必ずしも賢い選択ではない理由を探ります。実は、繰り上げ返済には意外なデメリットが潜んでいることをご存知ですか?
住宅ローンの繰り上げ返済について
住宅ローンの繰り上げ返済について、考慮すべき点がいくつかあります。繰り上げ返済は、主に総支払額の軽減を目指す手段として広く知られています。しかし、実際にはさまざまなデメリットが存在します。
まず、繰り上げ返済をすることで、急な出費のための資金が不足するリスクが高まることがあります。特に、住宅購入に伴う維持費や突発的な支出が発生することもあるため、流動性を十分に確保することが大切です。
次に、繰り上げ返済した資金を他の投資に回せないことも考慮すべきです。たとえば、不動産や株式に投資することで、期待されるリターンが高まる場合があります。資金をローン返済に充てる際、本来得られる可能性のある利益を逃すことになります。
また、繰り上げ返済の手数料が発生するケースも多いです。多くの金融機関では、繰り上げ返済を行う際に手数料がかかるため、トータルコストが思ったよりもかさむ可能性があります。
さらに、住宅ローンの利子控除を受けられなくなるリスクも存在します。控除を受けることで、税金の軽減が見込まれるため、繰り上げ返済を検討する際はメリットとデメリットを天秤にかける必要があります。
繰り上げ返済のデメリット
繰り上げ返済にはいくつかのデメリットが存在する。これらのデメリットを理解することが、賢い選択をするために重要だ。
利息の軽減効果の限界
繰り上げ返済による利息軽減効果には限界がある。特に、金利が低い場合、繰り上げ返済の恩恵は小さくなる。たとえば、金利が1%の住宅ローンであれば、繰り上げ返済による利息の軽減はあまり大きくない。さらに、利息軽減による総支払額の減少が、繰り上げ返済にかかる手数料や機会損失に見合わない場合も多い。
家計への影響
住宅ローンの繰り上げ返済は家計に多くの影響を及ぼす。この影響を理解するためには、流動性の低下や他の負債とのバランスについて知っておく必要がある。
流動性の低下
繰り上げ返済により手元資金が減少する。具体的には、急な出費に対応できる余裕がなくなる可能性が高い。たとえば、急な医療費や家の修理費用が必要になった場合、必要な資金がすぐに手に入らないことがある。流動性を確保するためには、一部の資金を後回しにしても良い選択肢があることを知っておくべきだ。流動性マネジメントを怠ると、想定外の展開に対応できず、家計が圧迫される危険がある。
繰り上げ返済を避ける選択肢
繰り上げ返済を避ける選択肢には、賢い資産運用と借入の見直しが含まれます。これらの方法によって、家計にプラスの影響をもたらすことが可能です。
賢い資産運用
賢い資産運用は、資金を効果的に増やす方法です。他の投資に資金を回し、リターンを最大限にすることが重要です。具体的には、以下のような投資先があります。
- 株式:長期的な成長を見込める
- 投資信託:専門家による運用
- 不動産:安定した収入を得る可能性
これらの選択肢を通じて、資産を増やし、流動性を維持できます。流動性が高ければ、急な出費にも対応しやすくなります。
借入の見直し
借入の見直しは、条件の良いローンへの切り替えによって金利を下げる方法です。条件を見直し、必要に応じて借り換えを行います。具体的な手順は以下の通りです。
- 金利の比較:複数の金融機関から情報を集める
- 借り換え手数料の確認:負担を減らす
- 返済計画の再評価:無理のないプランを立てる
まとめ
住宅ローンの繰り上げ返済には多くのリスクとデメリットが存在します。急な出費に対する備えが不足する可能性や資金の機会損失は、私たちの家計に深刻な影響を与えることがあります。流動性を確保するためには、繰り上げ返済だけでなく、資産運用や借入の見直しも視野に入れることが重要です。私たちの財政状況やライフスタイルに合った選択をすることで、より安定した未来を築くことができるでしょう。