年収480万で住宅ローンを考えるとき、私たちはどれくらいの金額まで借りられるのか気になりますよね。住宅購入は人生の大きな決断であり、適切な資金計画が必要です。私たちが知っておくべきポイントは、年収に対する借入限度額や返済負担率です。
年収480万 住宅ローンの現状
年収480万円の人々が住宅ローンを利用する際の状況は複雑ですが、具体的な数字に基づく理解が重要です。私たちは、住宅購入にあたる借入可能額や金利の動向について詳しく見ていきます。
日本の住宅ローン市場
日本の住宅ローン市場は近年、競争が激化しています。金利が低水準で推移しており、借入条件が柔軟になっています。具体的には、以下の点に注目できます。
- 変動金利型の住宅ローン: 0.5%から1.0%の範囲で推移。
- 固定金利型の住宅ローン: 1.0%から1.5%程度。
- 借入期間: 最長35年まで選択可能。
また、金融機関ごとに異なるローンプログラムが存在し、私たちにとって適切な選択肢を探ることが重要です。
年収と住宅ローンの関係
年収480万円の場合、一般的には、借入限度額は年収の5倍から6倍が目安とされています。このため、借入可能な金額は2400万円から2880万円となります。ただし、以下の要素も重要です。
- 返済負担率: 月々の返済額は手取り収入の25%を超えないように計画。
- 他の借入: 他のローンがある場合、借入可能額は減少。
- ライフスタイル: 家族構成や収入の変動も影響する。
住宅ローンの借入可能額
年収480万円の場合、住宅ローンの借入可能額を正確に把握することが重要です。以下に、具体的な計算方法や返済比率について詳しく説明します。
年収480万の場合の計算
年収480万円の借入可能額は、一般的に年収の5倍から6倍とされます。これは、年収を基準にした計算方法で、以下のように算出できます。
- 480万円 × 5 = 2400万円
- 480万円 × 6 = 2880万円
このため、借入可能額の範囲は2400万円から2880万円になります。ただし、金利や借入期間によっても変動しますので、具体的な金額は金融機関との相談が必要です。
返済比率とその重要性
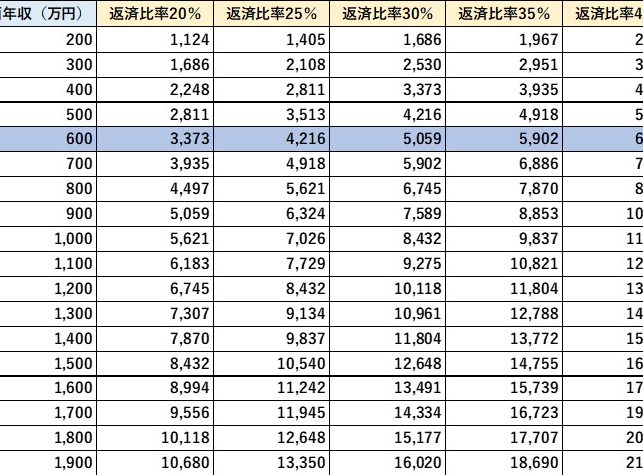
返済比率は、借入後の返済負担を示す重要な指標です。一般的に、返済比率は年収に対する年間返済額の割合で示されます。返済比率が高すぎると、生活に支障がでる可能性があります。通常、返済比率は25%から30%が目安とされています。
例えば、年収480万円の場合、以下の計算で年間返済額の上限が求められます。
- 480万円 × 0.25 = 120万円(年間返済額の上限)
- 480万円 × 0.30 = 144万円(年間返済額の上限)
住宅ローンの種類
住宅ローンには様々な種類があり、それぞれ特徴があります。私たちは、主要な2つのタイプである固定金利と変動金利について詳しく説明します。また、フラット35という住宅ローンの一例も紹介します。これによって、自分に合った住宅ローンを選ぶ際の参考になります。
固定金利と変動金利の違い
固定金利型の住宅ローンは、借入時に決めた金利が返済期間中変わらないため、毎月の返済額が安定します。この安定性は、長期的な計画を立てやすくします。一般的に、固定金利は1.0%から1.5%程度が相場です。
一方、変動金利型は、市場の金利変動に応じて金利が変わるため、ローン残高に対する影響が年ごとに異なります。市場金利が下がると返済額も減りますが、逆に上がると負担が増える可能性もあります。通常、変動金利は0.5%から1.0%で推移します。
利用者によって選択肢が異なるため、ライフプランや将来設計に基づいた適切な選択が求められます。
フラット35の特徴
フラット35は、全期間固定金利型の住宅ローンで、借入期間が最長35年です。このローンの大きな利点は、返済額が最初から最後まで一定である点です。これにより、家計の管理が容易になります。
フラット35の金利は、市場金利に依存しますが、通常1.0%から1.5%の範囲です。また、審査基準が比較的緩やかであり、健康な状態にある人々でも利用しやすい特徴を持っています。さらに、住宅金融支援機構が保証を担っているため、安心感も大きいです。
購入時の注意点
住宅購入を考える際、注意が必要なポイントがいくつかあります。資金計画や返済計画をしっかりと立てることで、安心して住宅ローンを利用できます。
予算設定の方法
予算設定の方法は非常に重要です。まず、収入や支出を正確に把握する必要があります。年収480万円の場合、一般的には年間返済額を120万円から144万円に設定します。具体的な予算設定の手順を以下に示します。
- 年収を基にした借入可能額を確認
- 返済比率を考慮に入れる
- 生活費や教育費を見直す
- 変動金利型と固定金利型の金利差を理解する
この手順を踏むことで、無理のない返済計画を立てられます。
生活費とのバランス
生活費とのバランスを取ることが大切です。住宅ローンの月々の返済額が高すぎると、生活に影響を及ぼします。具体的には、以下の点に注意が必要です。
- 基本的な生活費の把握
- 教育費や医療費などの将来の出費を考慮
- 突発的な支出に備えた予備費の確保
まとめ
年収480万円で住宅ローンを考える際のポイントは明確です。借入限度額や返済比率をしっかり理解し自分に合ったプランを選ぶことが重要です。市場の金利や住宅ローンの種類を考慮しながら、安定した返済ができるように計画を立てましょう。
また、生活費や将来の出費も考慮に入れた資金計画を練ることで、安心して住宅購入に踏み出すことができます。私たちがこの情報を基にしっかりと準備を進めることで、夢のマイホームを手に入れることができるでしょう。