住宅を購入する際に大きな助けとなるのが、住宅ローン減税です。この制度を利用することで、私たちは税金の負担を軽減し、返金を受けることができます。しかし、住宅ローン減税の返金はいつ行われるのか、具体的なタイミングについて疑問を抱えている方も多いのではないでしょうか。
住宅ローン減税の基本
住宅ローン減税は、住宅を購入する際に税金負担を軽減するための制度です。私たちは、この制度を利用することで、一定期間にわたり税金を減らし、場合によっては返金を受けることができます。
住宅ローン減税とは
住宅ローン減税は、住宅ローンの年末残高に基づいて税額控除を受けられる制度です。具体的には、借入金の1%が所得税から控除されます。この制度は、住宅購入を促進し、住まいの安定性を図ることを目的としています。私たちが補助を受けるためには、正しい手続きを踏む必要があります。
対象となる条件
住宅ローン減税の対象となる条件は以下の通りです。
- 住宅の取得: 新築または中古住宅の取得が対象です。
- 居住要件: 住宅に自らが居住することが求められます。
- 借入金の限度: 借入金額は、一定額を上限としています。例えば、2023年度は4000万円までが上限です。
- 期間: 減税期間は10年または13年で、借入金の残高によって異なります。
返金の流れ
住宅ローン減税に関連する返金プロセスは、正確に理解することで円滑に進められます。以下に、申請方法と返金が行われるタイミングを詳しく説明します。
申請方法
返金を受けるための申請方法は、以下のステップに沿って行います。
- 必要書類の準備: 確定申告書、住宅ローンの年末残高証明書、身分証明書などが必要です。
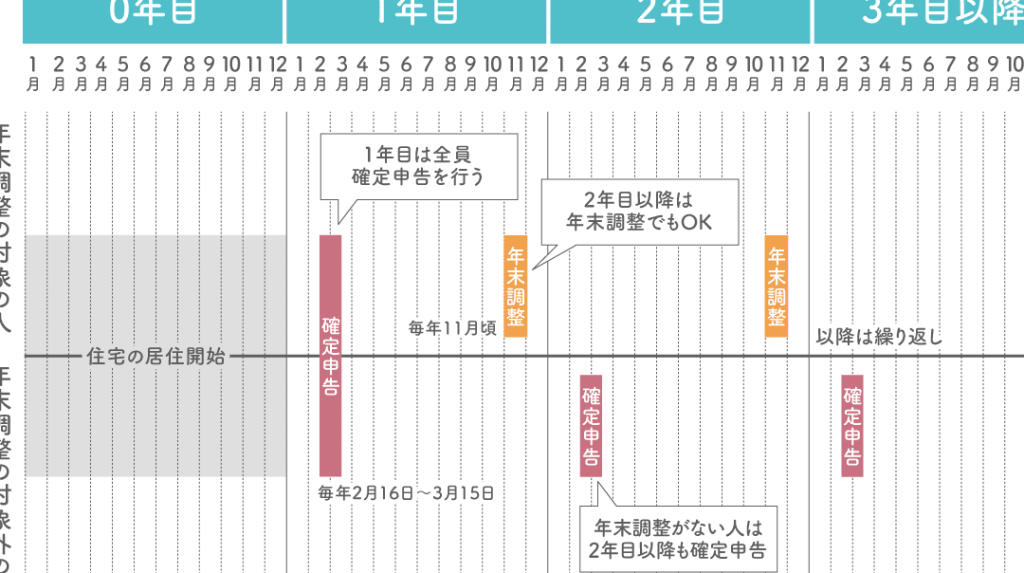
- 税務署への提出: 確定申告書を税務署へ提出します。申告期間は毎年2月16日から3月15日までです。
- 控除額の計算: 住宅ローンの年末残高の1%が控除されます。この控除額が、返金される金額に影響を与えます。
この手続きに従い、正確に書類を整えることが重要です。
返金が行われるタイミング
返金のタイミングは、確定申告を行った後に発生します。具体的には以下の流れで進行します。
- 申告を行った年の5月: 確定申告書を提出した翌年の5月頃に、返金が開始されます。
- 返金方法: 銀行口座への振込が一般的で、口座情報を申告時に記載する必要があります。
住宅ローン減税のメリット
住宅ローン減税のメリットは、税負担を軽減し、財務的な安定をもたらす点にあります。この制度を利用することで、私たちの経済状況にポジティブな影響を与えることができます。
税金の軽減
住宅ローン減税によって、私たちの所得税負担が軽減されます。具体的には、住宅ローンの年末残高の1%を税額から控除できます。例えば、年末残高が4000万円の場合、控除額は40万円になります。この控除により、税金の支払額が減少し、他の用途に資金を回すことが可能になります。
注意点とデメリット
住宅ローン減税には、把握しておくべき注意点やデメリットがいくつかあります。私たちが考慮すべき要素を以下に示します。
返金までの期間
返金までの期間は、おおよそ申告後3ヶ月から6ヶ月かかることが一般的です。確定申告を終えてから、税務署による審査や処理が行われます。この間に口座情報の確認や書類の不備が生じると、さらに時間がかかることがあります。具体的には、年末には申告が集中するため、早めの手続きを意識することが重要です。
結論
住宅ローン減税を利用することで私たちの税負担を軽減できるのは大きなメリットです。返金のタイミングについては確定申告を行った年の5月頃から始まりますが、手続きがスムーズに進むことが重要です。必要書類をしっかり準備し、申告期間内に税務署へ提出することで、確実に返金を受けられます。
また、返金までの期間が3ヶ月から6ヶ月かかることを考慮し、早めに手続きを行うことが私たちの財務的安定に繋がります。住宅ローン減税を賢く活用し、生活をより豊かにしていきましょう。