住宅を購入する際に、住宅ローン控除は大きな助けになりますよね。しかし、初年度の控除がいつ返ってくるのか、疑問に思っている方も多いはずです。私たちもその疑問に直面しました。住宅ローン控除の初年度の返還時期を理解することは、家計の計画にとって非常に重要です。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入した際に適用される税金の優遇制度です。これによって、私たちの住宅ローンの負担が軽減される仕組みになっています。初年度に控除がいつ返ってくるかを知ることで、家計の計画がスムーズになります。
住宅ローン控除とは
住宅ローン控除は、住宅を購入する際に借り入れたローンの利息に対して、税金が軽減される制度です。この控除によって、返済額を抑えられると同時に、納税額も減ります。一般的には、住宅を取得してから最大10年間、毎年一定額が控除されます。具体的には、住宅の購入価格や借り入れ金額によって控除額が異なります。
控除の対象となる住宅
控除の対象となる住宅は、以下の要件を満たしている必要があります:
- 新築住宅: 新しく建設された家や新たに購入した住宅。
- 中古住宅: 一定の基準を満たす中古住宅。
- リフォーム対象住宅: 改修やリフォームが行われた住宅。
初年度の手続き
初年度の住宅ローン控除を受けるためには、適切な手続きを行う必要があります。これには、必要な書類の準備と提出先の確認が含まれます。
申請書類の準備
申請書類は住宅ローン控除を受けるための重要なステップです。主な書類には以下が含まれます:
- 住宅借入金等特別控除申告書:この申告書には、控除を受けるための基本情報を記載します。
- 認定書:金融機関から借入れを証明する書類が必要です。
- 源泉徴収票:前年の所得を証明するため、雇用者からの源泉徴収票が必要です。
- 不動産登記事項証明書:購入した住宅の所有権を確認します。
これらの書類を揃えることで、スムーズな申請が可能です。
提出先と期限
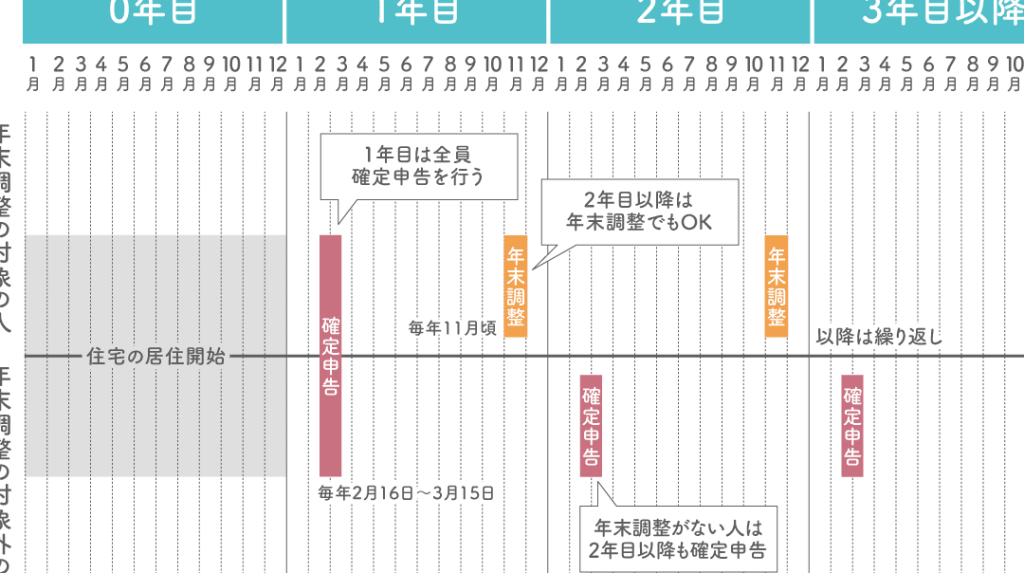
申請書類の提出先は、所轄税務署になります。期限は、所得税の確定申告と同じく、毎年の3月15日までです。この期限を守ることで、初年度の控除を適切に受けられます。
住宅ローン控除の返金時期
住宅ローン控除の返金時期は、納税者にとって非常に重要なポイントです。私たちは、返金がいつ行われるかを理解することで、家計のプランニングがより効果的になります。
初年度の返金プロセス
初年度の場合、住宅ローン控除の返金は、申告に基づき翌年の税金から控除される形で扱われます。具体的には、申告期限である3月15日までに所轄税務署へ必要書類を提出します。提出後、控除が確定すれば、給与所得者の場合は、翌年の給与から控除分が反映されることになります。このプロセスには通常1ヶ月から数ヶ月の期間がかかることを見込んでおきましょう。
返金が遅れる理由
返金が遅れる理由は、主に次のような要因が考えられます。
- 書類不備: 提出した書類に不足や誤りがある場合。
- 確認作業: 税務署による確認作業に時間がかかる場合。
- 多忙な時期: 確定申告のピーク時期などで処理が遅れること。
- 変更通知: 申請内容に変更があった場合に追加確認が必要なケース。
返金をスムーズに受けるためのポイント
初年度の住宅ローン控除の返金をスムーズに受けるためには、いくつかの重要なポイントがあります。これらの点を押さえることで、手続きが円滑に進むようにします。
確定申告の重要性
確定申告の提出は、住宅ローン控除を受けるための基本です。適切に申告を行わなければ、控除を受けられない可能性があります。確定申告では、必要な書類を揃え、正確な情報を提供することが求められます。通常、申告は毎年の3月15日までに行う必要がありますが、早めに準備することで安心できます。また、申告が完了した後は、税務署からの確認があるため、指示にしたがって迅速に対応することが重要です。
まとめ
初年度の住宅ローン控除は私たちの家計にとって大きな助けとなります。申告を適切に行い必要な書類を揃えることで、スムーズに控除を受けられる可能性が高まります。返金がいつ行われるかを把握することで、計画的な資金管理が可能になります。
また書類の不備や申告の遅れを避けるために、早めに準備を進めることが重要です。控除の恩恵を最大限に活用し、安心して住宅ローンを返済していくためにも、確定申告を怠らないようにしましょう。私たちの生活をより良くするための一歩として、住宅ローン控除をしっかりと活用していきたいですね。