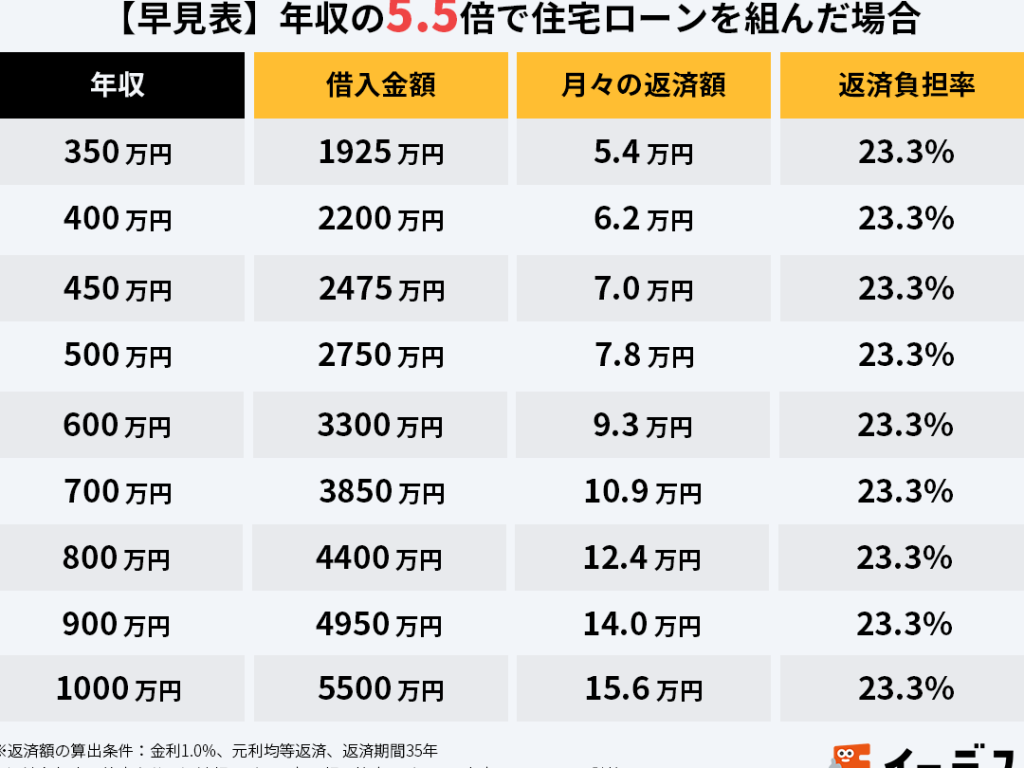
住宅を購入する際、最も重要な要素の一つが**住宅ローンと年収の関係**です。私たちが夢のマイホームを手に入れるためには、年収の何割を住宅ローンに充てるべきなのでしょうか?この疑問は、多くの人が抱える悩みです。適切な金額を知ることで、無理のない返済計画を立てることができます。
住宅ローンの基礎知識
住宅ローンとは、住居を購入するために金融機関から借りる資金のことです。多くの場合、返済期間は15年から35年に及びます。通常、住宅ローンには金利が設定され、これが月々の返済額に影響します。
住宅ローンとは
住宅ローンは、購入したい物件の価値を基に融資額が決まります。一般的に、購入価格の80%から90%まで融資を受けられることが多いです。加えて、自己資金をどれだけ用意するかも重要です。この自己資金は、物件の価格に対する支払割合を示します。例えば、物件価格が3000万円の場合、自己資金が600万円であれば、6割を自己資金で賄います。
年収に対する住宅ローンの適正割合
年収に対する住宅ローンの適正割合は、納得のいく返済計画を立てるために重要な指標です。年収の何割をローンに充てるべきかを理解することで、経済的な負担を回避できます。
一般的な基準
一般的に、住宅ローンの返済額は年収の25%から30%が目安とされます。この範囲内での借入は、無理のない返済が可能とされているため、多くの専門家がこの基準を推奨しています。また、ローン返済額に加え、他の生活費や貯蓄も考慮する必要があります。具体的には以下のような基準があります。
- 年収400万円の場合: 住宅ローン返済額は年間100万円から120万円、月額約8万4千円から10万円。
- 年収600万円の場合: 住宅ローン返済額は年間150万円から180万円、月額約12万5千円から15万円。
借入可能額の計算方法
借入可能額は年収と返済比率を基に計算できます。例えば、年収600万円の方が30%を住宅ローンに充てると仮定すると、年間の返済可能額は180万円になります。この金額を返済期間や金利に応じて借入額に換算すると、長期的な返済計画を立てる上での参考になります。
- 例: 年収600万円、返済比率30%、金利1.0%、返済期間35年の場合の借入額は約4,500万円。
- 計算式: 借入額 = 年間返済額 ÷ 返済比率 × 12
住宅ローンを考える際のポイント
住宅ローンを選ぶ際には、いくつかの重要なポイントを考慮する必要があります。
返済負担率
返済負担率は、月々の返済額が年収に占める割合です。一般的に、返済負担率は25%から30%が適切とされています。例えば、年収500万円の場合、月々の返済額が約12万5千円から15万円となります。また、返済額が年収の25%を超えると、生活費とのバランスが崩れることが多いです。したがって、住宅ローンを組む際は、この負担率をしっかりと把握しておくことが重要です。
ライフプランとの調整
ライフプランを考慮することも、住宅ローンを成功させるためには欠かせません。将来の収入の変化やライフスタイルの変化を予測し、返済計画を立てる必要があります。たとえば、子供の教育費用や老後の資金を考慮しなければなりません。特に、将来的な収入が不安定な場合、無理のない返済額を設定することが大切です。具体的には、生活費や貯蓄、投資のバランスを見直すことで、より健全なライフプランを実現できます。
現在の住宅ローン市場の動向
現在の住宅ローン市場では、様々な要因が影響を与えています。経済の変動、金利の動向、政策の改善などが特に重要です。これにより、私たちの住宅購入計画に影響が及ぶため、注意が必要です。
金利の影響
金利は住宅ローンの返済額に直結します。一般に金利が上昇すると、借入コストが増加し、返済負担が大きくなります。例えば、金利が1.0%から1.5%に上昇した場合、同じ借入額でも返済額が月々数千円変わる可能性があります。したがって、金利動向を注意深く観察することが重要です。今後の金利政策によっては、住宅ローンの借入条件も変わることがあります。
住宅ローン選びのアドバイス
住宅ローンを選ぶ際には、いくつかの重要なポイントを押さえておく必要があります。適切な選択をすることで、将来的な返済負担を軽減できます。
自己資金の重要性
自己資金が多いほど、借入額を減らせることができるため、住宅ローンの選択において重要な要素です。自己資金は物件価格に対しての自己負担割合を示し、一般的に物件価格の20%から30%が推奨されます。たとえば、3,000万円の物件購入を考える場合、600万円から900万円の自己資金を準備することが望ましいです。自己資金が増えることで、月々の返済額も軽減でき、金利負担も軽くなります。
複数の金融機関の比較
複数の金融機関での比較が、より良い条件を引き出すカギ
結論
住宅ローンと年収の関係を理解することは、無理のない返済計画を立てるために欠かせません。年収の25%から30%を目安に返済額を設定することで、生活費とのバランスを保ちながら安心して住宅を購入できます。
また、自己資金を多く準備することで借入額を減らし、将来的な負担を軽減することが可能です。金利の動向にも注意を払いながら、複数の金融機関を比較検討することで、より良い条件での住宅ローンを選ぶことができます。これらのポイントを踏まえ、私たちのライフプランに合った最適な選択をしていきましょう。