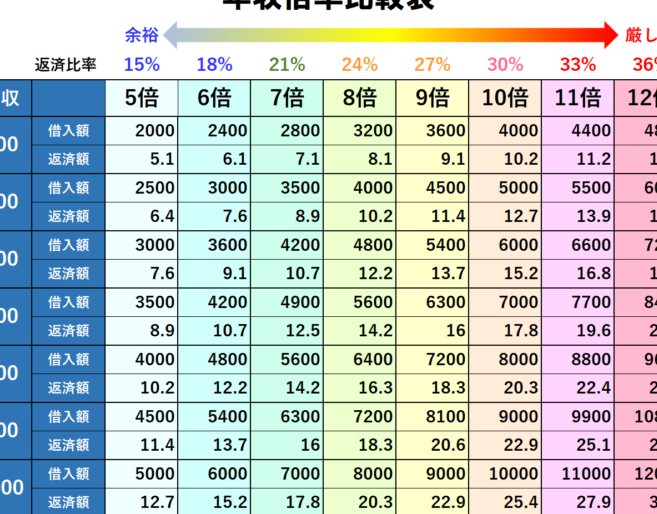
住宅購入を考えるとき、最も重要な要素の一つが「住宅ローン年収の何倍」かということです。私たちもこの疑問に直面しました。実際、年収に基づいた適切なローン額を知ることは、無理のない返済計画を立てるために欠かせません。
住宅ローンと年収の関係
住宅ローンの額は年収に密接に関わっています。年収が高いと、より多くのローンを組むことが可能です。この関係を理解することが、無理のない住宅購入を実現するために重要です。
年収に対する住宅ローンの影響
年収を基準にすると、一般的に住宅ローンの借入額が決まります。具体的には、年収の約5〜7倍までの借入額が目安とされています。この指標を考慮することで、適切なローン額を把握できます。例えば、年収600万円の場合、住宅ローンの借入額は3000万円から4200万円が理想的です。
また、年収が安定しているほど、金融機関からの信頼も得やすくなります。最終的には、年収を超えない範囲での借入が、返済の安定性を高めます。
住宅ローンの返済割合
住宅ローンの返済割合も重要な要素です。一般的に、年間返済額は年収の25〜30%以内に抑えることが推奨されています。例えば、年収600万円の場合、年間返済額は150万円から180万円が適当です。これを月々の返済に換算すると、約12万5000円から15万円になります。
住宅ローンの一般的な基準
住宅ローンの基準は、借入を検討する上での重要な要素です。適切な基準を理解することで、安心して住宅ローンを活用できます。
銀行の審査基準
銀行が設定する審査基準は主に以下の要素に基づいています。
- 年収: 年収が高いほど、当然ながら借入が可能です。金融機関は収入の安定性も重視します。
- 勤続年数: 勤続年数が長いと信用度が上がります。一般的に3年以上の勤続が望ましいです。
- 信用情報: 信用情報に問題があると、審査に通らないこともあります。過去の借入や返済記録が影響します。
- 借入額の適正: 借入額は年収の複数倍に抑えることが基本です。返済負担が大きくなることを避けます。
住宅購入のための計画
住宅購入を計画する際は、年収の評価が重要です。年収に基づき、どれだけのローンを組めるかを理解することがポイントです。具体的には、以下の要素が影響を与えます。
購入前の年収評価
年収の評価には次のような要素が含まれます。
- 安定した年収: 収入が安定していることで、金融機関からの信頼を得られる。
- ボーナスの有無: ボーナスがある場合、その金額も年収の一部とみなせる。
- 複数の収入源: 副収入があることで、借入余力が増える可能性がある。
これらの要素は、適切な借入額の設定に役立ちます。年収600万円の場合、借入額が3000万円から4200万円が理想的です。しかし、収入の変動に備えた返済計画を立てることが重要です。
物件選びと年収の関係
物件選びと年収は密接に関連します。物件の価格によって借入額が変わり、さらに月々の返済額にも影響を与えます。選定する際は、以下の点を考慮するべきです。
- 月々の返済額は年収の25〜30%以内: 年収600万円の場合、年間返済額が150万円から180万円が目安となる。
- ローンの金利: 金利が低いと月々の支払いも快適になるため、利息を考慮した物件価格の選定が不可欠。
- 立地条件の重要性: 交通の便や生活インフラを考慮し、長期的に住みやすい場所を選ぶことが大切。
住宅ローンを利用するメリット
住宅ローンを利用することには多くの利点があります。特に、私たちの生活に長期的な安定をもたらす要素がいくつか存在します。
住居安定性の向上
住宅ローンを利用することで、私たちの住居安定性が向上します。安定した住まいは、家族にとって避難所の役割を果たすだけでなく、精神的な安定感も提供します。また、持ち家を持つことは、賃貸契約と比べて長期的な居住が可能です。これにより、子どもたちの教育環境やコミュニティのつながりが築きやすくなります。ローン返済が進むと、自分の資産として確保できる点も魅力的です。
結論
住宅ローンを利用する際の年収に基づく借入額の目安を理解することは非常に重要です。適切な借入額を設定することで、無理のない返済計画を立てることができます。年収の安定性と複数の収入源が借入余力に与える影響を考慮しながら、物件選びや返済計画を進めることが求められます。
私たちが安定した住まいを手に入れるためには、年収に見合った借入を行い、長期的な視点で計画を立てることが不可欠です。住宅購入は家族の未来に大きな影響を与えるため、慎重に検討していきましょう。