住宅を購入する際に避けて通れないのが住宅ローン月々いくらという問題です。私たちもこの疑問に直面しました。毎月の返済額を把握することは、家計の安定を図る上で非常に重要です。では、具体的にどのように計算すれば良いのでしょうか?
住宅ローンの基本
住宅ローンは、私たちの住宅購入において重要な役割を果たしています。月々の返済額を把握するためには、まずその仕組みを理解することが大切です。
住宅ローンの仕組み
住宅ローンは、物件を購入するために金融機関が貸し出すお金で、私たちはその返済を一定期間行います。通常、返済は以下の通り構成されています:
- 元金: 借りた金額のこと。
- 利息: 金融機関に支払う貸付手数料。
私たちが月ごとに支払う額は、元金と利息を合計した金額です。 実際の返済額は、借入金額、年度数、金利によって変わります。
金利の種類
金利は、住宅ローンのコストに大きく影響します。以下の2種類が主に存在します:
- 固定金利: 一定期間、金利が変わらないタイプ。市場金利の変動に影響されず、計画的な返済が可能です。
- 変動金利: 市場金利に応じて変動するタイプ。低金利の場合はメリットがありますが、将来的に金利が上昇するリスクも考慮する必要があります。
月々の返済額の計算方法
月々の返済額を計算するためには、いくつかの重要な要素を理解することが求められます。具体的には、借入金額、返済期間、金利が大きな影響を与えます。以下に、主な返済方式を詳しく説明します。
元利均等返済方式
元利均等返済方式は、毎月の返済額が一定であるため、家計の管理がしやすい特徴があります。この方式では、毎月支払う金額の中に、元金と利息が組み合わされています。具体的には、初めは利息の割合が高く、徐々に元金の割合が増えていきます。
- 利点: 月々の支出が予測しやすい。
- 欠点: 長期的には総支払額が増加する傾向がある。
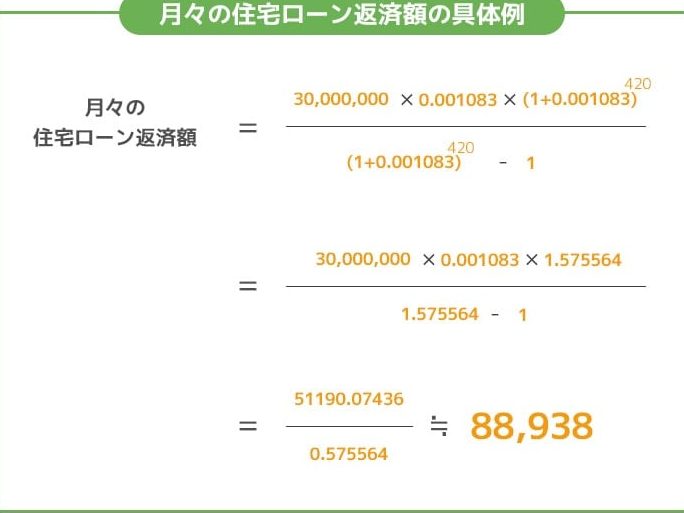
例えば、3,000万円を金利2%で35年返済する場合、月々の返済額は約8万円程度になります。この計算では、利息が多くかかる初期段階が影響します。
元金均等返済方式
元金均等返済方式では、毎月返済する元金が一定で、そのため、月々の返済額自体は次第に減少します。初めは高めの返済額となりますが、時間が経つにつれ、利息も減少するため、総額の減少を実感しやすい点が魅力です。
- 利点: 利息の負担が減少しやすい。
- 欠点: 初期の返済額が高いため、ひょっとすると家計が厳しくなるかもしれない。
住宅ローン月々いくらが適正か
月々の住宅ローン返済額は、家計の安定性に影響を与える重要な要素です。適正な金額を理解することは、無理のない返済計画を立てるために欠かせません。
収入とのバランス
返済額は収入とのバランスを考慮する必要があります。例えば、一般的には返済額は月収の25%を超えないのが理想とされています。そうしないと、生活費やその他の支出に圧迫を感じがちです。具体的には、以下の点を考慮することが大切です。
- 収入の安定性:変動する収入がある場合、返済額を低く抑えたい。
- 家計の余裕:収入が増えた場合、返済額を見直すことも可能。
- 将来の計画:子どもの教育費や老後の資金を考慮。
収入に対して過度に高い返済額を設定すると、将来的な生活に負担をかけることがあります。
支出との関係
月々の返済額は支出とも密接に関連しています。返済額だけでなく、他の支出も考慮することが必要です。以下の支出項目をチェックしましょう。
- 食費や光熱費:基本的な生活費は毎月必要。
- 医療費や保険料:突発的な支出も計画的に考える。
- 娯楽費:趣味や旅行、余暇のための予算も確保したい。
住宅ローンの総支払額の影響
住宅ローンの総支払額には、住宅購入時の経済的負担が大きく影響します。特に金利や総返済期間の変動は、返済額に直結するため、慎重な計画が求められます。以下にそれぞれの要因を詳しく説明します。
金利変動の影響
金利は住宅ローンのコストに直接影響を及ぼします。変動金利と固定金利の選択があり、どちらも長期的には異なる結果をもたらします。具体的には、
- 変動金利: 金利が市場に連動し、借入期間中に変動するため、返済額も上下します。例えば、初期は低金利かもしれませんが、将来的に金利が上昇すれば、月々の支払い額も増加します。
- 固定金利: 借入時に決定された金利が返済期間中ずっとそのまま固定されるため、返済計画が立てやすいですが、初期の金利が高く設定されることがあります。
金利の変動は、総支払額を大きく変える可能性があるため、金利の動向を常にチェックし、最適な選択をすることが重要です。
総返済期間の見直し
総返済期間の長さも、月々の返済額や総支払額に影響を与えます。一般的に、返済期間が長くなると月々の返済額は減りますが、総支払額は増加します。以下の点が考慮すべき要素です。
- 短期返済: 月々の支払いは高くなるが、利息の支払いを抑えられ、総支払額が少なくて済みます。例えば、20年返済の場合、総支払額がかなり減少します。
- 長期返済: 月々の支払いは負担が少ない反面、支払う利息が増え、結果的に総支払額が増加します。35年返済の場合、初期の返済が楽ですが、トータルで見れば高額になります。
住宅購入時の注意点
住宅購入に際しては、いくつかの重要なポイントを考慮する必要がある。これらのポイントに気を付けることで、後々の負担を減らすことができる。
諸費用の考慮
住宅ローンだけでなく、住宅購入にはさまざまな諸費用が発生する。これらの費用を把握しておくことが重要だ。主な諸費用には以下が含まれる:
- 仲介手数料: 不動産会社に支払う手数料
- 登記費用: 所有権登記にかかる費用
- 税金: 不動産取得税や固定資産税
- 保険料: 火災保険や地震保険
これらの費用は住宅ローンとは別に支払うため、予算に余裕を持たせる必要がある。諸費用を見越して資金計画を立てると安心だ。
生活資金との調整
住宅ローンの返済額は、生活資金とのバランスを考慮することが不可欠だ。生活費や将来の計画を考えると、月々の返済額は月収の25%を超えない方が理想的とされる。具体的には、以下の要素を調整することが求められる:
- 基本的な生活費: 食費や光熱費、通信費など
- 突発的な支出: 医療費や修理費
- 娯楽費: 余暇活動にかかる費用
Conclusion
住宅ローンの月々の返済額は家計に大きな影響を与えます。私たちは、適切な返済額を設定することで将来の生活を守ることができると信じています。収入とのバランスを考えつつ、無理のない返済計画を立てることが重要です。また、金利や返済期間の選択も慎重に行う必要があります。
住宅購入は大きな決断ですが、正しい情報と計画で安心して進めていきましょう。私たちのアドバイスを参考にして、理想の住まいを手に入れるための第一歩を踏み出してください。