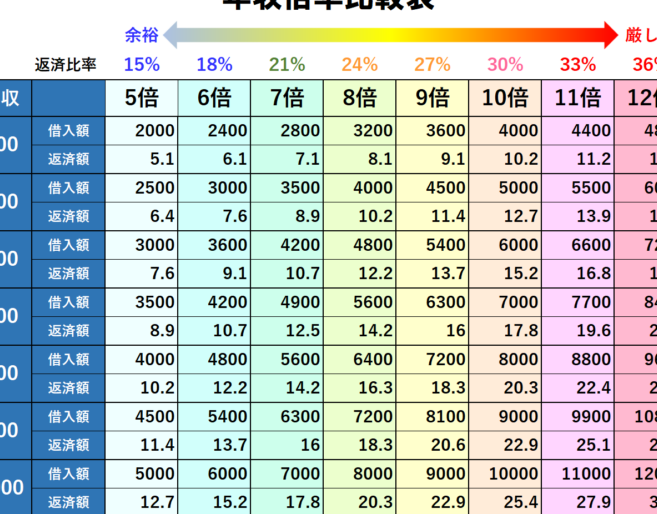
住宅ローンを考える時、**年収の何倍まで借りられるのか**は非常に重要なポイントです。私たちが家を購入する際、金融機関の審査基準を理解することは欠かせません。年収に基づく借入可能額を知ることで、無理のない返済計画を立てる手助けになります。
住宅ローン審査の基本
住宅ローン審査は、融資を受ける際の重要なプロセスです。私たちは、審査基準を理解することで、適切な借入額を見極められます。
以下に、住宅ローン審査に関する基本的な情報を示します。
審査の目的
住宅ローン審査の目的は、借入者の返済能力を評価することです。金融機関は、借入者が適正に返済できるかを判断します。また、以下の点が重要視されます。
- 年収: 借入者の年収が返済能力に直結します。年収の何倍まで借りられるかに基づく判断が行われます。
- 信用情報: クレジットヒストリーが評価されます。過去の遅延履歴や借入状況が影響を与えます。
- 雇用状況: 安定した職に就いているかどうかも重要です。職業の種類や勤続年数も考慮されます。
これらの要素を総合的に判断し、貸し倒れリスクを抑えることが目的です。
必要書類
住宅ローン審査には、いくつかの必要書類があります。提出書類は、金融機関ごとに異なることがありますが、一般的には以下の書類が求められます。
- 本人確認書: 運転免許証やパスポートなど。
- 収入証明書: 給与明細書や源泉徴収票。
- 雇用証明書: 勤務先からの在職証明書。
- 資産証明書: 銀行残高証明書や不動産の評価書。
年収の重要性
年収は、住宅ローンを利用する際に極めて重要な要素です。審査基準の理解に役立ち、無理のない返済計画を立てるために欠かせない情報です。
年収と審査基準の関係
年収は、住宅ローン審査における主要な指標です。金融機関は、年収の何倍まで借りられるかを基に判断を行います。一般的には、年収の5倍から7倍程度が目安とされています。具体的には、年収が500万円の場合、借入可能額は2,500万円から3,500万円になると考えられます。また、年収が高いほど、より大きな融資が受けやすくなります。
年収の計算方法
年収の計算は、基本的に以下の要素を含みます。
- 基本給:通常の給与額
- 賞与:年2回支給されるボーナス
- 手当:通勤手当や住宅手当などの各種手当
年収の何倍が理想か
年収は住宅ローンを考える上で非常に重要な要素です。借入可能額は年収に基づき、一般的な目安としては年収の5倍から7倍が推奨されます。この範囲内で借入を検討することで、無理のない返済計画が立てられます。
一般的な基準
年収5倍から7倍という基準は、金融機関が重視する普遍的な指標です。以下は、年収に基づく具体的な借入上限の例です。
- 年収400万円の場合:借入可能額は2,000万円から2,800万円
- 年収600万円の場合:借入可能額は3,000万円から4,200万円
- 年収800万円の場合:借入可能額は4,000万円から5,600万円
こうした基準を理解しておくと、住宅購入を検討する際に役立ちます。また、借入額は金利や返済期間にも影響されますので、総合的に考えることが重要です。
自身の状況に合わせた考え方
一般的な基準を踏まえつつ、自分の状況に応じた借入額の判断も必要です。具体的には、以下の要素が考慮されます。
- 現在の収入や将来的な収入の見込み
- 他の借入状況や支出の状況
- 家族構成や生活スタイルに応じたライフプラン
住宅ローンの種類
住宅ローンにはいくつかの種類があり、それぞれの特徴を理解することが重要です。これにより、自分たちに最適な選択ができるようになります。
固定金利と変動金利
固定金利は、借入期間中に金利が変わらないため、返済額が一定です。したがって、将来的な金利上昇のリスクを避けられます。一方、変動金利は、市場金利に応じて金利が変動します。初期の金利が低く設定されていることが多いですが、将来的な金利上昇により返済額が増える可能性があります。どちらを選ぶかは、自分たちのライフプランやリスク許容度によります。
申請前に確認すべきポイント
住宅ローンの申請前には、いくつかの重要なポイントを確認する必要があります。特に、借入審査に影響を与える要素を理解しておくことが大切です。
信用情報の確認
信用情報は、住宅ローン審査における重要な要素です。 信用情報には、過去の借入状況や返済履歴が記録されています。特に、次の点を確認しましょう。
- 未払いの返済があるか
- 他の借入件数
- クレジットカードの利用状況
過去に返済遅延があった場合、審査に悪影響を及ぼすことが多いです。自分の信用情報を確認して、必要に応じて改善策を講じることが重要です。
返済計画の立て方
返済計画は、住宅ローンを利用する際に不可欠です。 具体的に立てるべきステップは、以下の通りです。
- 月々の返済額を明確にする
- 借入可能額から算出する
- 現在の収入を考慮する
結論
住宅ローンの審査を受ける際には年収が重要な指標であることを理解することが大切です。年収に基づく借入可能額を知ることで、無理のない返済計画を立てることができます。私たちの生活スタイルや将来の収入見込みを考慮しながら、適切な借入額を判断することが必要です。
また、信用情報の確認や必要書類の準備も忘れずに行いましょう。これらの準備を整えることで、スムーズな審査を受けることができ、理想の住まいを手に入れるための第一歩を踏み出すことができます。