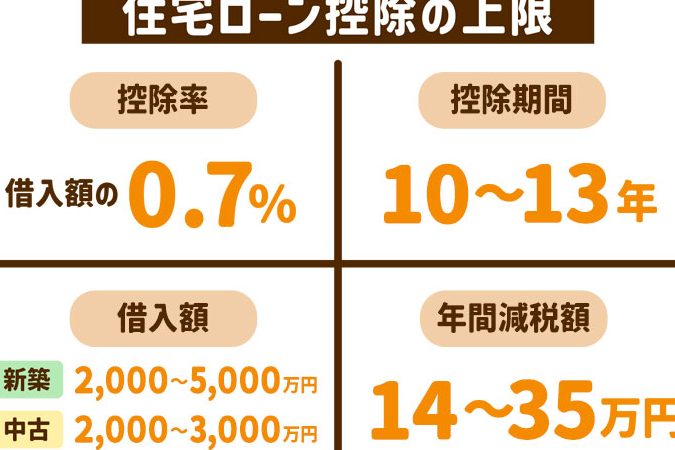
住宅を購入する際、私たちが気になるのは**「住宅ローン控除 いくら戻るのか?」**ということです。2023年の最新情報をもとに、控除の計算方法やそのメリットを詳しく解説します。住宅ローン控除を上手に活用することで、私たちの家計にどれだけの影響を与えるのか、一緒に見ていきましょう。
住宅ローン控除の基礎知識
住宅ローン控除は、住宅購入に伴うローンの金利負担を軽減するための仕組みです。2023年の制度では、多くの人がこの控除を利用できます。
住宅ローン控除とは
住宅ローン控除とは、借入金の利息に対して税金が軽減される制度です。具体的には、住宅を購入した際のローン残高に応じて控除額が決まり、所得税や住民税から一定の額が還付されます。この控除を利用することで、年間数万円から数十万円の税金を軽減できることがあります。特に新築や購入した住宅に住宅ローンを利用する人には、大きなメリットがあります。
適用される条件
住宅ローン控除の適用条件にはいくつかの重要なポイントがあります。以下の条件が満たされる必要があります:
- ローン残高が4000万円以内:一般的に新築や購入から10年以内に入居した住宅が対象です。
- 居住用であること:購入した住宅に実際に居住している必要があります。
- 所得制限があること:年収が3000万円以下であることが条件とされています。
2023年の住宅ローン控除の計算方法
住宅ローン控除の計算する方法は、正確な金額を把握するために重要です。控除額は主に借入金の残高と適用税率に基づいて算出されます。
控除額の計算式
控除額は、住宅ローンの年末残高に適用税率を掛け算することで求められます。具体的には、以下の計算式を用います。
- 控除額 = 年末残高 × 適用税率
例えば、住宅ローンの年末残高が3000万円で、適用税率が1%の場合、控除額は30万円となります。これにより、税金が軽減される金額が明確になります。
計算に必要なデータ
正確な計算を行うためには、以下のデータが必要です。
- 借入金の年末残高
- 適用税率
- 控除対象となる住宅ローンの借入期間
- 自身の収入額
住宅ローン控除の対象となる借入金
住宅ローン控除を受けるためには、特定の借入金の条件が満たされる必要がある。ここでは、その条件について詳しく解説します。
借入金の上限
借入金の上限は4,000万円です。この金額を超えた部分は控除の対象になりません。また、控除を受けるためには、借入金が居住目的であることが求められます。年末時点でのローン残高がこの上限に達していない場合、控除額も比例して減少します。
対象となる住宅の種類
対象となる住宅は様々です。しかし、以下の条件を満たす必要があります。
- 新築住宅
- 購入した既存住宅
- 増改築を行った住宅
住宅ローン控除のメリット
住宅ローン控除には多くのメリットがあります。具体的な利点を理解することで、より効果的に活用できるでしょう。
税金の軽減
住宅ローン控除は、税金を大幅に軽減できる手段です。控除額は借入金の年末残高と適用税率に基づいて計算されます。例えば、借入金が3000万円で適用税率が1%の場合、控除額は30万円になります。これにより、支払うべき税金が減り、家計の負担が軽くなります。さらに、控除を受けることで、住宅購入後の資金繰りも楽になるでしょう。
住宅ローン控除の申請手続き
住宅ローン控除の申請手続きでは、必要な書類や流れを把握することが重要です。スムーズな申請が控除を受けるためのカギとなります。
必要書類
住宅ローン控除を申請する際に必要な書類は以下の通りです:
これらの書類は申請時に提出するため、事前に準備しておくことが求められます。特に、住宅ローンの残高証明書は、金融機関に依頼する必要があるため、早めの手続きが推奨されます。
申請の流れ
住宅ローン控除の申請は以下の流れで行います:
- 必要書類を準備する。
- 確定申告書を記入する。
- 書類を税務署に提出する。
- 控除額が決定される。
Conclusion
住宅ローン控除を上手に活用することで私たちの家計は大きく助けられます。2023年の最新情報を基にした計算方法を理解することで、控除額を正確に把握できるようになります。これにより、税金の軽減だけでなく、住宅購入後の資金繰りも楽になります。
申請手続きに必要な書類をしっかり準備し、控除を受けるための条件を満たすことが重要です。私たちがこの制度をしっかりと理解し活用することで、より充実した住宅ライフを送れるでしょう。