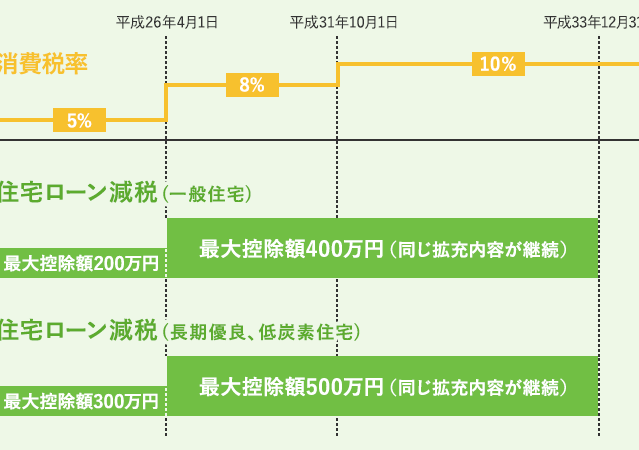
住宅購入を考えている私たちにとって、**住宅ローン減税 どこから控除**は非常に重要なテーマです。税金の負担を軽減できるこの制度を利用することで、私たちの生活は大きく変わるかもしれません。具体的にどのように控除が行われるのか、知識を深めることが必要です。
住宅ローン減税の概要
住宅ローン減税は、住宅購入者にとって重要な制度であり、税負担の軽減を可能にします。この制度を利用することで、住宅ローンの利息に対する税控除を受けられ、経済的な負担が軽くなります。具体的には、控除額の計算は住宅ローン残高や期間に基づきます。
住宅ローン減税とは
住宅ローン減税は、住宅購入のためのローン利息を所得税から控除できる制度です。この制度によって、実際に支払う税金が減少し、資金の負担が軽減されます。控除の対象となるのは、自己居住用の住宅に適用され、最大控除額や控除期間は法律で定められています。
適用条件
住宅ローン減税を受けるためには、いくつかの条件があります。具体的な条件は以下の通りです。
- 対象となる住宅が自己居住用であること
- ローンの借入先が金融機関であること
- 所得基準を満たすこと
控除の対象
住宅ローン減税の控除対象を理解することで、私たちの税金負担を軽減できます。具体的には、以下のような要件が設けられています。
どこから控除されるのか
控除額は、私たちが支払った住宅ローンの利息から差し引かれます。この控除は、所得税から直接行われ、確定申告時に適用されます。さらに、所得税の還付を受けることも可能です。この制度を活用するためには、自己居住用の住宅に限られている点にも注意が必要です。
控除される金額
控除される金額は、住宅ローンの残高や期間により異なります。具体的には、以下の条件が影響します:
- 最大控除額: 住宅ローン残高に基づき、最大50万円(取得初年度)まで控除可能。
- 控除対象期間: 控除は最長で10年間適用される。
- 所得制限: 所得が一定額以上の場合、控除の対象外となる。
手続きの流れ
住宅ローン減税を活用するための手続きには、いくつかの重要なステップがあります。これらの手続きは、必要な書類の準備や申請方法を理解することで、スムーズに進められます。
必要書類
住宅ローン減税の手続きに必要な書類は以下の通りです。
これらの書類を準備することで、控除を受ける際の手続きがスムーズになります。
申請方法
申請は毎年行われる確定申告を通じて行います。具体的な流れは次のとおりです。
- 確定申告書を作成する。
- 必要な書類を添付する。
- 税務署に提出する。
よくある誤解
住宅ローン減税についての誤解は多く存在します。これらの誤解が正しく理解されていないと、控除の恩恵を受ける機会を逃す可能性があります。
誤解その1
住宅ローン減税は新築住宅のみが対象だという誤解がある。実際には、中古住宅やリフォームした住宅についても減税が適用される。これにより、私たちはより多くの選択肢から住宅を購入でき、利用可能な選択肢が広がる。
まとめ
住宅ローン減税の具体的な控除内容を把握することは、住宅購入者にとって非常に重要です。住宅ローンの利息に対する税控除は、経済的な負担を軽減します。例えば、控除最大額は初年度で50万円。これは、住宅ローンの残高や期間に基づいて計算されます。
控除を適用するためには、いくつかの条件があります。自己居住用の住宅であること、金融機関からの借入であることが大切です。また、所得が一定以上の場合、控除の対象外となるので注意が必要です。所得基準は常に確認しておくべきです。
申請手続きも重要です。必要な書類には、住宅用ローン契約書、年末残高証明書、確定申告書、住民票、源泉徴収票があります。毎年の確定申告を通じて申請するため、準備を怠らないようにしましょう。このプロセスをスムーズに進めることで、控除を確実に受けられます。
よくある誤解もあります。「住宅ローン減税は新築住宅のみが対象」という誤解に惑わされないでください。中古住宅やリフォーム物件にも減税が適用されることから、選択肢が広がります。この情報を理解することで、賢く物件選びができます。
Conclusion
住宅ローン減税は私たちの経済的負担を軽減する重要な制度です。この制度を理解し適切に活用することで、税金の負担を大幅に減らすことができます。控除の対象や手続きについての知識を深めることで、住宅購入の選択肢を広げることも可能です。
また、誤解を解消し正しい情報を持つことは、私たちが賢い選択をするために欠かせません。住宅購入を考えている私たちにとって、この制度を活用することは非常に価値のあるステップとなるでしょう。