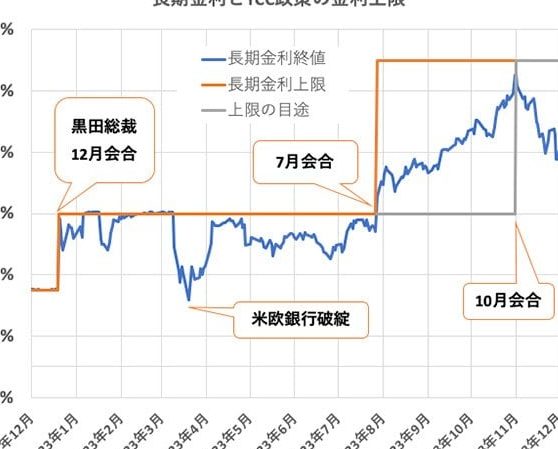
住宅ローン金利が上昇し続ける中、私たちは「この先、金利はどこまで上がるのか?」という疑問を抱えています。最近の経済動向や政策変更が、私たちの住宅購入計画に大きな影響を与える可能性があります。金利の上昇は、月々の返済額を増やし、資金計画を見直す必要が出てくるかもしれません。
住宅ローン金利の現状
住宅ローン金利は現在上昇傾向にある。特に新型コロナウイルスの影響から回復する中で、金利の変動が顕著に見られる。わたしたちの資金計画にも影響が出るため、現状を把握することが重要だ。
国内金利動向
最近の日本国内の金利動向は、金融機関の引き締め政策により上昇している。例えば、2023年初頭から現在までに、主要な銀行の住宅ローン金利が、以下のように推移している。
| 銀行名 | 2023年初頭金利 | 現在の金利 |
|---|---|---|
| 銀行A | 1.0% | 1.5% |
| 銀行B | 0.9% | 1.3% |
| 銀行C | 1.2% | 1.7% |
金利の上昇が続くと、毎月の返済額が増加する可能性がある。したがって、返済計画の見直しが求められることが多い。わたしたちがローンを利用する際、より高い金利を意識することがとても重要である。
国際的な金利影響
国際的な金利の動向も、国内金利に大きな影響を与える。特に、アメリカや欧州での金利政策が大きな変化を見せている。それに伴い、日本の金融機関も金利を変更する必要がある。アメリカ連邦準備制度(FRB)が金利を引き上げる場合、国内の住宅ローン金利も影響を受ける可能性が高い。
最近では、以下のような国際的な金利の動きが注目されている。
- FRBの政策変更: FRBが金利を上昇させることで、国際的な資金フローが変化する。
- 欧州中央銀行(ECB): ECBの金利動向は、ユーロ圏の経済状況に密接に関連している。
- 外国の投資動向: 海外からの投資家が日本市場に注目し、金利に影響を与える。
金利上昇の要因
金利上昇の背景には、いくつかの重要な要因があります。これらの要因を理解することで、私たちの住宅ローンに対する影響を正確に把握できます。
経済成長とインフレ
経済成長が進むと、需要が高まりインフレが発生する。インフレ率が上昇すると、中央銀行は金利を引き上げる傾向が強くなる。そのため、インフレが加速する局面では、私たちの住宅ローン金利も影響を受ける。具体的には、現在の日本ではインフレ率が2%を超え、経済の回復が見込まれる中で金利の上昇圧力が強まっている。他にも、以下の要因が経済成長とインフレに寄与している。
- 企業の投資増加
- 消費者の支出拡大
- 労働市場の回復
これらの要因は、私たちが住宅ローンの返済計画を見直す必要性を浮き彫りにする。
中央銀行の政策
中央銀行、特に日本銀行は金融政策を通じて金利をコントロールしている。金利を引き上げる場合、通常は経済の過熱を抑制するため。最近の政策変更では、金融緩和から金融引締めへ移行する兆しが見られる。この変化は、私たちの住宅ローン金利に直接的な影響を与える。具体的な政策の動向としては、以下のポイントが挙げられる。
- 金利引き上げの頻度
- 資産購入プログラムの見直し
- インフレ目標の設定変更
住宅ローン金利の予測
住宅ローン金利の動向について、さまざまな専門家の見解や過去のデータ分析が存在する。これらに基づいて、今後の金利の予測を考えることができる。
専門家の見解
専門家は、住宅ローン金利の上昇が続くと予測している。特に、以下の要因が指摘されている:
- 経済成長とインフレ: 経済が成長し、インフレが進むと、金利が上昇する傾向がある。
- 中央銀行の方針: 日本銀行が金利引き上げに向かうと、金融機関も追随する可能性がある。
- 国際的な影響: アメリカや欧州の金利政策が日本の金利に影響を与えることも多い。
これらの要因を考慮することが、我々にとって重要である。
過去のデータ分析
過去のデータを分析すると、金利上昇のパターンが浮かび上がる。特に、以下の点が観察される:
- 金利の過去10年間の推移: 2013年から2023年にかけて、金利は徐々に上昇している。特に、2020年以降の経済回復に伴う変化が顕著である。
- 各年ごとの金利変化: 2013年の金利は1.2%から2023年には2.3%に上昇している。
住宅購入への影響
住宅ローン金利の変動が住宅購入計画に与える影響は大きいです。金利が上昇すると、特に毎月の返済額に直接的な影響を及ぼします。これにより、購入者は資金計画の見直しを迫られるかもしれません。
購入者の心理
購入者の心理も重要な要素です。金利の上昇は、購入をためらわせる要因になります。高い金利は、財務負担を感じさせ、今後の経済状況に対する不安を引き起こします。特に初めて住宅を購入する人々にとって、心理的なプレッシャーが強まることが一般的です。
- 懸念感が増すことで、購入決定が遅れる。
- 資金計画の見直しが、購入のタイミングを左右することがある。
- 投資としての魅力が減少する場合がある。
高い金利が継続する時、私たちの購買意欲は減少する傾向が見られます。どのように金利を管理するかが、私たちの意思決定プロセスに影響を与えるのです。
市場の反応
市場の反応も金利上昇に比例して変化します。金利の上昇は、住宅市場の需要を減少させることがあります。データによると、金利が1%上昇するごとに、住宅の販売数が数%減少することが確認されています。
| 年 | 金利(%) | 住宅販売数(件) |
|---|---|---|
| 2020 | 1.2 | 80,000 |
| 2021 | 1.5 | 75,000 |
| 2022 | 2.0 | 70,000 |
| 2023 | 2.3 | 65,000 |
住宅ローン選びのポイント
住宅ローン選びにはいくつかの重要なポイントがあります。金利の動向や自身の経済状況を踏まえた上で適切なプランを選ぶことが必要です。
最適なローンプラン
最適なローンプランを見つけるために、以下の要素を考慮します。
- 金利タイプの選択: 固定金利型や変動金利型があり、返済期間やリスクの受け入れ度に応じて選ぶことが重要です。
- 返済期間の選定: 返済期間が短いほど、総返済額は減少しますが、月々の返済額が増加するため、ライフスタイルに合った期間を選ぶ必要があります。
- 手数料の確認: 初期手数料や契約手数料など、金利以外の経費も含めて総額を理解することが大切です。
借り換えのタイミング
借り換えは金利が下がったときや、経済情勢が変わったタイミングで行います。以下のような状況が借り換えを検討するきっかけになり得ます。
- 金利が低下: 現行の金利よりも低い金利が提供される場合、借り換えによるメリットが生まれます。
- 返済負担の軽減: 生活環境の変化に基づいて、月々の返済額を軽減するための手段として借り換えを利用することも一つの方法です。
- 新しいローンの条件: 新しいローンでより良い条件が得られる場合、借り換えのメリットを考慮します。
Conclusion
住宅ローン金利の動向を注視することは私たちにとって非常に重要です。金利上昇が続く中で、資金計画の見直しや適切なローンプランの選択が求められます。特に初めて住宅を購入する方々には、金利変動が心理的な影響を与えることもあるため、慎重な判断が必要です。
市場の反応や国際的な影響を考慮しながら、今後の金利動向をしっかりと把握し、賢い選択をしていきましょう。私たちの未来の住まいのために、情報を基にした計画が成功の鍵となります。