住宅ローンを利用している私たちにとって、住宅ローン残高証明書は欠かせない書類です。この証明書が必要なタイミングを知っているでしょうか?特に、確定申告や借り換えを考える際には、その重要性が増します。私たちは、いつこの証明書を取得すれば良いのかを理解することで、スムーズな手続きを実現できます。
住宅ローン残高証明書の概要
住宅ローン残高証明書は、ローンの残高を公式に証明する重要な書類です。この証明書は、金融機関から発行され、通常は年に1回、借入者の要請に応じて取得可能です。例えば、確定申告や新たな融資を検討する際に有用です。
証明書に記載される情報には以下が含まれます:
住宅ローン残高証明書は、適切なタイミングで取得することが求められます。特に、確定申告の準備や借り換えの際に、最新の情報が必要となります。また、期限までにリクエストすることが重要で、発行までの時間を考慮する必要があります。
住宅ローン残高証明書が必要な理由
住宅ローン残高証明書は、さまざまな場面で必須の書類です。主に所得税控除の申請や住宅購入時の手続きに利用されます。この証明書を適切に活用することで、私たちの経済的利益を最大限に引き出せます。
所得税控除の申請
所得税控除を受けるには、住宅ローン残高証明書が必要不可欠です。確定申告時、金融機関が発行した申請書類を基に住宅ローンの利息分を控除できます。具体的な控除額は、次のような要素に基づいて計算されます。
この書類がないと、適正な控除が受けられず、税負担が増加します。
住宅購入時の手続き
新たに住宅を購入する際、住宅ローン残高証明書が重要です。購入者が借り入れの条件を確認するため、必要な情報が詰まっています。また、別のローンに借り換えを考える時にも、残高証明書は必要です。具体的には、以下の情報が含まれます。
住宅ローン残高証明書を取得するタイミング
住宅ローン残高証明書の取得には適切なタイミングが重要です。この証明書は、税金や金融関連の手続きに必要な書類です。
年末の申請
年末は住宅ローン残高証明書を取得する最適な時期です。多くの金融機関では、毎年12月末時点の残高や利息額に基づいた証明書を発行します。年末の証明書を使って確定申告を行うことで、住宅ローンの利息控除を受けられます。税控除を適用するためには、毎年1月から3月の間に申請を行う必要があります。さらに、申請の際には以下の情報を確認しましょう。
- 残高額
- 支払利息
- 返済予定日
これにより、必要な情報を確実に取得できます。
契約更新時
契約更新時にも住宅ローン残高証明書が重要です。契約の更新が行われる際、新しい条件や利率などが設定されることがあります。そのため、現在の借入残高や未払い利息の最新情報を確認することが推奨されます。借り換えを考える際も、この証明書は必要です。更新のタイミングで証明書を取得することで、最適な金融商品を選択しやすくなります。特に、以下のポイントに注意しましょう。
- 更新後の利率
- 新たな返済計画
- 周辺市場の動向
住宅ローン残高証明書の取得方法
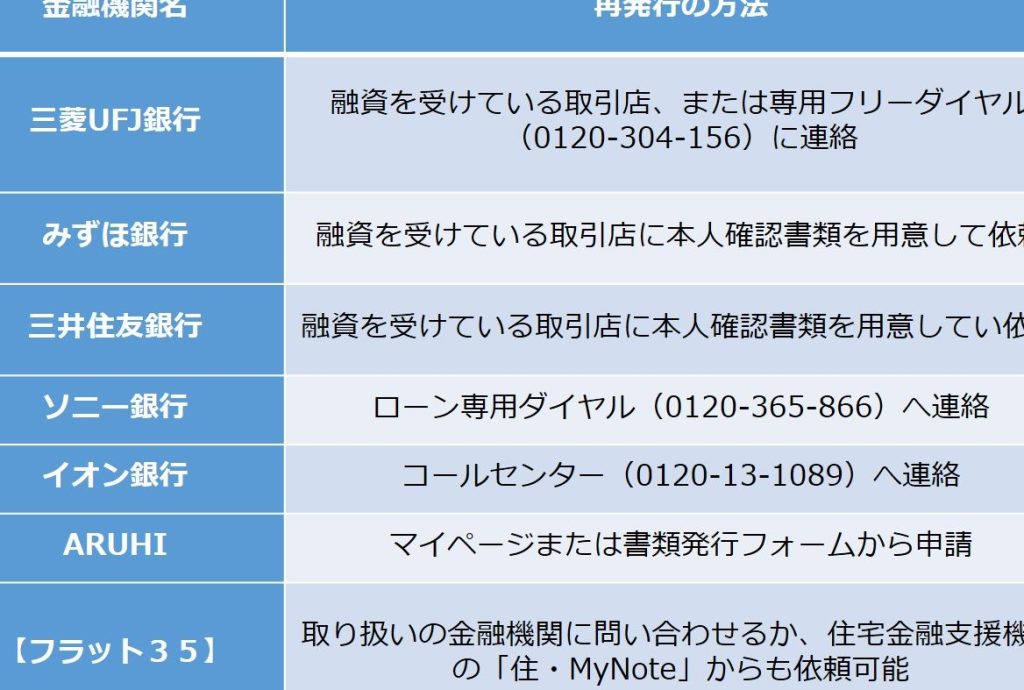
住宅ローン残高証明書を取得する方法は、金融機関ごとに異なることがありますが、基本的な手順は共通しています。まず、私たちは金融機関の窓口や公式ウェブサイトで必要書類を確認することから始めます。証明書をリクエストするために次のステップが存在します。
- 必要書類の準備
所定の書類を用意する必要があります。一般的には、本人確認書類や住宅ローン契約書が求められます。
- リクエストの提出
書類を準備したら、窓口やオンラインで申請します。この際、個人情報や契約情報を正確に入力することが重要です。
- 発行手数料の支払い
多くの金融機関では、証明書の発行には手数料がかかります。手数料の金額を確認して、支払を行います。
- 証明書の受取
リクエストから数日後、郵送または窓口で証明書を受け取ります。受け取った証明書に誤りがないか確認しましょう。
住宅ローン残高証明書に関する注意点
住宅ローン残高証明書にはいくつかの重要な注意点があります。**証明書の取得方法やタイミングには慎重さが求められます。**取得する際、まず金融機関の具体的な手続きを理解しておく必要があります。各銀行のウェブサイトには詳細な情報が掲載されていますが、対面の窓口で直接確認することもおすすめです。
証明書は、特に**確定申告や借り換え時に重要な役割を果たします。**適切な時期に再発行を求めることで、控除や新たな条件を有効に活用できます。例として、年末は多くの金融機関が発行を集中させる時期であり、このタイミングでの申請が理想的と言えます。
取得に際しては、**適切な書類の準備が不可欠です。**本人確認書類や住宅ローン契約書に加え、必要に応じて追加書類が求められることがあります。これらが整っていないと、申請が遅延する可能性が高まります。
また、**各銀行が設定している発行手数料についても理解が必要です。**手数料の発生や支払い方法を事前に確認しておくことで、ストレスのない手続きを実現できます。リクエストを行った後は、数日内に発行された証明書を確認し、誤りがないことを管理することが求められます。
Conclusion
住宅ローン残高証明書は私たちの財務管理において非常に重要な役割を果たします。適切なタイミングで取得することで、経済的なメリットを最大限に引き出せるでしょう。特に確定申告や借り換えの際には、この証明書が不可欠です。
年末に発行を依頼することが理想的であり、手続きをスムーズに進めるためには必要書類を事前に整えておくことが大切です。私たちがこの情報を活用することで、住宅ローンに関する手続きをより効率的に行えるようになります。