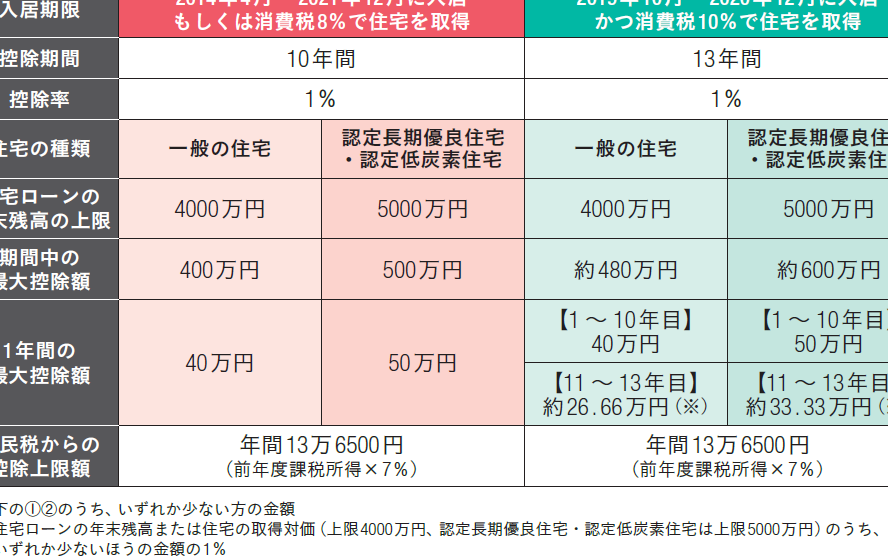
住宅を購入する際、住宅ローン控除は非常に重要なポイントです。私たちは、住宅ローンを利用することで得られる税金の還付について知りたいと思っている人が多いと感じています。住宅ローン控除はいくら返ってくるのか、具体的な金額や条件を理解することで、私たちの家計にどれだけの影響があるのかを把握できるでしょう。
住宅ローン控除とは
住宅ローン控除は、住宅購入時に利用できる制度です。この制度を利用すると、納税者が住宅ローンを利用して住宅を取得した場合に、一定の割合で税金が還付される仕組みです。具体的には、住宅ローンの年末残高に基づいて、所得税や住民税が軽減されます。
主な特徴は以下の通りです:
- 控除期間:原則として10年間。
- 控除率:ローン残高の1%が税額控除されることが一般的。
- 適用条件:新築または購入物件が一定の要件を満たす必要がある。
- 借入限度額:控除対象となる借入限度額が定められている。
住宅ローン控除の計算方法
住宅ローン控除の計算は、主に所得税と住民税の二つにわかれています。それぞれの控除方法を見ていきます。
所得税に対する控除
所得税に対する住宅ローン控除は、年間のローン残高に基づいて計算されます。一般的に、控除額は年末のローン残高の1%です。例えば、年末残高が3,000万円の場合、控除額は30万円となります。この控除は、納税者が実際に支払った所得税から直接差し引かれます。さらに、上限も設定されており、控除対象となる借入限度額や住宅の要件によって異なります。
住宅ローン控除の適用条件
住宅ローン控除を受けるためには、いくつかの適用条件があります。これには、物件の種類や納税者の状況が関わります。
取得対象となる住宅
取得対象となる住宅には、以下の要件があります。
- 新築住宅: 新たに建設された住宅。
- 中古住宅: 認定された一定の要件を満たす中古住宅。
- 住宅ロ—ンの借入: 借入金額が課税所得の範囲内であること。
- 居住要件: 取得後、本人またはその家族が居住すること。
これらの条件を満たさない場合、控除が受けられないため注意が必要です。住宅の所在地や購入価格なども考慮されます。
申告の手続き
申告の手続きには、確定申告が不可欠です。以下のステップを踏むことで、スムーズに手続きを進められます。
- 必要書類の準備: 住宅ローンの契約書や登記事項証明書。
- 申告書の作成: 所得税の確定申告書に必要事項を記入。
- 控除額の計算: 年末残高に基づき、控除額を算出。
- 申告書の提出: 期限内に税務署へ提出。
住宅ローン控除のメリット
住宅ローン控除のメリットには多くの利点があります。それにより、納税者は経済的負担を軽減できるチャンスが増えます。以下に主なメリットを列挙します。
住宅ローン控除は住宅取得者にとって重要な制度です。私たちの生活において、住宅は大きな支出であり、その軽減策が求められます。この制度を上手に利用することで、経済的な負担を少しでも軽減できるでしょう。
また、これらの控除を受けるためには、いくつかの条件があります。新築や認定中古住宅が対象であり、個人またはその家族が居住する必要があります。申告手続きでは、確定申告が必要ですし、必要書類の準備なども忘れずに行ってください。
まとめ
住宅ローン控除は、私たちの家計において重要な役割を果たす制度です。特に、納税者が住宅ローンを利用して住宅を取得した際に所得税や住民税が減少します。この控除の基本的な仕組みを押さえることで、住宅購入後の税金負担がどのように変わるか予測できます。
住宅ローン控除の主な条件には以下のものがあります:
- 新築住宅または認定された中古住宅に限る。
- 借入金額は課税所得の範囲内である必要がある。
- 取得後、本人またはその家族が居住することが求められる。
加えて、控除率はローン残高の1%が基本で、期間は原則として10年間です。ここで、具体的な計算方法も忘れてはなりません。例えば、年末のローン残高が3000万円の場合、控除額は30万円となります。この金額は実際に支払った所得税から直接差し引かれます。
住宅ローン控除の申告は確定申告を通じて行われ、必要書類の準備や申告書の作成が求められます。その過程で、控除額の計算も欠かせません。私たちは準備をしっかり行い、控除を最大限に活用することが重要です。
Conclusion
住宅ローン控除は私たちの家計に大きな影響を与える重要な制度です。この控除を利用することで税金が軽減され、長期的な経済的メリットを享受できます。新築や認定された中古住宅を取得した際には、適用条件をしっかり確認し、確定申告を通じて必要な手続きを行うことが求められます。
私たちがこの制度を正しく理解し活用することで、経済的な負担を軽減し、より良い生活を実現できるでしょう。住宅ローン控除を上手に利用して、賢い資産形成を目指していきましょう。