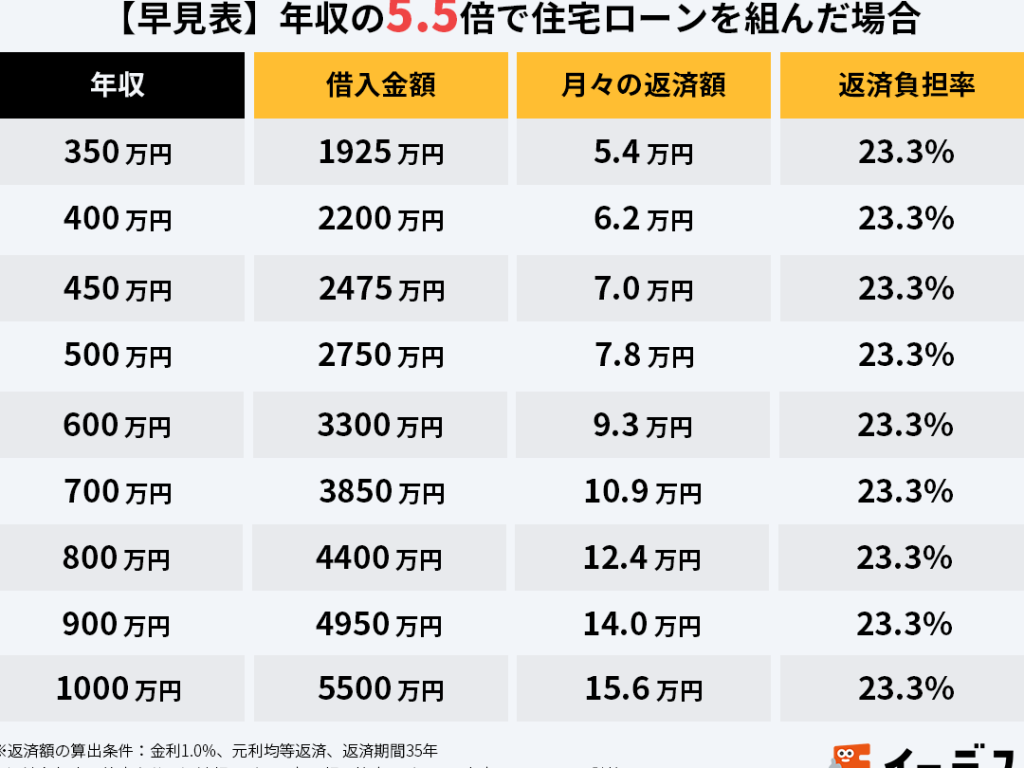
住宅を購入する際に避けて通れないのが住宅ローン 何円という疑問です。私たちの多くは、理想の住まいを手に入れるために、どのくらいの金額を借りる必要があるのか気になりますよね。ローンの金額は、生活設計や将来の資金計画に大きな影響を与えるため、しっかりと理解しておくことが重要です。
住宅ローン 何円の基本知識
住宅ローンは、住宅を取得するための資金を借りる手段です。金額は物件の価格や借入条件によって異なるため、理解が求められます。
住宅ローンの定義
住宅ローンは、主に住宅を購入するために必要な資金を金融機関から借りることを指します。通常、借入額は物件の評価額の70%から90%の範囲で設定されます。返済は数年から数十年単位で行われ、金利や手数料が発生します。特に金利がローン総額に大きく影響するため、慎重な算定が必要です。
住宅ローンの種類
住宅ローンには主に以下の3つの種類があります。
- 固定金利型:契約時の金利が返済期間の全てにわたって固定されるタイプ。市場金利の変動に影響されないため、安定した返済計画が立てやすいです。
- 変動金利型:市場金利に連動して金利が変動するタイプ。金利が低い時期に有利ですが、将来的な金利上昇リスクが伴います。
- フラット35:住宅金融支援機構が提供する長期固定金利型のローン。条件を満たすと35年間金利が固定され、安定性があります。
住宅ローンの金利について
住宅ローンの金利は、借入額や返済額に大きな影響を与えます。この項目では、金利の種類やその影響要因について詳しく説明します。
固定金利と変動金利
固定金利型の住宅ローンは、契約時に決めた金利が返済期間中ずっと変わりません。これにより、毎月の返済額が一定となり、将来のライフプランが立てやすくなります。例えば、10年間固定金利で借り入れた場合、その期間中は金利の変動を心配する必要がありません。
一方で、変動金利型は市場金利に応じて金利が変動します。初期金利が低いため、短期的な支払いは楽ですが、将来的な金利上昇リスクが伴います。金利が上がった場合、返済額も増加するため、長期的には注意が必要です。例えば、定期的に金利が見直される際に、金利の変動によって支払い額が大きく変わる可能性があります。
金利の影響要因
住宅ローンの金利は、様々な要因によって影響を受けます。具体的には、以下の要素が挙げられます。
- 日本銀行の政策金利: 金利を決定する中央銀行の政策は、住宅ローン市場にも影響を与えます。
- 市場の需給: 借入希望者が多い場合、金利が上昇することがあります。
- 金融機関の競争: 銀行やローン会社間の競争は、金利を低く保つ要因になります。
- 借り手の信用力: 安定した収入や良好な信用情報があれば、より低い金利での借入が可能です。
住宅ローンの返済計画
住宅ローンを契約する際、返済計画は非常に重要な部分です。返済計画において、適切な返済期間や返済額の算出方法を考慮する必要があります。それでは、詳細を見ていきましょう。
返済期間の選択
返済期間は通常、10年から35年の範囲内で設定できます。この期間の選択により、月々の返済額や総支払利息が大きく変わります。一般的に、返済期間が短いほど月々の返済額は高くなり、利息負担は少なくなります。一方、返済期間が長いほど月々の返済額は低くなりますが、支払う利息総額は増加します。
具体的には、以下の選択肢があります。
- 10年プラン:返済額が高いため早期の完済が可能。
- 20年プラン:月々の返済がバランスよく、無理なく返済できる。
- 30年プラン:月々の負担が軽いが、利息が多くかかる。
返済期間を決める際は、自分たちの生活スタイルや将来のライフプランを考慮することが重要です。
返済額の算出方法
返済額の算出方法にはいくつかのステップがあります。まず、借入額を決定します。借入額は物件の評価額の70%から90%に基づきます。次に、金利と返済期間を考慮します。この情報を用いて、毎月の返済額を算出できます。
返済額は、以下の計算式で求められます。
- 月々の返済額 = 借入額 × (金利 ÷ 12) ÷ (1 – (1 + 金利 ÷ 12)^(-返済期間 × 12))
住宅購入の総費用
住宅購入にはさまざまな費用がかかります。これらの費用をしっかりと把握することで、より良い選択が可能になります。
購入価格の内訳
購入価格は主に以下の要素から成り立ちます。
- 物件の評価額: 物件の市場価値によって決まります。
- 諸費用: 税金や手数料、登記費用などが含まれます。
- 土地の価格: 土地代は地域によって異なります。
- 建物の価格: 新築と中古で大きく変わります。
これらを考慮すると、物件の総合的な価格が見えてきます。また、物件購入時の初期費用がどう反映されるかも重要です。
諸費用の考慮
住宅購入には諸費用が必ず発生します。例えば以下のようなものです。
- 印紙税: 契約書に貼る印紙代です。
- 登記手数料: 所有権移転登記に必要な費用。
- 火災保険料: 建物を守るための保険料です。
- その他の手数料: 契約・仲介手数料などがあります。
住宅ローンの申請手続き
住宅ローンの申請手続きは、購入したい物件や借入額によって異なるが、基本的な流れと必要書類は共通している。明確な理解が、スムーズな申請につながる。
必要書類と条件
住宅ローンを申し込む時、次のような必要書類が求められる。
- 本人確認書類:運転免許証やマイナンバーカード。
- 収入証明書:源泉徴収票や確定申告書。
- 物件関連書類:不動産の売買契約書や物件評価書。
- 資産証明書:預金残高証明書や給与明細書。
また、借入にあたっての条件も設定されている。一般的には、年齢制限や信用情報の確認が必須として、年収に応じた借入可能額が決まる。
申し込みの流れ
住宅ローンの申し込みは、以下のステップで行う。
- 事前相談:金融機関に行き、仮審査を受けることで借入額の目安を確認。
- 本申込:必要書類を揃え、正式に申請をする。
- 審査:金融機関での審査が行われ、結果が通知される。
- 契約:審査通過後、契約書に署名捺印し、融資の手続きに進む。
- 融資実行:契約締結後、融資金が供給され、物件購入が完了。
結論
住宅ローンの金額は私たちの未来に大きな影響を与える重要な要素です。適切な借入額や返済計画を立てることで、理想の住まいを手に入れるだけでなく、将来のライフプランも安心して描くことができます。金利の選択や返済期間の設定は慎重に行う必要がありますが、しっかりとした知識を持つことで、より良い選択が可能になります。私たちの住宅購入の旅が成功するためには、情報をしっかりと把握し、計画的に進めることが欠かせません。