住宅を購入する際、多くの人が気にするのが**住宅ローン控除 年収 いくらまで**というポイントです。この制度を利用することで、私たちの家計にどれほどの影響があるのか、具体的な数字を知りたいと思いませんか?年収によって控除の限度額が変わるため、正しい情報を把握することが重要です。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入する際の負担軽減に寄与する制度です。この制度により、一定の条件を満たすことで所得税や住民税が軽減されます。ここから、住宅ローン控除の詳細について深掘りしていきます。
住宅ローン控除とは
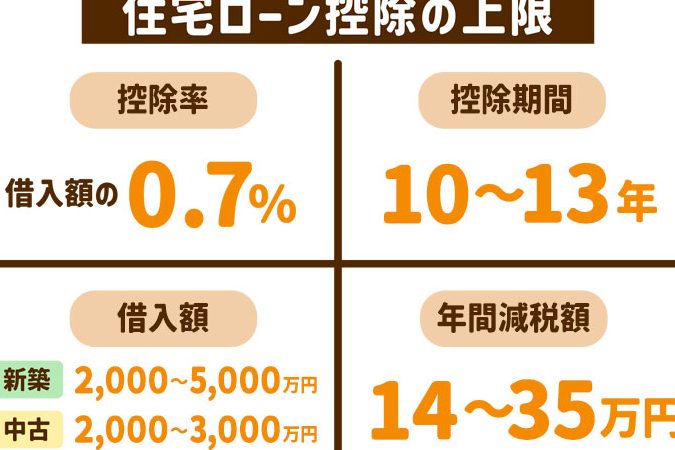
住宅ローン控除とは、住宅の取得や改修のために借り入れたローンの金利を一定期間にわたり控除する仕組みです。これは、自宅を所有する個人が享受できる税制優遇です。たとえば、住宅ローン控除を利用することで、年末の住宅ローン残高に応じた一定率が所得税から差し引かれます。この控除は、最大で10年間適用され、新たに住宅を取得した年を含む年度から順次算入されます。
控除の対象となる要件
住宅ローン控除を受けるためには、いくつかの条件が設定されています。主な要件は以下の通りです。
- 住宅の要件: 購入した住宅が一定の基準を満たしていること。新築住宅、既存住宅、または改修を施した住宅などが対象です。
- 借入額の要件: 住宅ローンの借入額が一定以上であること。上限額は年により異なります。
- 居住の要件: 購入した住宅に自ら居住していることが求められます。この居住は原則として1年以上続けなければなりません。
- 所得の要件: 所得税の課税対象となる年収が規定の範囲内である必要があります。年収が高いと控除額が減少する場合があります。
年収と住宅ローン控除の関係
住宅ローン控除と年収の関係は非常に重要です。年収が高いほど、控除を受けることができる特典が変わります。具体的には、年収の上限が定められており、その限度内で控除が適用される仕組みです。
年収の上限
住宅ローン控除の適用を受けるためには、年収が一定の上限を超えない必要があります。2023年の場合、給与所得者の年収が3,000万円を超えると控除の対象外になります。また、配偶者控除や扶養控除など他の税制優遇措置と関係するため、年収の調整も考慮しましょう。国税庁の情報によると、控除対象の年収はその後も変化があり得るため、最新の情報を常にチェックしておくことが大事です。
控除額の計算方法
控除額の計算は、年収や借入額によって異なります。基本的には、借入金の残高や年収の一定割合が控除されます。最大控除額は20万円が一般的で、控除期間は最長で10年です。詳しい計算式は以下の通りです。
- 借入金残高の1%が控除される
- 年収が高い場合は、その割合が減少する可能性がある
住宅ローン控除を受けるための手続き
住宅ローン控除を受けるためには、正しい手続きを踏むことが必要です。私たちは、スムーズに控除を受けるための方法を理解しておくべきです。
必要な書類
住宅ローン控除を受けるには、次の書類が必要です。
- 住宅借入金等特別控除申告書:控除を申請するための基本書類
- 源泉徴収票:年収を証明するための書類
- 借入金の契約書のコピー:住宅ローンの明細を提示
- 居住証明書:物件に居住していることを証明する書類
- 返済計画書:返済内容に関する詳細を示す書類
これらの書類を用意しておくことで、申請手続きが迅速になります。
手続きの流れ
手続きの流れは以下の通りです。
- 書類の準備:必要な書類を集める。
- 税務署への申告:管轄の税務署に必要書類を提出する。
- 控除額の計算:借入金残高に基づき、控除額を算出する。
- 税金額の確認:控除後の税金額を確認し、必要に応じて追加手続き。
- 年度ごとの申告:毎年、控除を受けるための申告を行うことが求められる。
年収に応じた控除のメリット
住宅ローン控除は年収に基づいて異なる特典を提供します。年収によって控除額が変わるため、私たちの経済状況に応じたメリットを理解することが重要です。
高年収者のケース
高年収者は、控除の適用限度があります。年収が3,000万円を超える場合、住宅ローン控除が適用されなくなります。そのため、借入金残高の1%を控除として受け取れないのが現実です。一方で、年収内であれば以下のようなメリットがあります。
- より高い借入金残高の控除:借入金が多ければ多いほど、控除額も増えます。
- 税負担の軽減:所得税や住民税が減少し、家計に余裕が生まれます。
高年収者には控除の限度はあるものの、借入条件を見直すことで税負担を最小限に抑える手段もあります。
低年収者のケース
低年収者にとって、住宅ローン控除は大きな助けになります。年収が300万円を下回る場合でも、控除が適用されるケースが多くあります。以下の点に注意することで、より多くのメリットを享受できます。
- 控除の拡大:低年収でも借入金残高に応じた控除が得られます。
- 住民税の控除対象:所得税だけでなく、住民税にも影響を及ぼします。
まとめ
住宅ローン控除は私たちの家計にとって非常に重要な制度です。年収に応じた控除の限度額を理解することで、より賢い住宅購入が可能になります。特に高年収者は控除の対象外になる可能性があるため、注意が必要です。
また低年収者にとっては、控除が大きな助けとなり得ます。これにより税負担の軽減や住宅購入の夢が現実になるチャンスが広がります。私たちがこの制度をしっかりと活用することで、より良い未来を築く手助けとなるでしょう。最新情報を常にチェックし、賢く活用していきたいですね。