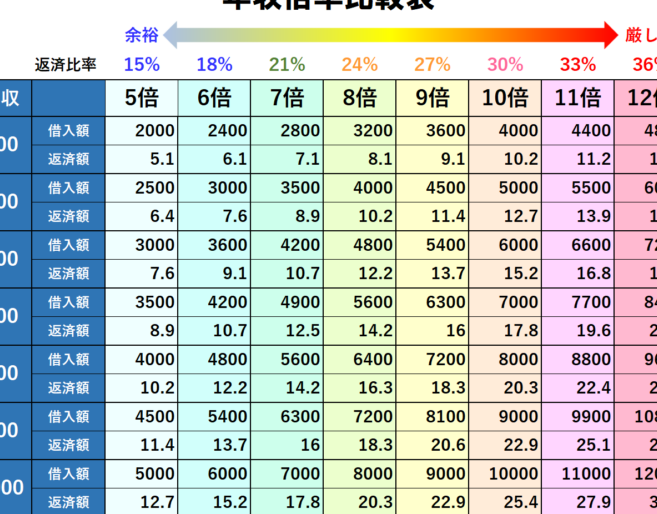
住宅ローンを考えるとき、私たちが最初に気になるのは「所得の何倍まで借りられるのか」ということです。この疑問に答えることは、賢い住宅購入を実現するための第一歩です。 住宅ローンは人生の大きな投資であり、適切な借入額を理解することが重要です。
住宅ローンの基本知識
住宅ローンは、多くの人にとっての大きな投資です。この投資を成功させるためには、いくつかの基本的な知識が重要です。まず、住宅ローンを借りる際、借入額は年収の何倍まで可能なのか、具体的な基準を理解する必要があります。
一般的に、金融機関は年収の5倍から7倍の範囲で貸し出しを行います。具体的な額は以下の要因で変動します。
- 返済期間:返済期間が長ければ、毎月の負担額が軽減されるため、借入額が増える傾向があります。
- 金利:低金利の時期では、月々の返済額が少なくなるため、借入額も増加しやすいです。
- その他の負債:他のローンやクレジットカードなどの負債が多い場合、借入可能額が減少することがあります。
ローンの審査過程では、金融機関が借り手の信用力を評価します。年収の証明、職業、勤続年数などが考慮されます。信用スコアも重要で、高いスコアは良い条件での借入を可能にします。
借入額を決める際、生活費や将来の支出も考慮すべきです。住居費は、収入の25%から30%以内に抑えることが理想的です。この基準を満たすことで、安定した生活を維持しながら住宅ローンを返済できます。
所得の何倍が適正か
住宅ローンを利用する際、借入を決定する基準は非常に重要です。適切な借入額を知ることで、安心して返済計画を立てることができます。
借入可能額の計算
借入可能額は、一般的に年収の5倍から7倍が基準となります。この計算式を基に、いくつかの要素を確認します。
- 年収:借入額の基準となる。
- 返済期間:通常は20年から35年。
- 金利:現在の市場金利を確認。
- その他の負債:存在するローンも考慮。
計算式は以下のようになります。
| 年収 | 借入可能額(5倍) | 借入可能額(7倍) |
|---|---|---|
| 400万円 | 2000万円 | 2800万円 |
| 600万円 | 3000万円 | 4200万円 |
| 800万円 | 4000万円 | 5600万円 |
適正な借入額を決めるためには、自分の状況に合った金額を考えよう。
所得基準とその影響
所得基準は、金融機関が住宅ローンの申請を評価する際に重要です。この基準によって借入可能な金額が変動します。
- 年収証明:給与明細や源泉徴収票で確認される。
- 信用スコア:返済能力を判断するため。
- 生活費:収入に対する負担を軽減するためにも重要。
住宅ローンを考える際のポイント
住宅ローンを検討する際には、いくつかの重要なポイントを考慮する必要がある。これにより、借入可能額や返済プランを適切に理解できる。
金利の影響
金利は住宅ローンの総支払額に大きな影響を与える。金利が高いと、返済額が増えることが一般的。例えば、1%の金利上昇は、総返済額を数百万円増加させる可能性がある。私たちが考えるときに注目すべきは、以下のポイントです:
- 固定金利の場合: 一定の期間、金利が変わらず、安心感が得られます。
- 変動金利の場合: 市場金利に連動し、利息が変動しますが、金利が下がると返済額が減る利点もあります。
- 金利タイプ選択: 自分たちの生活スタイルや将来の計画に沿った金利タイプを選択することが重要です。
金利の動向に注意し、長期的な視野で判断することで、より良いローン契約につながります。
その他の費用
住宅購入には、ローン返済以外にも多くの費用がかかる。これらの費用を理解することは、予算計画を立てる際に不可欠です。私たちが考慮すべき主な費用には以下のものがあります:
- 手数料: 住宅ローンの借入に関わる手数料や手続き費用が発生します。これには、融資手数料や登記手数料が含まれます。
- 保険料: 住宅ローン保証料や火災保険なども必要です。これらの保険は、万が一の事態に備えるため重要です。
- 維持管理費: 住宅を維持するための固定資産税や管理費も考慮する必要がある。
収入増加と住宅ローン
収入の増加は、住宅ローンの借入額に直接的な影響を与えます。私たちは、年収が増えることで、借入可能額も増加することを理解しています。この増加に伴い、より質の高い物件を選択できる可能性が高まります。まず、年収の基準が適用され、一般的に年収の5倍から7倍が上限とされています。
住宅ローンを申請する際、以下の要素が重要です。
- 年収の増加: 年収が100万円上がると、借入可能額も数百万円増えることがある。
- 信用スコア: 高い信用スコアは、低金利の住宅ローンを引き受ける手助けになる。
- その他の負債: 現在の負債が少ないほど、借入額は増える傾向にある。
また、生活費を管理することで、将来的な収入増加の影響をプラスに働かせることができます。理想的には、毎月の住宅関連支出を収入の25%から30%以内に抑えると、無理なく返済できるでしょう。そうすることで、生活の質を保ちながら、住宅ローンの返済をスムーズに行うことが可能です。
収入増加を計画に組み込む際には、次のことを考慮します。
- 昇給: 求めている職場での昇進や定期的な昇給を視野に入れる。
- 副収入: 副業を通じて収入を増やす方法を模索する。
- 投資: 賢い資産運用により、長期的な収入増加を目指す。
まとめ
住宅ローンを賢く利用するためには所得の何倍まで借りられるのかを理解することが不可欠です。年収に応じた適切な借入額を把握し、生活費や将来の支出を考慮に入れることで、無理のない返済計画を立てることができます。
また金利やその他の費用も重要な要素です。これらをしっかり理解することで、安定した生活を維持しながら理想の住まいを手に入れることが可能になります。収入の増加を見据えた計画を立てることで、将来的な選択肢も広がります。私たちの生活に合った住宅ローンを選び、安心して暮らせる環境を整えましょう。