住宅を購入する際に気になるのが、住宅ローン控除一年目 いつ適用されるのかということです。この控除は、私たちの家計に大きな影響を与える可能性があるため、正しいタイミングを把握することが非常に重要です。特に初めて住宅ローンを利用する方にとって、控除の適用時期を理解することは、将来の資金計画において欠かせません。
住宅ローン控除の基礎知識
住宅ローン控除は、住宅購入の際に税負担を軽減する制度です。この控除により、住宅ローンの年末残高に応じた金額が所得税から差し引かれます。控除が始まるタイミングや対象条件を正しく知ることは、資金計画において重要です。
住宅ローン控除とは
住宅ローン控除とは、住宅を取得するための借入金に対して適用される税制優遇制度です。特定の条件を満たすことで、私たちの所得税が減額され、お得に住宅を持つことが可能です。この制度は、個人の住宅ローンの年末残高に基づき計算される控除額を提供します。期間は一般的に最大10年ですが、条件によっては延長されることもあります。
対象となる条件
住宅ローン控除を受けるためには、以下の条件を満たす必要があります。
- 居住用物件を購入:取得する物件は私たちが居住するためのものでなければなりません。
- 住宅ローンの借入れ:借入れ金は、一定の金額以上である必要があります。
- 返済期間:返済期間が10年以上のローンに適用されます。
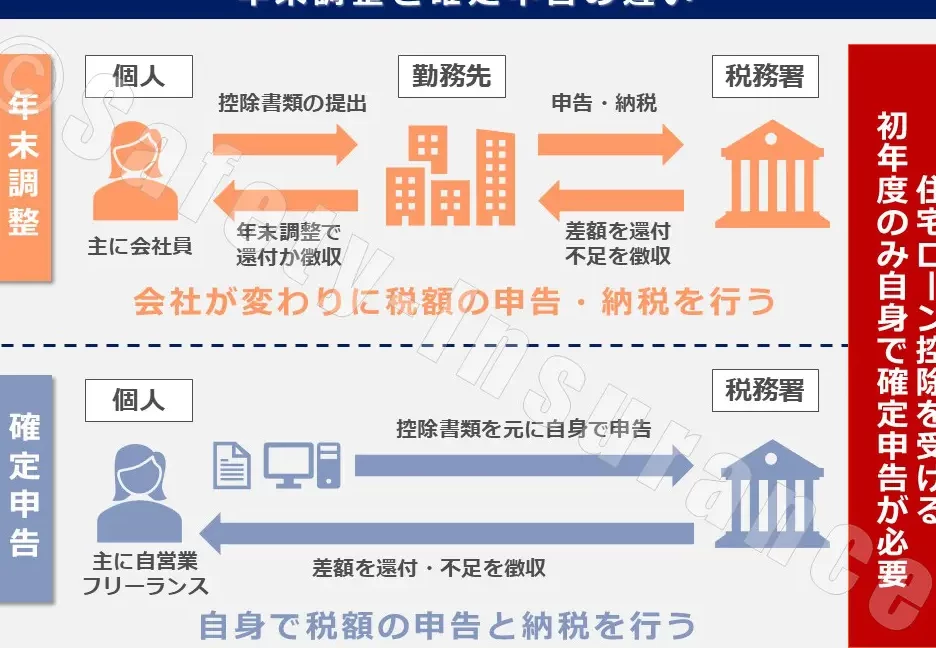
- 申告手続き:所得税の確定申告を行うことで、初年度に控除を受けます。
住宅ローン控除一年目のタイミング
住宅ローン控除の適用タイミングを理解することは、家計の管理において非常に重要です。初年度の控除について具体的なスケジュールを把握することで、資金計画が円滑に進みます。
申請の開始時期
住宅ローン控除の申請は、物件の取得日から始まります。通常、取得した年の翌年に行う所得税の確定申告が必須です。つまり、この申告は控除を受けるための第一歩です。具体的には、次のような点を考慮します。
- 物件取得日:控除はこの日から適用されます。
- 確定申告期間:例年、2月16日から3月15日までです。
初年度の申請を逃さず、早めに準備を進めることが賢明です。
控除の適用時期
住宅ローン控除の適用は、物件取得年の翌年の確定申告を通じて行われます。これにより、所得税から控除額が直接差し引かれます。適用期間は以下の通りです。
| 年数 | 控除率 | 最大控除額 |
|---|---|---|
| 1年目 | 1.0%(年末残高) | 40万円 |
| 2年目 | 0.9%(年末残高) | 30万円 |
| 3年目以降 | 0.8%(年末残高) | 20万円 |
控除額の計算方法
控除額の計算方法は、住宅ローン控除の内容を理解する上で重要です。控除額は、住宅ローンの年末残高に基づいて決まります。初年度の控除率は1.0%で、最大控除額は40万円です。この計算方法を正確に把握することが、控除の最大効果を得るカギです。
控除の計算基準
控除の計算基準は以下の要素から構成されています。
- 年末残高: 住宅ローンの年末残高に基づきます。例えば、残高が4,000,000円の場合、控除額は4,000,000円 × 1.0% = 40,000円になります。
- 控除率: 初年度の控除率は1.0%で、その後年度ごとに変動します。2年目は0.9%、3年目以降は0.8%です。
- 最大控除額: 初年度は40万円、2年目は30万円、3年目以降は20万円と設定されています。
このように、控除額は年末残高と控除率によって変動します。条件によっては、控除額が異なる場合もあります。
一年目の注意点
一年目には特に注意すべき点がいくつかあります。
- 申告期限: 控除の申請は、物件取得年の翌年に行います。申告期限を過ぎると控除を受けられません。
- 必要書類の準備: 所得税の確定申告には、ローン契約書や物件の登記事項証明書などの書類が必要です。
- 居住要件: 物件の取得後、居住を開始する必要があります。居住を開始しないと控除が適用されません。
申請手続きの流れ
申請手続きは住宅ローン控除を受けるための重要なプロセスです。以下に、必要書類や申請先について詳しく述べます。
必要書類
住宅ローン控除を申請するために、以下の書類が必要です。
- 住宅取得に関する契約書: 購入した物件の契約書を準備します。
- 住宅ローンの残高証明書: 銀行から取得する必要があります。
- 居住者の確認書類: 住民票など、居住を証明できる書類を用意します。
- 確定申告に関する書類: 所得税の確定申告に必要な資料を準備します。
必要書類が不足していると、申請が認められない可能性があります。
申請先について
申請は税務署に行います。申請を行う際には、以下のポイントを押さえておくべきです。
- 税務署の窓口: 申請のために直接訪れることができます。
- オンライン申請: e-Taxを利用してオンラインで手続きが可能です。
- 郵送受付: 書類を郵送することもできますが、期限に注意が必要です。
Conclusion
住宅ローン控除の初年度は特に重要な時期です。私たちが正しいタイミングで申請を行い必要な書類を整えることで、控除の最大限の恩恵を受けられます。申告期限を逃さずに、必要な手続きを確実に進めることが家計に大きな影響を与えます。
初年度の控除率や最大控除額を理解し、計画的に進めることで、将来的な資金計画もより安定したものになるでしょう。これから住宅購入を考えている方は、ぜひこの制度を活用して、賢い選択をしていきましょう。