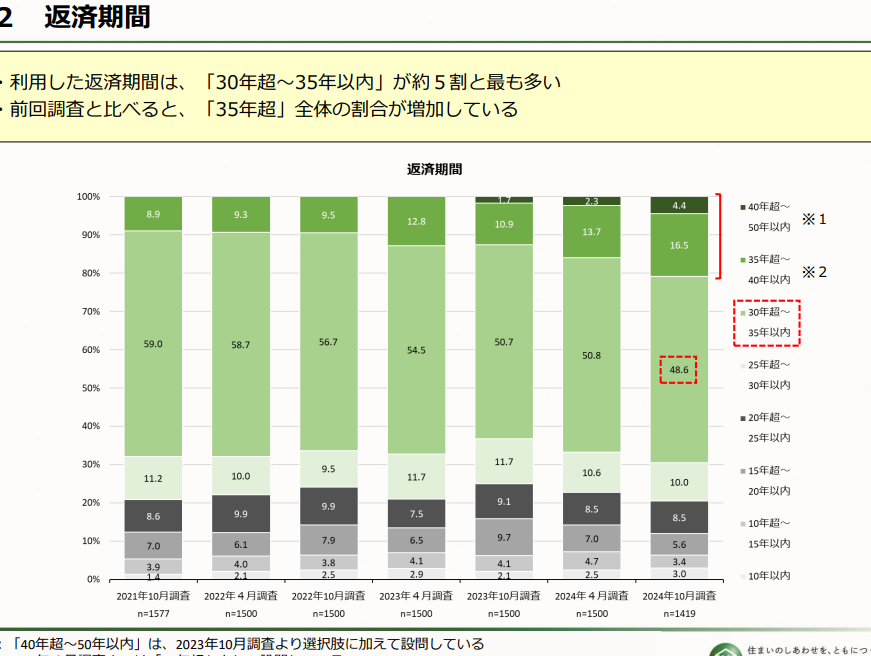
住宅を購入する際、私たちが直面する大きな決断の一つが住宅ローン何年で返すかということです。長期的な視点で考えると、返済期間は私たちの生活に大きな影響を与える要素となります。では、どのように最適な返済期間を選ぶべきなのでしょうか?
住宅ローンの基本知識
住宅ローンは住宅購入において非常に重要な要素です。私たちが知っておくべき基本情報を以下にまとめます。
住宅ローンの種類
住宅ローンには主に以下のような種類があります。
- 固定金利型ローン:金利が返済期間中固定されるため、毎月の返済額が安定します。
- 変動金利型ローン:市場金利に応じて金利が変動し、返済額も変わる可能性があります。リスクが伴いますが、金利が低いときにはメリットがあります。
- フラット35:長期固定金利の住宅ローンです。借入期間が35年まで可能で、一定の基準を満たす必要があります。
これらの選択肢を理解することで、自分たちに最適なローンを選ぶ助けになります。
住宅ローンのメリットとデメリット
住宅ローンには様々なメリットとデメリットがあります。
- メリット:
- 低金利での資金調達:高額な住宅を購入する際に、資金を得やすい。
- 税制優遇:住宅ローン控除など、税金面でのメリットがある。
- 資産形成:家を購入することで、不動産資産を形成できる。
- デメリット:
- 長期の返済義務:貸出期間にわたり返済が続き、負担になることも。
- 金利変動のリスク:変動金利型の場合、市場金利の上昇で返済額が増加するリスクがある。
- 手数料や保証料:借入時には諸費用が発生し、初期コストが高くなる場合がある。
返済期間の選び方
返済期間の選択は、私たちの経済的な負担やライフプランに大きな影響を与えます。最適な返済期間を見つけることは、無理のない返済を実現するために重要です。
一般的な返済期間
一般的に、日本の住宅ローンの返済期間は10年から35年です。具体的な期間については次のような選択肢があります。
- 10年型:早期に完済することで、利息負担を軽減できます。
- 20年型:返済額と利息のバランスが取れ、理想的な選択肢に位置づけられます。
- 30年型:月々の返済額を抑え、生活費との調整が可能です。
- フラット35:長期固定金利により、経済状況に左右されるリスクを軽減できます。
選択肢の中で、自分たちのリスク許容度や将来の目標に応じて、期間を決定することが必要です。
返済期間の影響
返済期間は、利息の総額や月々の返済額に直接影響します。たとえば、短い返済期間では毎月の返済額が高くなり、長い期間では利息が増加します。このように、利害を理解することが重要です。
- 短期ローン:利息総額が低く、早期の完済が可能です。
- 長期ローン:低い月々の返済額で生活に余裕を持てますが、利息が増加します。
- ライフプランへの影響:返済期間が長いと、老後の資金計画にも影響が出ることがあります。
返済シミュレーション
私たちは住宅ローンの返済を考える際、正確なシミュレーションが必要です。シミュレーションを通じて、月々の返済額や総利息を把握できます。
返済額の計算方法
返済額は、ローンの借入額、金利、返済期間によって決まります。計算式は以下のようになります。
- 借入額:1,000万円
- 年利:1.0%
- 返済期間:30年
この場合の月々の返済額は、次の公式を利用して求めます。
[
M = P times frac{r(1 + r)^n}{(1 + r)^n – 1}
]
ここで、(M)は月々の返済額、(P)は借入額、(r)は月利(年利÷12)、(n)は総返済回数(年数×12)です。総利息は、月々の返済額×返済回数−借入額で求められます。これにより、私たちの財務計画が見通しやすくなります。
早期返済のメリット
早期返済には多くのメリットがあります。具体的には以下の点が重要です。
- 利息の軽減:残りの融資残高が早期に減少するため、総支払利息が低くなります。
- 返済期間の短縮:早く返済することで、住宅ローンから早期に解放されるという精神的な安心感があります。
- 資金の自由度向上:住宅ローンが完済すると、他の投資や生活費に回せる余裕が生まれます。
返済計画の立て方
返済計画は私たちの経済的安定に直結する重要なステップです。適切な計画を立てることで、住宅ローンの返済をスムーズに進められるようになります。
収入に応じた返済計画
収入に基づいた返済計画の作成は不可欠です。まず、毎月の手取り収入を把握し、それに基づいて返済額を設定します。一般的には、月々の返済額を手取り収入の25%以内に抑えることが推奨されています。これにより、生活費とのバランスを取りやすくなります。以下の要素を考慮することで、より効果的な計画を立てられます。
- 定職の収入
- ボーナスの受取状況
- 副収入の可能性
- キャッシュフローの変動
生活費とのバランス
生活費とのバランスを考慮することで、過度な負担を避けられます。特に、毎月の基本的な支出を整理して、返済額とどのように調整するかを検討しましょう。生活費には、食費、光熱費、保険料、教育費、その他の支出が含まれます。これらを踏まえて、支出が返済に与える影響を考えることが必要です。
生活費のうち、どの部分を固定費と変動費に分けるかもポイントです。固定費は毎月同様の金額がかかるため、計画しやすいですが、変動費は月によって異なるので柔軟な対応が求められます。次の点も考慮に入れることが大切です。
- 固定的な支出の割合
- 変動的な支出の予測
- 不測の事態に備えた貯蓄
結論
住宅ローンの返済期間は私たちの将来に大きな影響を与える重要な選択です。自身のライフスタイルや将来の目標に合わせて最適な返済期間を選ぶことが求められます。短期ローンの利息軽減や長期ローンの月々の負担軽減など、それぞれの特徴を把握することで賢い選択ができるでしょう。
また、正確なシミュレーションを行い、収入に基づいた返済計画を立てることが不可欠です。生活費とのバランスを考慮し、固定費や変動費を整理することで、安心して返済を続けることが可能になります。私たちの未来を見据えた賢い住宅ローン選びが、より豊かな生活を実現する手助けとなるでしょう。