住宅を購入する際、私たちが見逃せないのが住宅ローン控除の確定申告です。この制度を利用することで、税金の負担を軽減できる可能性があります。しかし、具体的にどのくらいかかるのか、手続きは複雑なのかと不安に思う方も多いでしょう。
住宅ローン控除の概要
住宅ローン控除は、住宅購入時における税金優遇措置です。この制度を利用することで、所得税や住民税の負担を軽減できます。控除の対象は、住宅ローンの借入金額や年末残高に基づいて決まります。
控除の額は数年にわたり適用され、多くの場合、年末のローン残高の1%が目安です。例えば、借入金が3000万円の場合、年間の控除額は30万円になります。このため、長期的に見て大きな節税効果があります。
また、控除を受けるためには、確定申告を行う必要があります。確定申告では必要書類を提出し、適用される控除を明確に申告します。我々は、控除の申請がスムーズに進むよう、事前に必要書類を整えておくことをお勧めします。
この制度の適用を受けるための要件には、主に居住用の住宅を購入し、一定の期間その返済を続けていることがあります。さらに、住宅が新築または取得から一定年数以内であることも重要です。
確定申告の手続き
確定申告は、住宅ローン控除を受けるために欠かせないプロセスです。手続きにはいくつかのステップがあり、事前に準備を整えることでスムーズに進められます。
必要書類の準備
必要書類の準備は、確定申告を成功させるための第一歩です。以下の書類が必要になります:
- 源泉徴収票:勤務先から発行されるもので、給与所得の証明となります。
- 住宅借入金等特別控除申告書:国税庁のウェブサイトからダウンロード可能です。
- 不動産登記簿謄本:物件の取得を証明します。
- 住宅ローン契約書:融資契約の詳細を確認できます。
必要書類を揃えることで、申告がスムーズに進みます。私たちの経験から、書類の不備が申告の遅延や誤りにつながることが多いと実感しています。
申告方法の選択
申告方法には、主に2つの選択肢があります。まず、**自宅での電子申告(e-Tax)**です。メディアに載せられている通り、利用すると入力が簡単で、控除の方法も適用されやすくなります。また、事務所に出向く必要がないため、時間の節約にもなります。
次に、税務署での対面申告です。直接税務署に行くと、専門家からのアドバイスを受けやすいです。しかし、混雑することがあり、事務手続きに時間がかかる場合もあります。
住宅ローン控除の計算方法
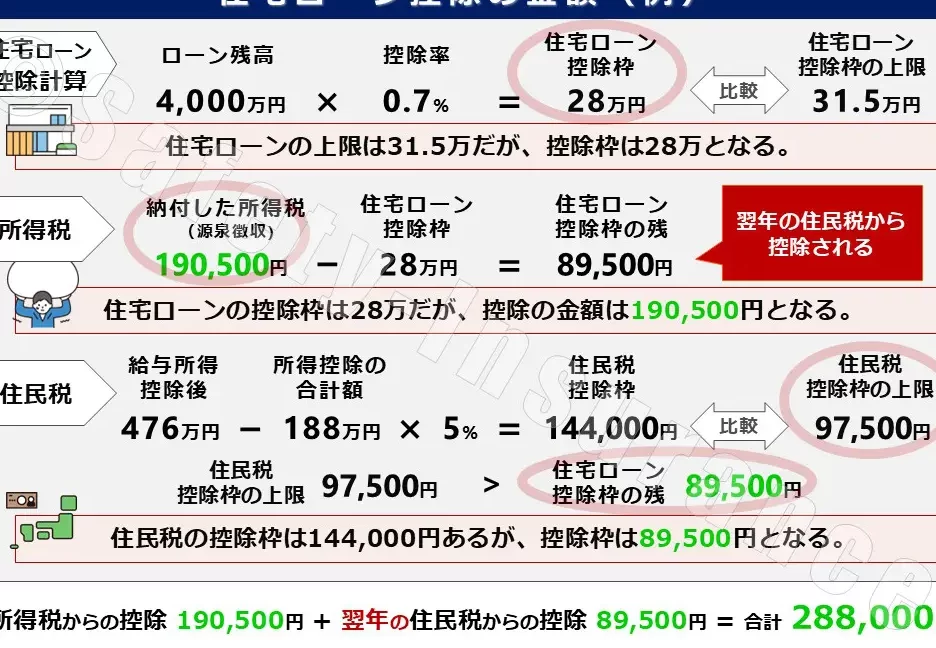
住宅ローン控除の計算は、主に借入金額や年末残高に基づいて行います。これにより控除額が算出され、税金の軽減が可能です。
控除額の算出
控除額は、通常、年末のローン残高の1%が基準です。例えば、借入金が3000万円の場合、控除額は以下のように計算されます。
- 借入金額: 3000万円
- 年末残高: 3000万円
- 控除額: 3000万円 × 1% = 30万円
ローンの残高が変動する場合、控除額も年度ごとに異なります。年初の残高を基準に計算し、特定の条件を満たす際は控除が増えることもあります。
実際の適用例
実際の適用例として、年末残高が2000万円のケースを見てみましょう。この場合、控除額は以下のようになります。
- 年末残高: 2000万円
- 控除額: 2000万円 × 1% = 20万円
確定申告にかかる時間
確定申告には、必要な時間がかかります。プロセスは、書類作成と申告手続きの2つの主要な部分に分かれます。これらの時間を把握することで、無駄を省き、円滑に申告を行うことが可能です。
書類作成にかかる時間
書類作成には、約1時間から数時間を要します。具体的には、以下の書類の準備が必要です。
- 源泉徴収票: 職場からの所得証明書。
- 住宅借入金特別控除申告書: 控除を受けるための申告書。
- 不動産登記簿謄本: 住宅の登録情報。
- 住宅ローン契約書: 契約条件の確認に必要。
これらの書類を整える時間は、個々の状況によって異なります。初めての方や複雑なケースでは、より多くの時間が必要です。
申告手続きの流れ
申告手続き自体には、通常約30分から1時間がかかります。流れは次のようになります。
- 書類を確認する。
- 申告方法を選ぶ(電子申告または対面申告)。
- 申告書に必要事項を記入する。
- 書類を提出する。
注意点とアドバイス
確定申告を行う前に、いくつかの注意点がある。申告の内容や必要書類について正確に把握しておくことが重要です。また、住宅ローン控除の対象となる条件を満たしているか確認することが求められます。これには、購入した住宅が居住用であること、返済を続けていることなどが含まれます。
申告期限には注意を払う必要がある。通常、確定申告の受け付けは毎年2月16日から3月15日までです。この期間を過ぎると、控除を受けられない可能性が高まります。また、電子申告を利用する場合、準備や手続きに必要な時間を計画的に確保しておくと良いでしょう。
必要書類の整備も欠かせない。必要な書類には以下が含まれます。
これらの書類を事前に用意することで、申告時の手間を減らせる。書類が揃っていないと、申告がスムーズに進まない場合があります。
税務署での対面申告も一つの選択肢。 専門家からその場で質問できるのが利点です。ただし、混雑する時間帯は避けて訪れると、よりスムーズに手続きが進むでしょう。また、受付時間を確認しておくことで、無駄な待ち時間を減らせます。
申告手続きの流れはシンプル。書類を確認し、申告方法を選び、申告書を記入した後、書類を提出します。流れを把握しておくことで、手続きが円滑になります。
控除額の計算も重要な要素。年末残高の1%が控除額の目安です。この計算を事前に行うと、申告時のイメージが明確になります。具体的な金額を知ることで、控除を受ける実感が湧きやすくなります。
Conclusion
住宅ローン控除の確定申告は税金の負担を軽減するための重要なステップです。手続きや必要書類をしっかりと準備することで、スムーズに申告が進められます。私たちがしっかりと情報を把握し、期限内に申告を行うことで、控除を最大限に活用できるでしょう。特に電子申告を利用することで、手間を省き、時間を有効に使えます。これからも住宅ローン控除を活用して、賢く税金対策を行っていきましょう。