住宅を購入する際に、住宅ローン控除は大きな助けになります。しかし、住宅ローン控除はいつ返ってくるのか?1年目の流れを知っておくことが大切です。初めての住宅購入で不安を感じている方も多いのではないでしょうか。私たちもその一人でした。
住宅ローン控除の概要
住宅ローン控除は、住宅を購入した際に利用できる税控除制度です。この制度により、借入金の利息部分が所得税から控除されるため、税負担が軽減されます。控除は住宅ローンを借りた初年度から適用されるので、特に1年目の流れに注意が必要です。
具体的には、以下のポイントがあります。
- 控除対象となる借入金限度額は、一般住宅で4000万円まで。認定住宅などの場合は、さらに高額の控除が適用される。
- 控除率は、借入金の残高に応じて異なる。例えば、初年度は1%が基本。
- 期間は最大で10年間。この間、毎年税額控除を受け取れる。
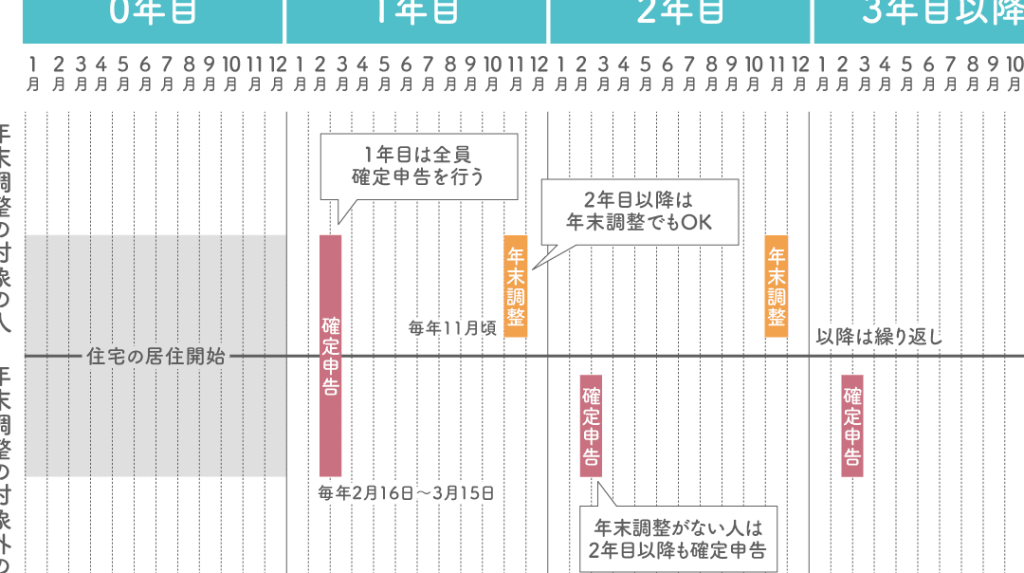
初めて住宅ローンを利用する私たちにとって、申請手続きは重要です。たとえば、確定申告時に必要な書類がいくつかあります。確定申告を行うことで、予想以上の税還付を受けることが可能です。また、年末調整での控除の適用も検討してみるのがいいでしょう。
住宅ローン控除の計算方法
住宅ローン控除の計算は、正確な控除額を把握する上で非常に重要です。控除額は、借入金の残高や控除率に基づいて算出されます。具体的な計算方法にはいくつかの要素があります。
控除対象となる条件
住宅ローン控除を受けるためには、特定の条件を満たすことが必要です。以下の条件に留意してください。
- 住宅の利用目的: 住宅の居住用であること。
- 借入先: 銀行や信用金庫などの金融機関からの借入であること。
- 物件の種類: 一般住宅や認定住宅など、条件が異なる場合がある。
これらの条件に該当することで、控除が適用されます。
控除額の算出方法
控除額は、基本的に借入金の残高に対する一定割合で決まります。初年度の控除率は**約1%**です。控除額の計算方法は以下の通りです。
- 借入金の残高を確認: 年末時点での借入金の残高を確認します。
- 控除率を適用: 借入金の残高に1%を掛けます。
- 控除上限を考慮: 一般住宅では最大400万円まで、認定住宅の場合はそれ以上の控除が適用されます。
1年目の控除のタイミング
住宅ローン控除の1年目は、特に重要な時期です。控除がいつ適用されるか 知ることが、税金の還付額を確保する上で大切です。
審査からのスケジュール
審査後、控除申請に関する手続きは迅速に進める必要があります。例えば、住民票の確認や金融機関発行の借入金残高証明書が求められます。これらが整い次第、確定申告を行います。具体的には、毎年2月16日から3月15日までに申請が必要です。遅れると控除が受けられなくなるため、注意が必要です。また、年末時点の借入金残高を基に控除額が決まるため、正確な情報収集が欠かせません。
控除適用の申請手続き
控除を受けるための申請手続きは、以下のステップで進めます:
住宅ローン控除のメリット
住宅ローン控除には多くのメリットがあるため、これを活用することが重要です。まず、住宅ローンの利息部分が所得税から控除されることで、税負担が軽減される点が挙げられます。この控除は、年間で4,000万円までの借入金が対象ですから、返済計画に強く影響を与えます。
さらに、控除が最大で10年間受けられることも大きなポイントです。これにより、長期的な税金の軽減が図れ、住宅ローンの支払いを効率的に進められます。また、初年度の控除率は約1%であり、具体的な金額は借入金の残高に依存します。このため、利息負担が少なくなることで、他の生活費に回す余裕も生まれます。
加えて、確定申告を通じて予想以上の税還付を受ける可能性があるため、目の前の経済的負担を軽減できます。この還付金のタイミングを理解すれば、資金計画にも役立てられます。特に初年度は、自己負担の軽減を実感しやすい時期です。
また、住宅ローン控除の計算方法はシンプルであるため、誰でも理解しやすいです。借入金残高に1%を掛け、一般住宅であれば最大で400万円までの控除が適用されます。これによって、制度を利用しやすくなり、多くの人にとって経済的メリットが大きくなります。
注意すべきポイント
住宅ローン控除を受ける際に注意すべきポイントがいくつかあります。まず、確定申告を正しく行う必要がある。必要な書類を全て準備し、申請期間内に提出することでスムーズに控除が受けられます。
次に、控除対象年を理解しておくことが重要です。初年度の控除は借入金残高に基づき計算され、通常1%の控除率が適用されます。したがって、借入金が多ければ控除額も大きくなります。
また、居住用の住宅であることが必須です。借入金の用途が投資物件や別荘の場合、控除の対象外となります。我々は、居住用とその他の用途を明確に区別しなければなりません。
さらに、申請手続きにかかる時間を考慮する必要がある。手続きには住民票の確認や金融機関に依頼した借入金残高証明書が必要です。これらの準備に時間がかかることがあるため、早めに取り組むことが推奨されます。
Conclusion
住宅ローン控除は私たちにとって大きな経済的メリットをもたらします。初年度の控除を適切に受けることで税負担を軽減し、他の生活費に回す余裕を生むことができます。申請手続きは少し手間がかかりますが必要書類をしっかり準備し期限内に提出することでスムーズに控除を受けられます。
また控除が最大10年間続くことで長期的な資金計画にも役立ちます。初めて住宅を購入する私たちにとって、住宅ローン控除の理解は非常に重要です。これからも賢く活用し、安心した生活を築いていきましょう。