住宅購入を考えている私たちにとって、瑕疵保険や住宅ローン控除は非常に重要なポイントです。特に瑕疵保険 住宅ローン控除 いつまでという疑問は、多くの人が抱える悩みの一つです。これらの制度を理解することで、より安心してマイホームを手に入れることができます。
瑕疵保険の基本情報
瑕疵保険は、住宅の品質を保障する重要な制度です。この保険により、購入した住宅に瑕疵があった場合、補修費用がカバーされます。
瑕疵保険とは
瑕疵保険とは、新築住宅やリフォーム後の住宅における瑕疵を対象とした保険です。この保険が適用されると、例えば構造的な問題や水漏れなど、重大な欠陥が発見された際に、修理費用の一部または全てが補償されます。このため、私たちの住まいを守るための重要な保険と言えます。
瑕疵保険の必要性
瑕疵保険の必要性は高いです。新築住宅であっても、施工時のミスや材料の不良が潜むことがあります。また、瑕疵保険がない場合、万一の事故に備える方法がありません。瑕疵保険には次のような利点があります。
- 経済的保障: 大規模な修理が必要な場合、高額な費用を負担せずに済む。
- 安心感: 住宅購入後のトラブルが少なくなることで、心に余裕が生まれる。
- 資産価値の維持: 瑕疵が早期に発見され修復されることで、資産の価値を保てる。
住宅ローン控除の概要
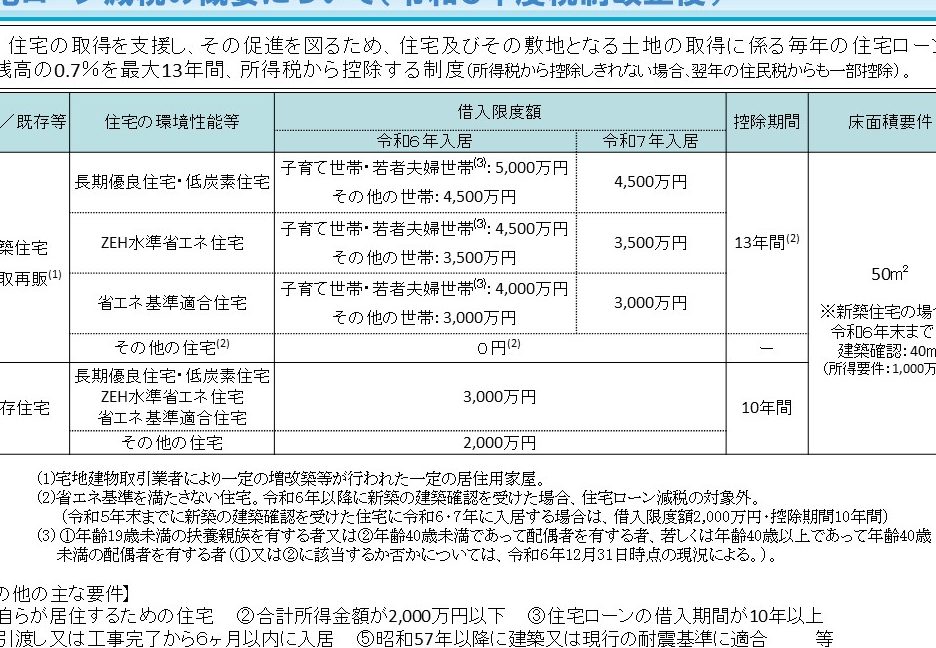
住宅ローン控除は、住宅ローンを利用して自宅を購入した際に利息部分を所得税から控除する制度です。この制度により、負担が軽減され、さらにマイホームの取得を促進する役割も果たします。
住宅ローン控除とは
住宅ローン控除とは、住宅を取得するためのローンで支払った利息を税金から控除できる仕組みです。具体的には、年末時点のローン残高に応じて一定の割合が控除対象となり、最大で40万円の控除を受けられます。この控除を受けることで、所得税の負担が軽減され、家計に優しいサポートとなります。
控除の対象と限度額
控除の対象となるのは、以下の条件を満たす住宅ローンです。
- 住宅の取得が生涯で初めてであること
- 住宅の床面積が50平方メートル以上であること
- 住宅が自己居住用であること
瑕疵保険と住宅ローン控除の関係
瑕疵保険と住宅ローン控除は、住宅購入における重要な制度です。それぞれが異なる役割を果たしながら、私たちの住宅購入をサポートします。以下に、瑕疵保険が必要な理由とローン控除が適用されるケースについて詳しく説明します。
瑕疵保険が必要な理由
瑕疵保険は、住宅の品質と安全性を確保するために必要です。具体的には、以下の理由が挙げられます。
このように、瑕疵保険は、長期的な視点で住宅購入のリスクを軽減します。
ローン控除が適用されるケース
住宅ローン控除は、私たちの経済的負担を軽減する重要な制度です。適用の条件は以下の通りです。
瑕疵保険 住宅ローン控除 いつまで
瑕疵保険と住宅ローン控除の仕組みを理解することは、住宅購入において重要です。特にその適用期間は知っておくべき重要なポイントです。
適用期間の具体例
瑕疵保険の適用期間は、住宅の種類や契約の内容によって異なります。以下のような具体例が挙げられます。
- 新築住宅: 瑕疵保険は、施工から10年間の保証が一般的です。この10年間内に瑕疵が発見された場合、修理費用が保障されます。
- リフォーム住宅: リフォーム工事の場合、工事完了から5年の期間で適用されます。
これらの期間を把握することで、将来的なリスクに備えやすくなります。
制度変更の影響
制度変更が行われることもあり、それにより瑕疵保険や住宅ローン控除の内容が変わることがあるため注意が必要です。具体的には、
- 政府の施策: 時間と共に住宅関連政策が変わることがあり、控除額や適用要件が変更されることがあります。たとえば、2022年度には新たな税制改正が発表され、控除が見直されたケースが存在します。
- 法律の改正: 瑕疵保険制度に関する法律が改正される場合もあり、適用条件に影響を及ぼします。
まとめ
瑕疵保険と住宅ローン控除は私たちの住宅購入において欠かせない制度です。これらを理解し活用することで、安心してマイホームを手に入れることができます。瑕疵保険は住宅の品質を守り、住宅ローン控除は経済的負担を軽減してくれます。
適用期間や制度の変更についても常に最新情報をチェックしながら、賢い選択をしていきましょう。私たちの未来のために、これらの制度をしっかりと活用していくことが大切です。