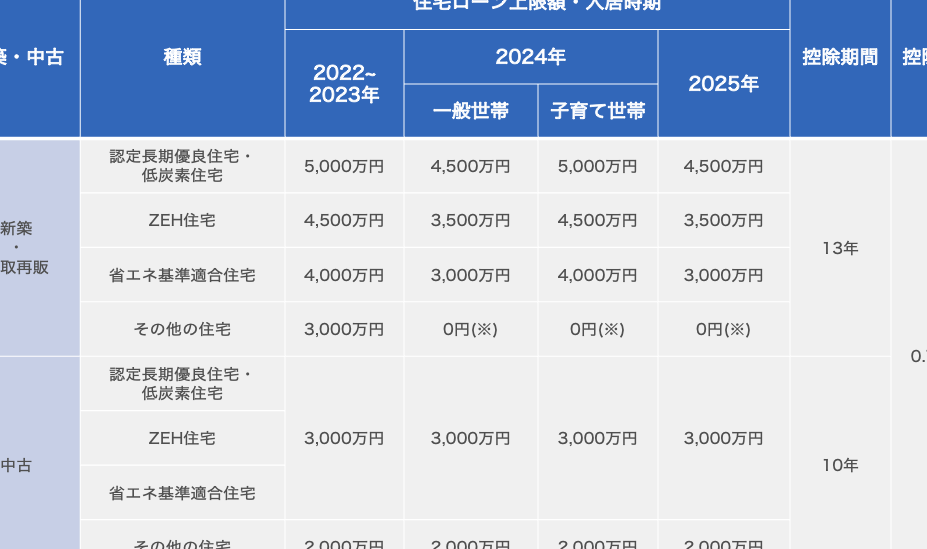
住宅購入を考えている私たちにとって、**住宅ローン控除 満額 いくら**は非常に重要なテーマです。税制の優遇を受けることで、家計に大きな影響を与える可能性があります。実際にどのくらいの金額が控除されるのか、その詳細を知っている人は少ないのではないでしょうか。
住宅ローン控除 満額の概要
住宅ローン控除は、住宅購入者にとって重要な税制優遇措置です。私たちがこの制度を理解することで、経済的メリットを最大化できます。
住宅ローン控除の目的
住宅ローン控除の主な目的は、住宅購入を促進し、家計の負担を軽減することです。この控除により、私たちの税負担が軽くなり、住宅取得が現実的になります。また、税金の還付によって、資金を他の生活費や教育費に回せるメリットもあります。
控除の対象となる条件
控除を受けるためには、いくつかの条件があります。具体的には以下の通りです:
- 住宅の購入または建築を行ったこと:取得した住宅が新築、中古を問わず対象となる。
- 契約期間の確保:住宅ローンの契約期間が10年以上であること。
- 居住要件の満たす:購入した住宅に実際に居住すること。
- 年間所得制限:所得税が課税される金額内であることが求められる。
住宅ローン控除 満額 いくら?
住宅ローン控除の満額について知ることは、経済的メリットを最大化するために重要です。控除額は、主に借入金の残高や適用税率によって決まります。ここでは、計算方法と控除対象期間について詳しく説明します。
年間控除額の計算方法
年間控除額は、特定の計算式に基づいて算出されます。具体的には以下のポイントを考慮します。
- 借入金残高:控除は住宅ローンの残高に基づくので、借入れた金額から返済額を引いた残高で計算します。
- 控除率:控除率は、年によって異なりますが、一般的に1%程度です。これを基に、年間控除額を求めます。
例として、借入金残高が3,000万円の場合、1%の控除率が適用されると、年間控除額は30万円になります。
控除対象期間のポイント
控除対象期間は、住宅を取得した年から開始します。この期間のポイントには以下があります。
- 最大控除期間:住宅ローン控除は通常10年間継続されます。ただし、特例に該当する場合には、延長されることがあります。
- 居住要件:控除を適用するためには、住宅に居住している必要があります。一定の期間内に居住していることを証明する必要があります。
住宅ローン控除を最大限利用するためのポイント
住宅ローン控除を最大限に活用するためには、いくつかの重要なステップがあります。
申請手続きの流れ
住宅ローン控除の申請手続きは、次のような流れで進めます。
- 必要書類を準備: 売買契約書や住宅の登記簿謄本、借入金の返済証明書などを用意します。
- 確定申告を行う: 年度末に確定申告書を作成し、必要な情報を記入して提出します。
- 控除額の計算: 借入残高や控除率に基づいて、控除額を計算します。
- 還付を受ける: 確定申告が受理されると、控除額に応じた税金が還付されます。
手続きは年によって異なる場合があるため、最新の情報を確認することが重要です。
重要な書類について
控除を受けるためには、特定の書類が必要です。主な書類は以下の通りです。
- 売買契約書: 住宅購入の証明書類として必要です。
- 登記簿謄本: 住宅の所有権を示す公式文書です。
- 借入金の返済証明書: 銀行から発行される書類で、実際に支払った利息を証明します。
- 確定申告書: 申告に必要な情報を記入した書類です。
住宅ローン控除に関する注意点
住宅ローン控除を利用する際の注意点を理解することで、無駄なく効果的にこの制度を活用できる。我々が知っておくべき重要な情報を以下に示す。
控除が適用されないケース
住宅ローン控除が適用されない場合もある。以下のケースを理解しておくことが重要だ。
- 借入金の残高がゼロの場合: 返済が完了していると、控除対象にならない。
- 住宅に居住していない場合: 購入後一定期間内に居住を証明できなければ、控除が受けられない。
- 所得制限を超える場合: 所得が特定の基準を超えると、控除が減額または適用外になる。
- 既存の住宅をリフォームした場合: 購入ではなくリフォームの場合、適用条件が異なることを理解しておく必要がある。
これらの条件に該当する場合、控除は受けられないため慎重に確認することが大切だ。
受取方法の選択肢
住宅ローン控除の受取方法にはいくつかの選択肢がある。我々は以下の方法を考慮し、最適なものを選択することができる。
- 年末調整による還付: 勤務先に住宅ローン控除の申請を行い、税金の還付を受ける方法。簡便で多くの人が利用する。
- 確定申告による還付: 自営業者や年収が変動する場合、確定申告を行い還付を受けることができる。この方法は通常、還付額が明確である。
- 住宅ローン控除の特例利用: 特定の条件を満たすことで、通常よりも優遇された還付率を受けられることもある。特例の内容は年度ごとに変わるので最新情報の確認が必要だ。
結論
住宅ローン控除の満額を理解することで私たちの家計に大きな影響を与えることができます。控除額を最大限に活用するためには必要な手続きをしっかりと行い条件を満たすことが大切です。正しい情報をもとに申請を行い経済的メリットを享受することで、より良い生活を実現できるでしょう。
また控除の適用条件や申請方法について常に最新の情報を確認することで、私たちの未来に向けた資金計画をより確かなものにしていきたいですね。住宅ローン控除を賢く利用し、安心できる住環境を手に入れましょう。