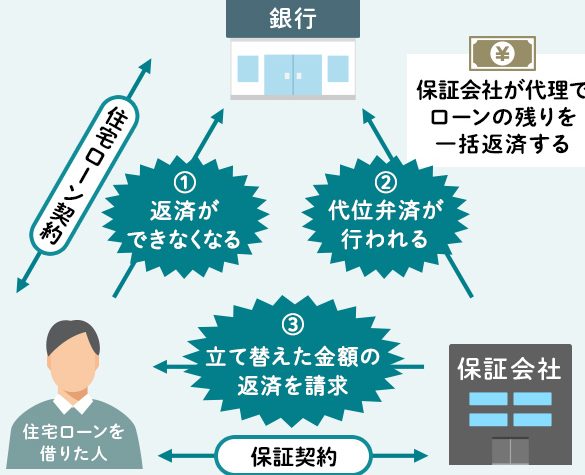
住宅を購入する際、誰もが考えるのが**住宅ローンなどで借り入れた金額**です。この金額は私たちの生活に大きな影響を与えるため、正しく理解することが重要です。では、この借り入れた金額は一体何と呼ばれるのでしょうか?
住宅ローンの基本概念
住宅ローンは私たちの生活において重要な役割を果たします。このセクションでは、住宅ローンの定義や種類について詳しく説明します。
住宅ローンの定義
住宅ローンとは、住宅を購入するために金融機関から借り入れる資金のことを指します。借りたお金には利息が付き、一定の期間にわたって返済が必要です。通常、返済期間は10年から35年の範囲で設定されます。この借入れは、私たちの資産形成に直結するため、正確な理解が求められます。
住宅ローンの種類
私たちが選べる住宅ローンは大きく分けて以下のような種類があります。
- 固定金利型ローン: 返済期間中に金利が固定されます。将来の返済額が変わらないため、安心感があります。
- 変動金利型ローン: 金利が市場の動向に応じて変動するため、金利が低い時期ではお得感がありますが、将来的なリスクも伴います。
- フラット35: 35年間の長期固定金利住宅ローンです。金利が一定しているため、計画的に返済が行いやすい特徴があります。
借り入れた金額の呼称
住宅ローンなどで借り入れた金額には、いくつかの呼称があります。これらの用語を正確に理解することで、金融の選択肢が明確になります。
借入金
借入金とは、金融機関からの融資のうち、借り入れた金額そのものを指します。例えば、住宅ローン契約の際、私たちが受け取る金額は通常、この借入金に該当します。借入金は返済義務があり、利息も伴います。多くの場合、借入金の額面は私たちが購入する住宅の価格や条件によって決まります。
住宅ローンの返済方法
住宅ローンの返済方法には、主に二つのスタイルが存在し、選択によって月々の返済額や利息の支払い方が異なります。これらの方法について詳しく見ていきましょう。
元利均等返済
元利均等返済は、毎月の返済額が固定される方法です。この方式では元金と利息を合わせた額を分割して返済します。具体的には、初めのうちは利息の割合が高く、元金の返済が進むにつれて利息が減少します。このため、最初のうちは負担が大きく感じるかもしれませんが、安心して計画できる利点があります。
- 利用者にの拠り返済額が変わらないため、家計の計画が立てやすい。
- 長期的に見ると、トータルの利息支払いが大きくなる可能性がある。
元金均等返済
元金均等返済の場合、元金を返済する額が固定され、利息が毎月減少していきます。したがって、最初の月々の支払いは高くなりますが、時間が経つにつれて返済額は減少していきます。この方法の特徴は、最初から元金を多く返済するため、総利息の負担が少なく済む点です。
- 初期投資が高めでも、長期的に見れば利息の支払いは軽減される。
- 早期の返済を希望する方に向いている。
借入時の注意点
住宅ローンの借入時には、いくつかの注意点が存在します。私たちがしっかりと把握しておくことが重要です。
利率と金利変動
借入金の利率は、月々の返済額に大きな影響を及ぼす。利率に関する情報は、借入先の金融機関や市場環境によって変動します。たとえば、固定金利型ローンでは、契約時点の利率が適用され、返済期間中は変わりません。しかし、変動金利型ローンでは、定期的に金利が見直され、その結果月々の支払い額が変わる可能性があります。このため、将来の金利変動について考慮し、自分たちに合った選択をする必要があるのです。
Conclusion
住宅ローンで借り入れた金額は私たちの生活において重要な要素です。この金額を正しく理解し、適切な選択をすることで、将来の経済的安定に寄与します。借入金の呼称や返済方法を把握することは、金融の選択肢を明確にし、私たちの資産形成に役立ちます。
また、利率や金利変動についての理解も欠かせません。これらを考慮に入れた上で、自分たちに最適な住宅ローンを選ぶことが、安心できる住まいづくりにつながります。私たちの未来を見据えた賢い選択が、より良い生活を実現する鍵となります。