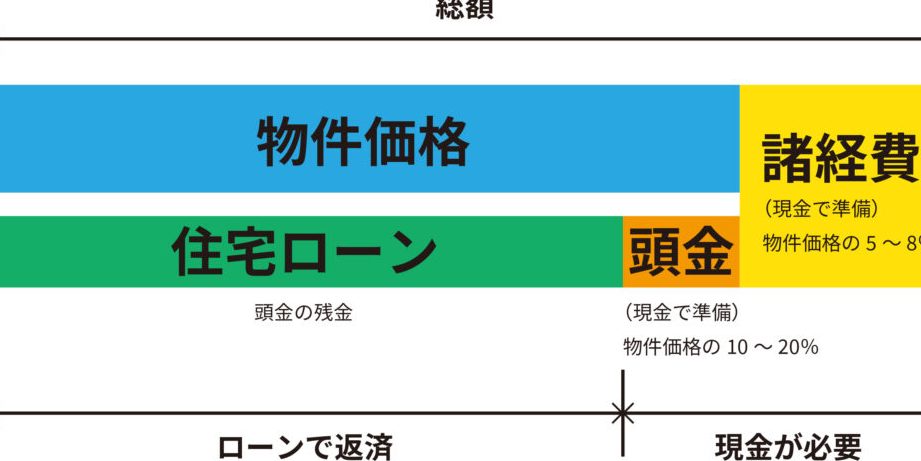
住宅購入を考えるとき、最も気になるのが「住宅ローン いくら借りてるのか」ということです。私たちが夢のマイホームを手に入れるためには、どれだけの金額を借りる必要があるのか、そしてその返済計画はどうなるのかを理解することが重要です。
住宅ローンの基本
住宅ローンは、夢のマイホームを手に入れるための重要な資金源です。私たちが理解すべきことは、住宅ローンの仕組みや利用できる選択肢です。これにより、適切な借入額を見極めやすくなります。
住宅ローンとは
住宅ローンとは、住宅を購入するために金融機関から借り入れる資金のことです。一般的に、長期にわたって返済が行われます。金利と返済期間によって、月々の返済額が決まります。私たちが住宅ローンを利用する際は、金利と返済条件が自分たちのライフプランに合っていることを確認する必要があります。
住宅ローンの種類
住宅ローンには、いくつかの種類があります。それぞれの特性を理解することで、自分たちに最適な選択肢を見つけやすくなります。以下に主な種類を挙げます。
- 固定金利型:金利が一定で、返済額が予測しやすいです。長期的な計画が立てやすい点が特長です。
- 変動金利型:金利が市場に応じて変動します。初期金利が低めですが、将来的に増加するリスクがあります。
- 期間選択型:固定金利と変動金利を組み合わせられるタイプです。返済期間中に金利タイプを変更できる柔軟性があります。
住宅ローンの借入金額
住宅ローンの借入金額は、さまざまな要因によって決まります。特に、客観的な視点で判断することが重要です。
借入金額の決定要因
借入金額の決定要因には、以下のような要素があります。
- 収入状況: 借入者の総収入が重要な基準となります。安定した収入が借入可能額に影響し、住宅ローンの審査で評価されます。
- 信用情報: 信用スコアや過去の借入履歴が審査されます。良好な信用情報が、高い借入限度額を引き出す要因となります。
- 担保価値: 購入対象物件の価値が重要です。担保価値によって、借入限度額が変動します。
- 金利条件: 金利が変動する場合、借入金額に対する影響があります。固定金利型や変動金利型を選択することが、返済額に影響します。
これらの要因を考慮することで、適切な借入金額を算出できます。
収入と借入限度額
収入が借入限度額に直接関連しています。より高い収入が、より多くの資金の借入を可能にします。例えば、年収が550万円の場合、一般的な基準で住宅ローンの借入限度額は2,000万円から4,500万円になることが多いです。ただし、借入額は他の経済的要因にも依存します。
また、以下の点も重要です。
- 毎月の返済可能額: 月収の25%から30%が住宅ローンの返済に費やすのが理想とされています。この割合を基準にして、借入限度額が決まります。
- その他の債務: 他の借入金や生活費も考慮されます。これにより、実際の返済負担を軽減する必要があります。
住宅ローンの返済
住宅ローンを利用する際、返済計画をしっかりと立てることが重要です。月々の返済額は金利、借入額、返済期間によって異なるため、計画的な返済が求められます。
返済計画の立て方
返済計画には以下の要素が含まれます。
こうした要素をふまえ、プランを立てることで、長期的な視点から安定した返済が可能です。
返済負担率の重要性
返済負担率は、年収に対する返済額の割合を示します。この数値が高くなると、生活が圧迫される可能性があります。一般的に、返済負担率は以下の基準で設定されます。
住宅ローンの見直し
住宅ローンの見直しは、より良い計画を立てるために重要なステップです。市場の変動や個人の状況に応じて、適切な見直しを行うことで、負担を軽減できます。
借入金額の再評価
借入金額を再評価することが必要です。返済が困難な額に設定してしまうと、将来の経済状況に影響を及ぼします。再評価に際して考慮すべき点は以下の通りです:
- 収入の変化:年収や副収入の変動により、借入金額の適正額が変わります。
- 信用情報の見直し:信用スコアが改善されると、借入可能額が増える可能性があります。
- 他の負債状況:他の借入金額や、生活費を考慮した上で合理的な額を選定します。
これらを考えながら借入金額を再評価することが、安心した生活に繋がります。
金利の見直し
金利の見直しも重要なポイントです。市場金利に応じて、金利型を変更することで経済的な負担を軽減できます。見直す際には以下の要素を検討します:
- 固定金利と変動金利の選択:市場状況によっては、固定金利から変動金利へ移行することで、支払い額が減ることがあります。
- プロモーションや特典の活用:銀行が提供するキャンペーンをチェックし、より低金利で借り替えを行うことが可能です。
- 再審査の依頼:適切な時期に再審査を依頼し、より有利な金利条件を求めます。
まとめ
住宅ローンの借入額は私たちの未来に大きな影響を与える重要な要素です。適切な借入金額を見極めるためには、収入や信用情報、返済計画をしっかりと把握することが欠かせません。私たちが選ぶ金利や返済期間によっても月々の負担は変わりますので、慎重な選択が求められます。
また、定期的な見直しを行うことで、経済的な負担を軽減し、安心した生活を送るための基盤を築くことができます。私たちの住宅ローンの選択が、快適なマイホーム生活に繋がることを願っています。