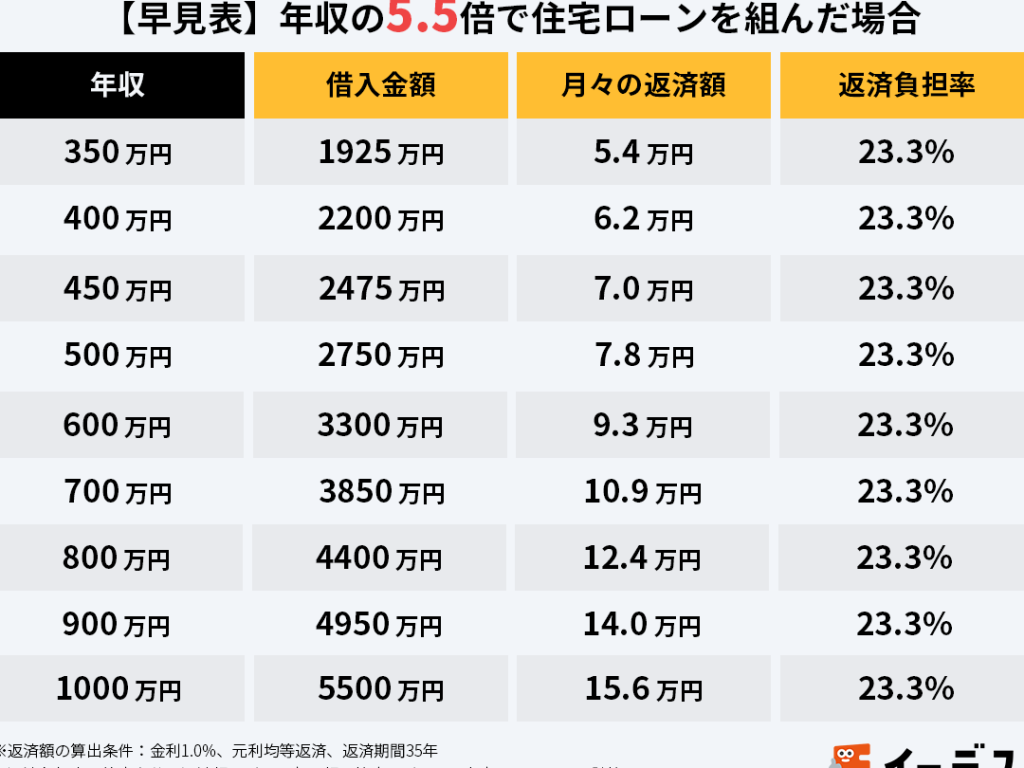
住宅を購入する際、多くの人が直面するのが「住宅ローン いくらが妥当」という疑問です。私たちは、どのくらいの金額を借りるべきか、返済の負担をどう考えるべきかを真剣に考えなければなりません。無理のない返済計画を立てることで、安心して新しい生活をスタートできます。
住宅ローンの基本知識
住宅ローンは、住宅を購入する際に多くの人が選ぶ資金調達手段です。私たちが住宅を持つためには、まず住宅ローンについての知識を持つことが大切です。
住宅ローンとは
住宅ローンとは、住宅の購入や建設のために、金融機関から借り入れる資金のことです。私たちが住宅ローンを利用する際には、借入額、金利、返済期間などを理解する必要があります。 例えば、借入額が500万円で金利が1.5%の場合、月々の返済額は約11,000円となります。このように、わかりやすいシミュレーションを行うことで、具体的な返済計画を考える手助けになります。
住宅ローンの種類
住宅ローンには主に以下の種類があります。
- 固定金利型: 借入から返済終了まで金利が変わらないタイプ。
- 変動金利型: 市場の金利に応じて金利が変動するタイプ。
- 期間選択型: 借入期間内で固定金利と変動金利を選べるタイプ。
妥当な住宅ローンの金額
住宅ローンの妥当な金額は、さまざまな要因によって決まります。特に、購入物件の価格や自己資金の割合、希望する返済額に大きな影響を及ぼすため、これらを慎重に考慮する必要があります。
購入物件の価格帯
まず、購入物件の価格帯に関する理解が不可欠です。地域や物件の種類によって、価格は大きく異なります。たとえば、中古住宅の平均価格が3,000万円の場合、新築住宅では4,500万円以上になることもあります。私たちが目指すべきは、予算に見合った物件選びです。
自己資金と借入額のバランス
次に、自己資金と借入額のバランスが重要です。自己資金が多ければ、借入額が減り、返済負担が軽減されます。一般には、自己資金が物件価格の20%以上であると理想的です。例えば、物件価格が3,000万円の場合、自己資金600万円を準備することで、借入額は2,400万円になります。私たちは、自己資金を増やすことで、より安心なローン返済を実現できます。
住宅ローンを選ぶ際のポイント
住宅ローンを選ぶ際、多くの要因が影響します。特に重要なのは、金利と返済期間です。これらを理解することで、より良い選択が可能になります。
金利の重要性
金利はローンの総費用に大きく影響します。低金利で借り入れできれば、返済額は軽減されます。たとえば、金利が1%と2%の場合、借入額が3000万円で返済期間が30年なら、総返済額は以下のようになります。
| 金利 | 総返済額 |
|---|---|
| 1% | 約3,850万円 |
| 2% | 約4,300万円 |
金利が0.1%変わるだけでも、返済額に数十万円の差が生じることがあります。私たちは、借入先の金融機関や金融商品を比較する際、金利をしっかりチェックすることが重要と考えます。
返済期間の影響
返済期間も重要です。短期間で返済すると、月々の返済額は増えますが、総支払額は少なくなります。逆に長期間の返済では、月々の負担は軽くなりますが、利息の総額が増えます。
例えば、借入額が3000万円、金利1%、返済期間が以下のようになると、総返済額は次のようになります。
| 返済期間 | 月々の返済額 | 総返済額 |
|---|---|---|
| 15年 | 約21万円 | 約3,800万円 |
| 30年 | 約10万円 | 約4,850万円 |
住宅ローンのシミュレーション
住宅ローンのシミュレーションは、借入額や返済計画を具体的に理解するための有効な手段です。シミュレーションを通じて、自分たちの状況に合った妥当なローンの金額や返済条件を把握できます。
シミュレーションの方法
シミュレーションを行う方法は多様です。以下のステップを参考にして、実践してみましょう。
- 情報収集: 各金融機関で提供される金利や条件を調べます。
- 計算ツール利用: オンラインのローンシミュレーションツールを活用します。多くのウェブサイトがこれを提供しています。
- 入力内容の選定: 借入額、金利、返済期間など、必要な情報を入力します。
- 結果の確認: シミュレーション結果を比較します。月々の返済額や総返済額を確認できます。
結果の解釈
シミュレーション結果の解釈は慎重に行う必要があります。結果には以下のポイントが含まれます。
- 月々の返済額: 自分たちの生活費やその他の支出に対して、この額は妥当か考えます。
- 総返済額: 利息を含めた合計金額はどうか、必要以上に負担が大きくならないか確認します。
- 金利の変動: 変動金利型を選択した場合、金利変動がどのように影響するかも考慮します。
まとめ
住宅ローンの妥当な金額は、さまざまな要素によって決まる。購入物件の価格、自己資金の割合、希望する返済額が関係している。それぞれの要因をしっかりと確認することが大切だ。我々は、地域や物件の種類によって価格が異なることを理解し、実際の市場状況に応じて判断を下す必要がある。
自己資金が多ければ、借入額は減少し、返済負担も軽減される。理想的には、自己資金は物件価格の20%以上が望ましいが、これは個々の状況により変わる。私たちがどのくらいの金額を借りるかを考える際、実際の資金状況を把握することが必須だ。
金利や返済期間の選択も重要なポイントである。低金利で借り入れできれば、返済総額が大幅に減少する。たとえば、金利が1%と2%では、総返済額に数十万円の違いが出る。返済期間についても、短期間の返済は月々の支払いが増えるが、総支払額が少なくなる。一方、長期間では月々の負担が軽くなるが、利息が増えることを理解しておくべきだ。
Conclusion
住宅ローンの妥当な金額を見極めることは私たちの将来に大きな影響を与えます。購入物件の価格や自己資金の割合を考慮しながら、無理のない返済計画を立てることが重要です。
金利や返済期間の選択も忘れてはいけません。これらの要素が総返済額に大きく影響するため、しっかりと理解し比較することが求められます。最終的には、自分たちのライフスタイルや資金状況に合った住宅ローンを見つけることが、安心して新しい生活をスタートする鍵となります。