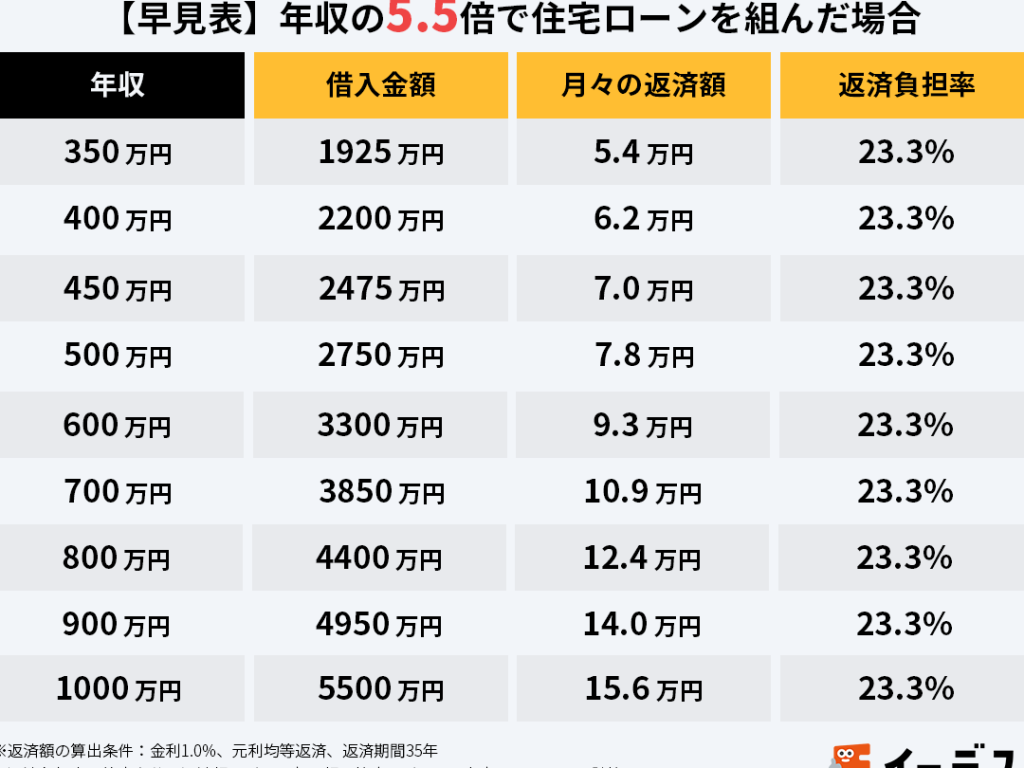
住宅を購入する際、私たちが最も気になるのは**「住宅ローン年収何倍」**という基準です。この数字は、私たちがどれだけの金額を借り入れられるかを決定する重要な要素です。年収に対する住宅ローンの上限を理解することで、無理のない返済計画を立てることができます。
住宅ローン年収何倍とは
「住宅ローン年収何倍」とは、住宅ローンの借り入れ可能額を算出する基準です。この基準は、年収に対する住宅ローンの上限を示します。多くの場合、金融機関は年収の約5倍から7倍を基準に貸出しを行います。
例えば、年収500万円の場合、住宅ローンの上限は約2500万円から3500万円になります。金融機関により基準は異なるため、金融機関ごとの基準を理解することが大切です。
この基準を知っておくことで、私たちは無理のない返済計画を立てやすくなります。また、他の要素も影響します。例えば、借入金利や返済期間、そして個人の信用力です。これらの要素を考慮することで、より正確な借入れ可能額が把握できます。
住宅ローンの基礎知識
住宅ローンに関する基本情報を理解することで、借り入れの選択肢や条件を明確に把握できます。特に、年収に基づく借入可能額の算出法は非常に重要です。
住宅ローンの種類
住宅ローンは、主に次の3種類に分けられます。
- 元利均等返済: 返済額が毎月同じで、最初は利息が多く、徐々に元金が増える仕組みです。
- 元金均等返済: 毎月返済する元金が一定で、利息部分は減少していきます。元利均等返済よりも総返済額が少なくなることが多いです。
- フラット35: 35年以内の固定金利で、リスクを抑制できます。住宅金融支援機構が取り扱っており、長期的に安定した返済が可能です。
これらの種類を比較し、自分たちの状況に合ったものを選ぶことが大切です。
住宅ローンの仕組み
住宅ローンの仕組みを知ることは、賢い借り入れの第一歩です。住宅ローンは年収、借入金額、金利によって構成されています。以下に主な要素を示します。
- 年収: 収入に基づいて借り入れ可能額が決まります。
- 借入金額: 一般的には年収の5倍から7倍が目安です。
- 金利: 金利によって、毎月の返済額が大きく影響を受けます。
年収と住宅ローンの関係
年収は住宅ローンの借り入れ可能額を決定する重要な要因です。私たちは、年収と住宅ローンの関係を理解することで、より適切な返済計画を組むことができます。
年収の重要性
年収は、借入額を算出する際のベースとなる重要な要素です。金融機関は、一般的に年収の5倍から7倍の金額を借り入れの上限として設定します。それによって、安定した返済ができるかどうかを判断します。また、年収の安定性や将来的な収入の見込みも考慮されます。私たちは、自分の年収をしっかり把握し、予測可能な将来の収入も検討することで、より賢い選択が可能です。
審査基準の理解
審査基準は、金融機関によって異なるため、各機関の条件を理解することが重要です。通常、年収以外にも、信用情報や借入状況、返済負担率が審査に影響を与えます。具体的には:
- 信用スコア:過去の返済履歴が評価され、信頼性が判断される。
- 借入負担率:年収に対する月々の返済額の割合が重要視される。
- 勤続年数:職業の安定性も審査の一環として考慮される。
年収何倍を決める要素
年収に基づく住宅ローンの適正額を決める要素には複数の要因が存在します。主に影響を与えるポイントを理解することが重要です。
借入額の目安
借入額の目安は年収の数倍から決まります。一般的には、年収の約5倍から7倍を基準にしています。この基準に従って、以下のように試算可能です。
- 年収500万円なら、借入額は約2500万円から3500万円
- 年収600万円なら、借入額は約3000万円から4200万円
- 年収800万円なら、借入額は約4000万円から5600万円
このように、年収によって借入可能額は大きく変わります。物件の価格や返済計画もあわせて考慮する必要があります。
金利の影響
金利は住宅ローンの返済において重要なファクターです。金利が低ければ、月々の返済額が減少します。また、金利の変動によっても借入可能額が変わるため、事前に調べるべきです。具体的に金利が借入に与える影響は以下のとおりです。
- **低金利(1%)**で借入れた場合、返済額は相対的に少なく
- **高金利(3%)**になると、月々の返済が急増
まとめ
住宅購入時の「住宅ローン年収何倍」という基準は非常に重要です。この基準により、無理のない返済計画を立てられます。例えば、年収500万円の場合は約2500万円から3500万円が借入れ可能額です。また、年収600万円では約3000万円から4200万円、年収800万円の場合は約4000万円から5600万円に達します。
金融機関は、年収の約5倍から7倍を一般的な借入れ上限としており、これを基に資金計画を立てることが推奨されています。金融機関によって審査基準は異なるため、各機関の特性を理解することが必要です。
さらに、住宅ローンの選択肢には「元利均等返済」「元金均等返済」「フラット35」があり、それぞれの特徴を把握することで、私たちの生活に最適な選択が可能です。ローン金利や返済期間も影響を与えるため、金利情報も事前に調べておくことが賢明です。
結論
住宅ローン年収何倍という基準を理解することは私たちの資金計画において非常に重要です。年収に基づく借入可能額を把握することで無理のない返済計画を立てられます。金融機関によって異なる基準や条件をしっかり確認し自分たちに合った選択をすることが求められます。
さらに金利や返済期間といった要素も考慮に入れることで、より良い判断ができるでしょう。私たちが賢い選択をするためには、事前の情報収集が欠かせません。これらを踏まえた上で、理想の住まいを手に入れる道を歩んでいきましょう。