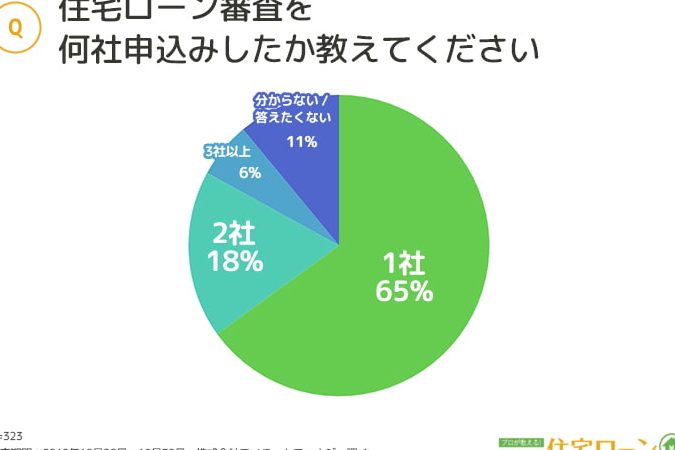
住宅ローンの事前審査を受けることは、マイホーム購入の第一歩です。しかし、どのくらいの金融機関に申し込むべきか、悩む方も多いのではないでしょうか。私たちも初めての時は、どの会社が最適なのか迷いました。事前審査は、借入可能額や金利に大きく影響するため、慎重に選ぶ必要があります。
住宅ローン事前審査の重要性
住宅ローンの事前審査は、マイホーム購入において欠かせないステップです。事前審査を受けることで、金融機関が私たちの返済能力を評価し、借入可能額を把握できます。これにより、予算を明確にし、理想の物件選びが容易になります。
私たちの状況に合った金融機関を選ぶことも重要です。異なる金融機関の条件を比較することで、最適な金利や条件を見つけやすくなります。一つの会社に絞らず、複数の事前審査を行うことが推奨されます。比較する中で、それぞれの特徴やメリットが浮き彫りになります。
事前審査を経ることで、購入希望の物件について交渉力が高まります。事前審査をパスした証明は、売主に対して私たちが信頼できる買い手であることを示します。その結果、スムーズな取引が実現し、希望の物件を手に入れるチャンスが増えます。
住宅ローン事前審査を行うべき金融機関
住宅ローンの事前審査を実施する際、選ぶべき金融機関は多岐にわたります。私たちが慎重に検討するべきポイントがいくつか存在します。
銀行の選択肢
銀行は一般的に利率が低く、安定したサービスを提供します。私たちが注目すべき主要な銀行の例は以下の通りです。
- メガバンク: 大手銀行はサービスの幅が広く、多様なプランを用意しています。
- 地方銀行: 地域密着型で、顧客との関係が深いのが特徴です。柔軟な対応が期待できます。
- ネット銀行: 低コストで提供するため、オンラインのみでの手続きが可能です。時間を効率よく使えます。
提携先を確認して、ローンの条件を十分に理解することが大切です。金利だけでなく、手数料や返済条件も評価しましょう。
信用金庫の利用
信用金庫は地域のニーズに応じて多様なサービスを提供しています。私たちが信用金庫を利用する利点は以下のようになります。
- 親しみやすさ: 地元に密着しているため、対応が丁寧で親しみやすいです。
- 低金利の可能性: 特に地元への貢献を重視する場合、金利優遇が得られることがあります。
- 柔軟な条件: 条件が一般的な銀行よりも柔軟なことが多く、必要に応じたカスタマイズが可能です。
事前審査を受ける際のポイント
事前審査を受ける際には、いくつかの重要なポイントがあります。これらのポイントを理解することで、スムーズに審査を進められます。
必要書類の準備
必要書類を適切に準備することは、事前審査の原則です。<strong>金融機関から求められる書類を把握し、漏れなく提出することが重要です。</strong>一般的に必要な書類には、以下のものがあります。
- 収入証明書
- 源泉徴収票
- 身分証明書
- 銀行口座の明細
これらの書類を用意することで、スムーズな審査が可能になります。特に、収入証明書は安定した返済能力の証明となるため、正確な情報を用意することが重要です。
審査基準の理解
審査基準を理解することも欠かせません。<strong>金融機関ごとに審査基準が異なるため、各機関の条件を事前に調べておくべきです。</strong>主な審査基準には、以下のようなものがあります。
- 年収
- 勤続年数
- 借入金額
- クレジットスコア
しっかり比較するために
事前審査を活用する際には、金融機関の選択が大変重要です。多くの金融機関が異なる条件や金利を提示しますので、しっかりと比較することが成功に直結します。私たちは、複数の金融機関から事前審査の申し込みを行うことで、最適なオプションを見つけやすくなります。
金融機関の選択肢には、以下のような種類があります:
それぞれの金融機関で提供される金利や手数料について、詳しく調査しておくことが必要です。例えば、ローンの手数料や返済条件も含めて評価することで、全体のコストを把握できます。金利だけに着目するのは避けるべきです。
また、事前審査をスムーズに進めるためには、必要書類をしっかりと準備することが大切です。以下が必要な書類です:
事前に各金融機関の審査基準、例えば年収や勤続年数、借入金額、クレジットスコアを調べておくことが、スムーズな審査に繋がります。私たちは、このプロセスを利用して、理想の物件を見つけるための準備を整えます。
住宅ローン事前審査の流れ
住宅ローンの事前審査には、いくつかの重要なステップがある。まず、必要書類を準備することが非常に重要だ。具体的には、以下の書類が必要になる:
- 収入証明書
- 源泉徴収票
- 身分証明書
- 銀行口座の明細
これらを整えることで、スムーズな審査が可能になる。次に、金融機関選びがカギを握る。メガバンク、地方銀行、ネット銀行、そして信用金庫から、それぞれの条件を比較し、最適な選択をすることが求められる。
さらに、各金融機関の審査基準を理解することも必須だ。年収、勤続年数、借入金額、クレジットスコアなどの要素が審査に影響を与えるため、事前に情報を集めておくと良い。
また、申込後に期待できるのは、借入可能額の提示だ。この段階で、複数の金融機関からのオファーを比較検討することで、自分に合った条件を見つけやすくなる。金利だけでなく、手数料や返済条件も考慮し、全体のコストを把握することが重要だ。
Conclusion
住宅ローンの事前審査はマイホーム購入において欠かせないステップです。私たちは、複数の金融機関の条件を比較することで、理想の金利や返済条件を見つけられることを実感しています。必要書類をしっかり準備し、各金融機関の審査基準を理解することが、スムーズな審査につながります。これにより、信頼できる買い手としての地位を確立し、理想の物件に出会うチャンスを高めましょう。私たちの経験を活かし、しっかりとした準備を進めていきましょう。