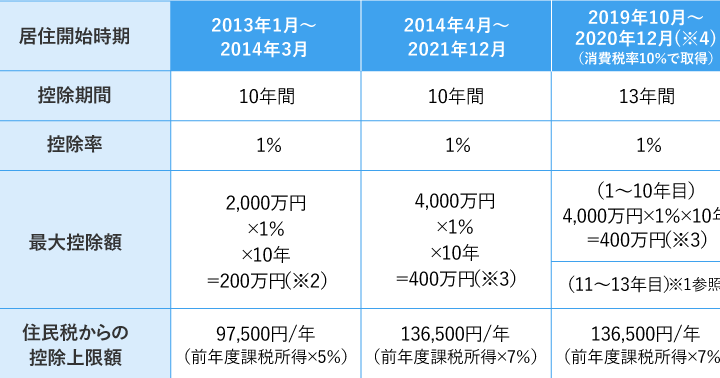
住宅を購入する際、住宅ローン控除は大きな助けになります。特に一年目の控除額は、私たちの家計にどれほど影響を与えるのか気になるところです。どのくらいの金額が控除されるのかを理解することで、賢く資金計画を立てることができます。
住宅ローン控除の基本知識
住宅ローン控除は、住宅を購入する際に税金が軽減される制度です。この制度を利用することで、毎年の税金を抑えられ、家計の負担を軽くします。
住宅ローン控除とは
住宅ローン控除とは、住宅ローンを利用して住宅を取得した場合に、所定の条件を満たすことで一定額の税金が控除される制度です。控除額は、借入れた金額や返済額に基づいて計算されます。この制度は、初年度の控除額が特に重要で、場合によっては数十万円にのぼることもあります。具体的には、控除額は借入残高の1%に相当します。例えば、3,000万円のローンを利用している場合、初年度の控除額は30万円になります。
対象となる条件
住宅ローン控除を受けるためには、いくつかの条件を満たす必要があります。主な条件を以下に示します。
- 住宅購入後、10年以上のローン契約が必要。
- 購入する住宅が、個人が居住するためのものであること。
- 年収が3,000万円以下であること。
- 取得した住宅が住宅ローン控除対象物件であること。
一年目の控除額
初年度の控除額は、住宅ローンを利用して住宅を購入する際の大きな経済的メリットです。控除は借入残高に基づき算出され、資金計画において重要な要素となります。
控除額の計算方法
控除額の計算方法はシンプルです。基準となるのは、ローン残高の1%です。例えば、借入金額が3,000万円の場合、控除額は以下のように計算されます。
- 借入残高が3,000万円 → 3,000万円 × 1% = 30万円
この控除額は、所得税の納税額から差し引かれます。さらに、納税額が控除額より少ない場合、税金が還付されます。
具体的な金額の例
具体的な金額の例として、以下のケースを考えます。
- 借入金額2,000万円
- 控除額: 20万円
- 借入金額4,000万円
- 控除額: 40万円
- 借入金額5,000万円
- 控除額: 50万円
申請手続き
住宅ローン控除を受けるための申請手続きは、必要な書類を揃えることから始まります。これによりスムーズな申請が可能です。具体的な手順を以下に示します。
必要書類の準備
申請には以下の書類が必要です。
- 住宅借入金等特別控除申告書: 所定の申告書を記入。
- 登記事項証明書: 物件の所有権を証明。
- 借入金の残高証明書: ローン残高を明確にする。
- 源泉徴収票または確定申告書: 年収を証明する書類。
これらの書類をきちんと揃えたら、申請がしやすくなります。
申請の流れ
申請の流れは以下の通りです。
- 書類の提出: 必要書類を税務署に提出。
- 控除申告: 控除額を申告。
- 確認: 税務署の確認を待つ。
- 還付金の受け取り: 確認後、還付金が振り込まれる。
住宅ローン控除のメリット
住宅ローン控除には、税金の軽減や資産形成への影響など、多面的な利点が存在する。これらのメリットを理解することで、私たちは住宅購入後の資金計画をさらに効果的に立てられる。
税金の軽減効果
住宅ローン控除の最も直接的なメリットは、税金の軽減効果である。具体的には、借入金残高の1%をおおよその税金から控除できる。これにより、納税額が減少するため、実質的な返済負担が軽くなる。例えば、3,000万円のローンの場合、初年度の控除額は30万円である。この控除により、私たちの生活費に余裕が生まれ、家計全体を安定させる効果がある。
まとめ
住宅ローン控除は私たちの家計に大きな影響を与える重要な制度です。初年度の控除額を正しく理解することで、賢い資金計画が可能になります。借入残高の1%が控除されることで、実質的な返済負担が軽くなり、生活費に余裕を持たせることができます。
申請手続きを適切に行うことで、税金の還付も期待できるため、私たちの資産形成をサポートしてくれます。住宅購入を考える際には、この制度を十分に活用し、より豊かな生活を実現していきましょう。