住宅ローンを組むとき、私たちは「いくら返ってくるのか?」という疑問を抱くことが多いです。実際、住宅ローンの返済額や税金の控除を考慮すると、家計に与える影響は大きいです。私たちがどのようにして返済額を把握し、最大限のメリットを受けることができるのか、一緒に探ってみましょう。
住宅ローンの基礎知識
住宅ローンは、住宅を購入するために必要な資金を借りる金融商品です。このローンによって、私たちは大きな金額を一括で支払うことなく、自分たちの家を手に入れることができます。以下では、住宅ローンの基本的な情報を詳しく見ていきます。
住宅ローンとは
住宅ローンとは、特定の不動産を担保にして銀行や金融機関が貸し出す融資のことです。この融資は通常、数年から数十年の長期にわたり返済されます。特に、一般的な購入者は以下の要素を理解する必要があります。
- 金利:変動金利や固定金利など、さまざまな金利タイプが存在します。
- 返済期間:一般的には15年から35年の期間が設定されます。
- 借入額:物件価格の80%程度が目安となることが多いです。
住宅ローンの種類
住宅ローンには、いくつかの種類が存在します。それぞれの特徴を把握することで、自分たちに最適なローン選択が可能です。以下は、代表的な3つの住宅ローンの種類です。
- 固定金利型:期間中、金利が固定されます。予測可能な返済が可能で、金利上昇のリスクを回避できます。
- 変動金利型:市場金利に連動した金利で、定期的に見直されます。初期金利が低く設定されることが多いですが、将来的な金利上昇のリスクが伴います。
- フラット35:住宅金融支援機構が提供する長期固定金利の住宅ローンです。自己資金が少なくても利用できるが、借入要件が厳しいこともあります。
いくら返ってくるのか
住宅ローンの返済額はさまざまな要素によって決まるため、具体的な金額を把握することが重要です。私たちは、返済額の計算方法や返済期間の影響について深掘りしていきます。
支払額の計算方法
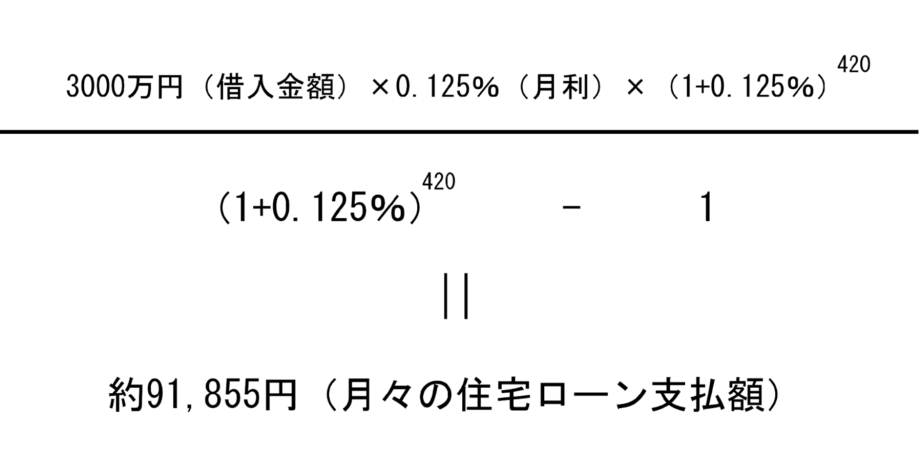
支払額の計算は、以下の式を用います。
- 利用する金利
- 借入額
- 返済期間
この式に基づいて月々の支払額を求めることができます。例えば、借入額が3000万円、金利が年2%、返済期間が30年の場合、計算式は次のようになります。
月々の支払額 = [借入額 × 金利 ÷ 12] ÷ [1 - (1 + 金利 ÷ 12)^(-返済期間 × 12)]
この計算を実行すると、約11万円程度になります。具体的な額は個々の条件によって変わるため、専門的なシミュレーションツールの使用を推奨します。
返済期間とその影響
返済期間は、支払額に大きく影響します。返済期間が長いほど、月々の負担額は少なくなるが、総返済額は増える傾向があります。以下に、返済期間ごとの特徴を示します。
- 15年: 月々の支払額は高めだが、総利息は少ない。
- 30年: 月々の支払額は低いが、総利息が増加する。
- 35年: さらに月々の負担は軽減されるが、長期的な総返済額が大きくなる。
住宅ローンの返済シミュレーション
住宅ローンの返済シミュレーションは、具体的な返済額を把握し、適切な判断を下すために重要です。これにより、私たちの負担を軽減し、予算計画を立てる基礎となります。
シミュレーションツールの活用
シミュレーションツールを使うことで、簡単に返済額を計算できます。各種の金利、借入額、返済期間を入力し、最終的な返済額を把握します。ここでのポイントをいくつか挙げます。
- 金利: 固定金利や変動金利の選択で影響が出る。
- 返済期間: 15年、30年、35年など、期間によって月々の支払額が異なる。
- 借入額: 借り入れ額が多いほど、返済総額が増加する。
私たちはこれらをもとに、返済計画を立てることができます。
ケーススタディ
具体的な事例を見てみましょう。例えば、以下の条件でシミュレーションを行います。
| 借入額 | 金利 | 返済期間 | 月々の返済額 |
|---|---|---|---|
| 3,000万円 | 1.0% | 30年 | 約99,000円 |
| 3,000万円 | 1.5% | 30年 | 約101,000円 |
| 3,000万円 | 2.0% | 30年 | 約110,000円 |
住宅ローンのメリットとデメリット
住宅ローンにはいくつかのメリットとデメリットが存在します。これらを理解することで、私たちの返済計画がより効果的になります。
メリット
- 低金利の融資: 住宅ローンは、一般的に銀行の消費者向けローンに比べて金利が低く設定されています。
- 返済期間の選択肢: 15年、30年、35年と、さまざまな返済期間を選べます。それにより、月々の返済額を調整しやすくなります。
- 税金の控除: 住宅ローンを利用することで、税金控除を受けることができ、実質的な負担が軽減される場合があります。
- 資産形成: 住宅を購入することで、資産を形成できます。持ち家が資産として評価され、将来的な投資になります。
- ライフスタイルの自由: 持ち家を持つことで、リノベーションやカスタマイズが可能になり、自分たちのライフスタイルに合った住環境を手に入れられます。
デメリット
- 長期的な負担: 住宅ローンの返済は長期にわたります。返済期間中に経済状況が変わる可能性もあります。
- 金利変動のリスク: 変動金利型の場合、金利が上昇すると返済額が増加します。これに対しての備えが必要です。
- 維持管理の責任: 住宅を持つことで、修繕費や維持管理が必要になります。これらの費用が予想外にかさむことも。
- 転職や引越しの制約: 住宅ローンを抱えることで、転職や引越しが難しくなる場合があります。この制約がライフプランに影響を及ぼすことも。
- 返済負担によるストレス: 毎月の返済額が家計に圧迫感をもたらし、ストレスの原因になることがあります。
まとめ
住宅ローンの返済額を理解することは私たちの家計にとって非常に重要です。正しい情報をもとに計画を立てることで、返済の負担を軽減し、将来的な資産形成に繋がります。シミュレーションを活用して具体的な数字を把握することで、より賢い選択ができるでしょう。
また、住宅ローンのメリットとデメリットをしっかり考慮することで、私たちのライフスタイルに合った最適なプランを見つける手助けになります。これからの返済計画を見直し、安心して住宅ローンを利用できるようにしていきましょう。