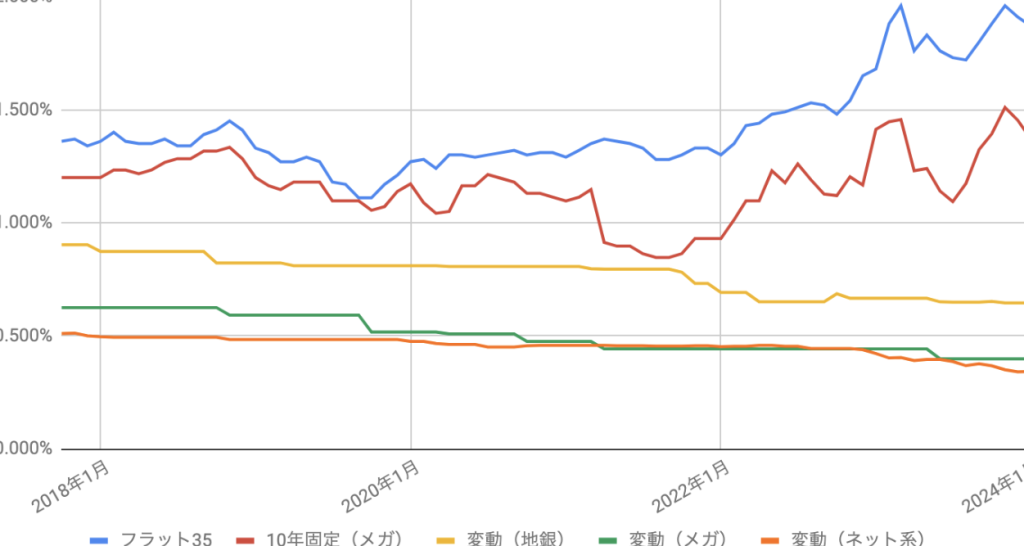
2024年、私たちが住宅ローンを選ぶ際に直面する大きな疑問があります。**「変動金利と固定金利、どちらを選ぶべきか?」**この問いは、多くの人々にとって重要な意思決定となります。市場の状況や金利の動向が変わる中で、自分たちに最適な選択肢を見つけることは簡単ではありません。
住宅ローンの基本知識
住宅ローンには、主に変動金利と固定金利の2つの種類があります。これらはそれぞれ異なる特徴を持ち、選択肢によって支払い総額が大きく変わるため、慎重な判断が必要です。
変動金利
変動金利は、市場金利に連動して定期的に見直されます。このため、支払う利息が市場の状況によって上下します。具体的には以下のような特徴があります:
- 金利が低い時期では、月々の返済額が抑えられる。
- 市場全体で金利が上昇すると、返済額も増加するリスクがある。
固定金利
固定金利は契約時に設定された金利を借入期間中ずっと維持します。この方式では安定した返済計画を立てやすくなります。主なポイントは次の通りです:
- 返済額が一定で予測しやすい。
- 金融市場の影響を受けず、安心感を提供する。
選択基準
私たちはどちらを選ぶか決める際、市場環境や自身のライフスタイルに応じて考慮すべき要素があります。例えば、
- 短期間で転職や引越し予定の場合:変動金利が有効かもしれない。
- 長期間住む予定なら:固定金利で安定性を求めるメリットがあります。
変動金利のメリット
変動金利にはいくつかの重要なメリットがある。特に、金利が低い環境では、月々の返済額を抑えられる点が大きな魅力だ。
低金利の魅力
低金利でスタートすることで、初期負担が軽減される。例えば、2023年に1.0%の変動金利で住宅ローンを組んだ場合、固定金利よりも毎月数千円安くなることがある。これにより余裕資金を確保できるため、他の生活費や投資に回すことも可能だ。また、経済状況によってはさらに低い金利への見直しが期待できる点も見逃せない。
固定金利のメリット
固定金利は、住宅ローンを利用する際に多くのメリットがある。特に返済計画が安定している点が魅力で、私たちのライフプランに合わせやすい。
安定した返済計画
固定金利によって月々の返済額が一定になるため、家計管理がしやすい。この安定性は、収入の変動や予期しない支出にも対応できる余裕をもたらす。例えば、年収が減少した場合でも、固定金利なら影響を受けずに予定通り返済できる。また、一部繰上げ返済も可能であれば、更なる負担軽減につながる。
2024年の金利動向
2024年の金利動向は、住宅ローン選択において特に重要です。私たちが注視すべきポイントは、経済状況や市場の変化が金利にどのような影響を与えるかです。
経済状況の予測
現在、国内外で様々な経済指標が観察されています。例えば、インフレ率や失業率などが金利に直接的な影響を及ぼします。以下は考慮すべき要素です。
- インフレ率: 高いインフレは通常、中央銀行による金利引き上げにつながります。
- 景気回復: 景気が回復傾向にある場合、企業投資も増え、それが金融政策にも反映されます。
- 国際情勢: グローバルな経済動向も無視できません。他国との貿易関係や政治的安定性も影響します。
これらの要素を踏まえて、私たちは今後の金利を慎重に予測する必要があります。
金利上昇のリスク
金利上昇には複数のリスクがあります。そのため、このリスクを理解し管理することが重要です。具体的には以下を挙げます。
- 返済額増加: 変動金利の場合、市場金利上昇で返済額が大幅に増える可能性があります。
- 家計への負担: 高い返済額は生活費を圧迫し、他の支出への余裕を奪います。
- 借入れコスト増加: 新規借入れ時にも高い金利が適用されてしまうリスクがあります。
どちらを選ぶべきか
変動金利と固定金利の選択は、住宅ローンにおいて重要な決断です。私たちが考慮すべきポイントはいくつかあります。
まず、変動金利は市場の金利に連動するため、経済状況によって返済額が変わります。例えば、現在低い金利で契約すると、初期の返済負担が軽減されます。しかし、市場金利が上昇した場合、その影響を受けて月々の支払い額も増加します。このリスクをどう捉えるかがカギです。
一方で、固定金利は契約時の金利がずっと維持されるので、長期的な予測可能性があります。急激な経済変化にも左右されないため、安定した家計管理を望む人には適しています。また、自分のライフスタイルや収入に応じて借り入れ額を設定できる点も魅力的です。
次に、市場環境について考えましょう。2024年にはインフレや国際情勢など、多くの要因が影響します。これらによって将来の金利は不透明ですが、それに基づいて賢い選択をすることが求められます。
私たち自身の生活設計や将来的なプランも大切です。例えば、「短期間で転職や引越しを予定している」と感じるならば、変動金利は柔軟性があります。一方、「長期間同じ場所に住む予定」と思うならば、固定金利で安心感を持つことも良いでしょう。
結論
住宅ローンの選択は私たちのライフスタイルや将来計画に大きく影響します。変動金利は初期の返済負担が軽い一方で、金利上昇のリスクを伴います。固定金利は安定した返済額を提供し、長期的な安心感があります。
2024年の市場環境を考慮しながら、自分たちに最も適した選択肢を見極めることが重要です。変動金利と固定金利、それぞれの特徴を理解し、賢い判断を下すことで、将来的な家計管理がよりスムーズになるでしょう。私たち自身のニーズに合った住宅ローンを選び、安心して新しい生活へ踏み出しましょう。