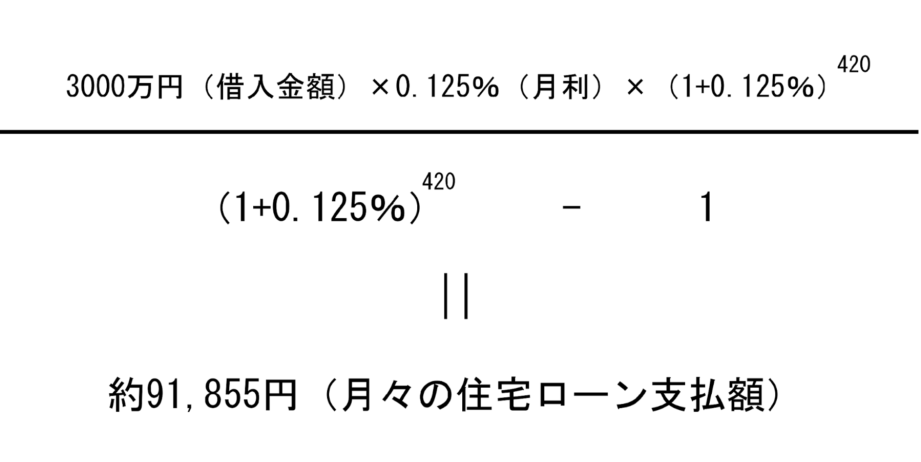
住宅を購入する際に欠かせないのが住宅ローン いくらから借りれるかという点です。私たちの多くが夢見るマイホーム、その実現には資金が必要です。しかし、具体的にどれくらいの金額を借りられるのか、知っていますか?この疑問は、住宅購入を考えている方にとって非常に重要なポイントです。
住宅ローンの基礎知識
住宅ローンは、私たちがマイホームを手に入れるための重要な金融手段です。住宅を取得するために必要な資金を提供することで、住宅購入の夢を実現するサポートをします。では、住宅ローンについて具体的に見ていきましょう。
住宅ローンとは
住宅ローンとは、住宅の購入や新築に必要な資金を借り入れるためのローンのことです。借り手は金融機関から資金を受け取り、その資金を元に住宅を取得します。借りた金額は、毎月の返済として元利金が返済されます。一般的に、資金の返済期間は15年から35年に設定されます。金利の種類は固定金利や変動金利など、選択肢が多岐にわたります。
住宅ローンの種類
住宅ローンには主に以下のフルーツ通りの種類があります:
借入可能額の算出方法
借入可能額の算出は、住宅ローン契約の重要なステップです。私たちが住宅を購入する際にどれだけの金額を借りられるか、以下の要素を考慮します。
所得に基づく審査
まず、所得が大きな役割を果たします。多くの金融機関は、申請者の年収を基に借入額を決定します。具体的には以下のような基準があります:
- 年収の25%から30%を返済に充てる目安
- 副収入やボーナスも考慮される場合がある
金融機関によっては、異なる基準を適用することがありますが、基本的には安定した所得を示すことが重要です。
返済負担率の考慮
次に、返済負担率も重要な要素です。返済負担率は、月々の収入に対するローン返済額の比率を示します。この比率は、私たちが借りられる金額に直接影響します。一般的な基準は次の通りです:
- 返済負担率が25%以下の場合、借入れしやすいとされる
- 返済負担率が35%を超えると、審査が厳しくなる傾向がある
住宅ローンの条件
住宅ローンを借りるためには、いくつかの重要な条件があります。これらの条件を理解することで、スムーズに手続きを進められます。具体的な条件を見ていきます。
審査に必要な書類
審査の際には、金融機関が要求する書類があります。主な書類には以下が含まれます。
- 本人確認書類:運転免許証やパスポート
- 収入証明書:源泉徴収票や確定申告書
- 勤務先証明:在職証明書や健康保険証のコピー
- 物件情報:購入予定の物件に関する書類
これらの書類を準備することで、審査がスムーズに進む可能性が高まります。特に収入証明書は、借入額を決定する上で非常に重要です。
金利の影響
住宅ローンの金利は、総支払額に大きな影響を与えます。金利の種類は主に以下の2つです。
- 固定金利:契約期間中、金利が変動しないため、返済額が一定
- 変動金利:市場の金利動向により、返済額が変動する
他の借入条件との関係
住宅ローンを考える際、他の借入条件との関係が極めて重要です。他の借入がある場合、総返済金額や月々の返済負担が増えるため、注意が必要です。
他のローンとのバランス
他のローンとのバランスを取ることは、住宅ローンの借入可能額に直接影響します。以下のポイントを考慮する必要があります。
- 総返済比率: 住宅ローンと他のローンの返済額を合算した総額が、月収に対して大きくなりすぎないよう注意すること。
- 信用情報: 他の借入が信用情報にどのように影響するかを理解することが重要です。
- 借入額の見直し: 他ローンの返済状況に応じて、住宅ローンの借入額を見直すことが求められます。
借り入れ目的の重要性
借入目的も住宅ローンを決定する要因となります。借り入れ目的によって、金融機関が求める条件や審査基準が異なる場合があります。具体的には、以下の点を考えることが大切です。
- 住宅購入: 自宅の取得には一般的な融資条件が適用されることが多いです。
- 建築資金: 新築に際する場合、建築計画や資金計画が重要視され、より詳細な審査が行われることがあります。
- リフォーム資金: 既存物件の改修やリフォームに関しては、特別なプランが存在することもあります。
まとめ
住宅ローンを借りる際に知っておくべきポイントがいくつかあります。まず、借入可能額の計算は所得に基づく。金融機関は年収の25%から30%を返済に充てることを推奨し、副収入やボーナスも考慮されます。
次に、返済負担率が重要な要素である。一般的に、返済負担率25%以下であれば借入れしやすく、35%を超えると厳しさが増します。この基準を踏まえると、無理のない返済計画が立てられます。
また、必要な書類を整えることが不可欠。本人確認書類、収入証明書、勤務先証明書、物件情報が必要で、特に収入証明書は借入額を決定する際に重要です。これにより、スムーズに審査を通過できます。
さらに、金利の選択も借入総額に影響する。固定金利と変動金利があり、固定金利のメリットは安定した返済額ですが、変動金利は市場の動向に応じて変動しますので、リスクを考慮する必要があります。
結論
住宅ローンを利用する際には借入可能額を正確に把握することが不可欠です。我々は年収や返済負担率を考慮しながら、無理のない返済計画を立てることが重要です。また必要な書類を整えることでスムーズな審査が期待できます。金利の選択も大きな影響を与えるため、固定金利と変動金利の特徴を理解し、自分たちに合った選択をすることが求められます。これらのポイントを押さえ、安心してマイホームの夢を実現しましょう。