住宅ローンを考えるとき、いくらまで借りれるかは重要なポイントです。私たちが家を購入する際、資金計画は成功のカギを握ります。多くの人が「自分はどれくらい借りられるのか」と不安になることが多いですが、実は借入可能額にはさまざまな要因が影響します。
いくらまで借りれる 住宅ローンとは
借入可能額は住宅ローンを考える際の重要な要素です。私たちが知っておくべきことは、借入額は主に収入、返済比率、そして物件の評価額によって決まるということです。以下のポイントを知っておくと、より具体的なイメージが得られます。
- 収入: 私たちの年収が高いほど、借入可能額は増加します。安定した収入のある方が望ましいです。
- 返済比率: 家計の中で住宅ローン返済に充てられる割合が、借入可能額に影響を与えます。一般的には、返済比率が25%以下であることが望ましいとされています。
- 物件評価額: 購入を検討している物件の価格や評価額によっても、借入可能額は調整されます。適正な評価が行われれば、より多くを借入れることが可能です。
私たちは、各要素がどのように相互に関連しているかを理解すると、総合的な資金計画を立てる際に役立ちます。また、頭金などの自己資金も借入可能額に影響します。例えば、頭金が多いほど、借入額は減少するため、返済の負担も軽くなります。
住宅ローンの借入上限
住宅ローンの借入上限は、さまざまな要素によって決まる重要なポイントです。具体的には、年収や滞納歴、物件の評価額などが影響を与えます。これらを理解することで、適切な資金計画を立てやすくなります。
年収と借入上限の関係
年収が高いほど、借入上限も増加します。例えば、年収が700万円の場合、借入可能額は最大で2,800万円程度になることが一般的です。年収に基づく基準として、返済比率は25%以下が望ましいとされています。これは、毎月の返済額が年収の25%を超えないように設定することが推奨されています。年収に応じた借入上限の具体例を以下に示します。
| 年収 (万円) | 借入可能額 (万円) |
|---|---|
| 400 | 1,600 |
| 500 | 2,000 |
| 600 | 2,400 |
| 700 | 2,800 |
住宅ローンの種類と特徴
住宅ローンには、さまざまな種類と特徴があり、私たちのニーズに応じて選択できます。特に知っておくべき主要な種類を以下に示します。
フラット35
フラット35は、長期間固定金利の住宅ローンです。このローンは、購入物件や借入者に応じた金利が適用されるため、計画的な返済が可能です。具体的な特徴としては:
- 最長35年の返済期間が設定できる。
- 金利が固定されるため、返済額が安定しやすい。
- 一定の条件を満たすことで、融資限度額が4,000万円に達することも可能。
このように、フラット35は長期にわたる安心感を提供します。
銀行系住宅ローン
銀行系住宅ローンは、金融機関から直接提供される住宅ローンです。各銀行によって条件や金利が異なります。主な特徴は次の通りです:
- 変動金利型と固定金利型から選べる。
- 借入金利が低い場合が多く、返済総額が抑えられることがある。
- さまざまなキャンペーンが実施されており、借り入れ条件が緩和される場合も。
借入可能額の計算方法
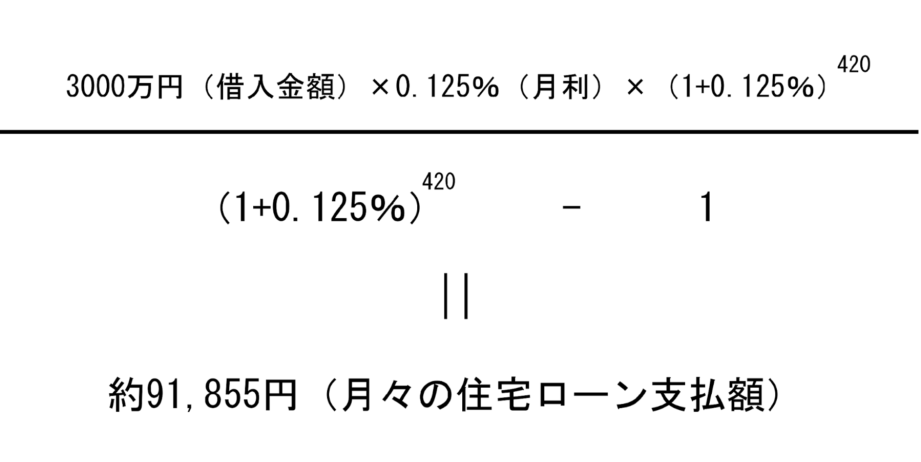
借入可能額を正確に把握することは、住宅購入を計画する際に非常に重要です。資金計画に役立つ具体的な計算方法を理解しましょう。
シミュレーションの重要性
シミュレーションを行うことで、実際の借入可能額を把握できます。実際のケースを想定して、以下の要因を考慮します。
- 年収: 年収が高いほど借入可能額は増加するため、自分の収入を正確に把握することが基本です。
- 返済比率: 返済比率は通常、年収の25%以下が推奨されます。この比率を超えると、返済が難しくなる可能性があります。
- 物件の評価額: 購入を考えている物件の市場価値や評価額を調査します。この評価額も借入限度に影響を与えます。
- 頭金の額: 頭金が多いほど、借入額が減るため、総返済額が軽減されます。
まとめ
私たちが見てきたように、住宅ローンを考える際の借入可能額は、非常に重要な要素です。主に、収入、返済比率、物件の評価額が影響します。具体的には、年収が高いほど借入可能額が増え、返済比率は25%以下が理想です。そして、物件の価格によっても借入可能額が変動します。
また、借入上限も年収や滞納歴、物件の評価額によって決まります。例えば、年収700万円の方の場合、借入可能額は最大で2,800万円程度になります。このため、各自の年収に基づいた具体例を把握することが重要です。
私たちは、「フラット35」や「銀行系住宅ローン」といった異なる住宅ローンの種類を理解する必要があります。それぞれ、固定金利や変動金利の選択肢があり、借入金利や返済方法に違いがあります。この情報に基づいて、自分に最適な住宅ローンを選ぶことが可能です。
Conclusion
住宅ローンの借入可能額を理解することは私たちの資金計画において欠かせない要素です。収入や返済比率、物件の評価額などが影響を与えるため、これらをしっかり把握することが必要です。
また、フラット35や銀行系住宅ローンなどの選択肢を考慮することで、私たちのニーズに合った最適なローンを見つけることができます。シミュレーションを活用し、具体的な数字を意識することで、より安心して住宅購入に臨めるでしょう。
私たちの未来の住まいを手に入れるために、あらゆる情報をもとに賢い選択をしていきましょう。