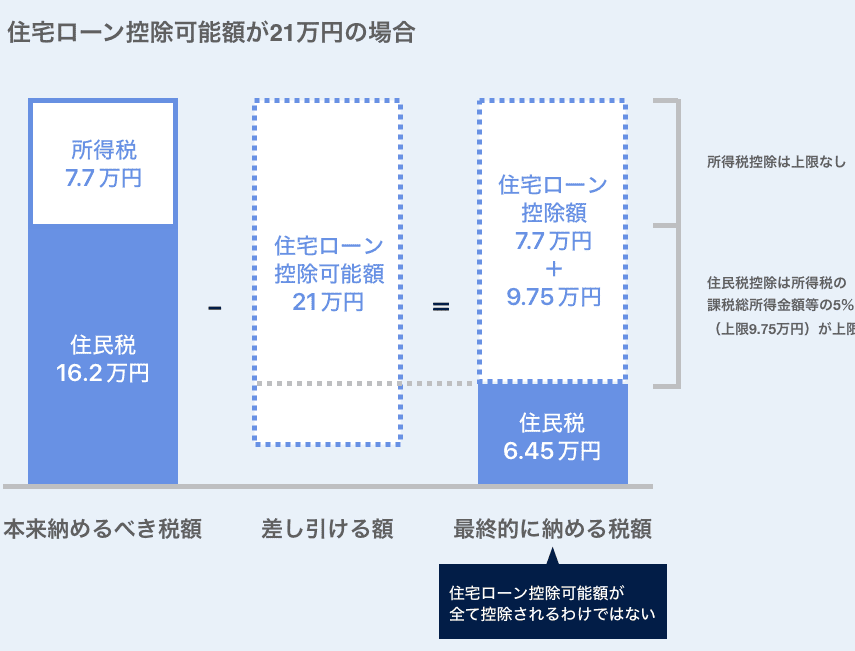
住宅ローンを利用する私たちにとって、**住宅ローン控除の控除額はどのように計算されるのか**は非常に重要なテーマです。この控除を上手に活用することで、税金の負担を軽減できるチャンスが広がります。しかし、具体的な計算方法や条件を理解している人は少ないのではないでしょうか?
住宅ローン控除の基本
住宅ローン控除は、私たちが住宅ローンを利用する際に税金を軽減する重要な制度です。そのため、具体的な内容を把握することが大切です。
住宅ローン控除とは
住宅ローン控除は、住宅ローンの返済に伴う利息の一部を所得税から控除する制度です。この控除によって、住宅購入を検討する際の経済的な負担が減ります。具体的には、控除額は住宅ローンの残高に基づき、一定の割合で計算されます。この割合はその年によって異なるため、最新の情報を確認することが重要です。
控除対象者の条件
控除を受けるためには、いくつかの条件を満たさなければなりません。主な条件は以下の通りです。
控除額の計算方法
住宅ローン控除の控除額は、主に住宅ローンの残高や控除率に基づいて計算されます。正確な計算には、いくつかの要素を考慮する必要があります。
控除率と計算式
控除率は、住宅ローン控除の基本的な要素です。一般的に、借入金の残高に対して適用される率は、その年によって異なります。例えば、次のように計算できます。
- 借入金の残高 × 控除率 = 控除額
控除率は、最大で1%から2%の範囲で設定され、具体的な率や上限は契約内容や融資機関によって異なります。最新情報は国税庁のサイトで確認できます。
控除期間の考慮
控除期間は重要な要素であり、通常、住宅ローン控除は最大で10年間適用されます。ただし、特例として13年間の延長が認められる場合もあります。したがって、控除の対象となる期間中にどれだけの利息を支払ったかを把握することが必要です。
- 通常の控除期間:10年
- 特例の控除期間:13年(条件あり)
住宅ローン控除の手続き
住宅ローン控除の手続きは、簡単なステップで行える。具体的な手順を理解することが、控除を受けるために重要です。
申請に必要な書類
住宅ローン控除を申請する際には、以下の書類が必要です。
- 住宅借入金等特別控除申請書: この書類に必要事項を記入します。
- 源泉徴収票: 申請年の所得を証明するための書類です。
- 登記事項証明書: 住宅の所有を証明するために必要です。
- 住宅ローンの残高証明書: 借入金の残高が記載されている書類です。
- 請負契約書・売買契約書: 住宅購入の際の取引を示すものです。
これらの書類は、提出しないと控除が受けられませんので、きちんと用意しておく必要があります。
申請の流れ
住宅ローン控除の申請手続きは以下の流れで行います。
- 必要書類を揃える: 先に挙げた書類を準備します。
- 申請書を記入する: 住宅借入金等特別控除申請書に必要な情報を記入します。
- 税務署に提出する: 所轄の税務署に申請書と書類を提出します。
- 控除証明書を受け取る: 税務署から控除額を示す証明書を受け取ります。
- 次年度に確定申告を行う: 受け取った証明書を基に、翌年の確定申告で控除を受けます。
住宅ローン控除のメリット
住宅ローン控除には多くのメリットがあり、利用者にとって経済的な負担を軽減する重要な制度です。以下に、具体的なメリットを詳しく説明します。
税負担の軽減
住宅ローン控除により、所得税の負担を大幅に軽減できる。控除額は住宅ローンの残高に基づいて決まるため、自分の住宅ローンが高額であればあるほど、受ける効果も大きいです。例えば、借入金残高が3000万円で控除率が1%の場合、年間30万円の税金が軽減されます。このような控除は、購入した住宅に長期間住み続けることで、さらに恩恵を受けることが可能です。
住宅ローン控除のデメリット
住宅ローン控除には、必ずしもすべての利用者にとってメリットがあるわけではありません。以下のポイントに注意する必要があります。
注意すべきポイント
- 控除を受けるには条件があります。 住宅ローンは居住用のもので、借入金額が一定以上でなければなりません。
- 借入残高が多いほど控除額が増えますが、返済負担も増大します。 高額な借入の結果として、毎月の返済が重くなる可能性があります。
- 住宅を売却する場合、再控除が受けられないこともあります。 この場合、過去に受けた控除が課税対象となることがあります。
誤解されやすい事項
- 控除率が年によって変わることがあります。 特に、新しい法律や規制が適用されると、予期せぬ変化が生じる可能性があります。
- 控除額が確約されているわけではありません。 利益が見込まれるとしても、必ずしも全額控除されるわけではありません。
- 手続きが簡単と考えてはいけません。 必要な書類を整えるのが面倒な場合もあるため、準備には時間がかかることがあります。
Conclusion
住宅ローン控除は私たちにとって非常に有益な制度ですがその利用には注意が必要です。控除額の計算方法や適用条件を正しく理解することで税負担を軽減できます。特に借入金残高が高い場合にはその効果が顕著です。
ただし申請手続きや必要書類の準備には手間がかかることもあります。これらの点を踏まえた上で住宅ローン控除を活用し私たちの経済的負担を軽減していきましょう。最新の情報を常に確認しながら賢く利用していくことが大切です。