住宅ローンの返済を考えるとき、私たちは「繰り上げ返済」と「投資」のどちらを選ぶべきか迷いますよね。この選択は私たちの将来に大きな影響を与える可能性があります。 どちらも魅力的な選択肢ですが、私たちのライフスタイルや目標によって最適な答えは変わってきます。
住宅ローン繰り上げ返済のメリット
住宅ローンの繰り上げ返済には複数のメリットが存在します。主に、利息の節約と借入金額の軽減が大きな特徴です。
利息の節約
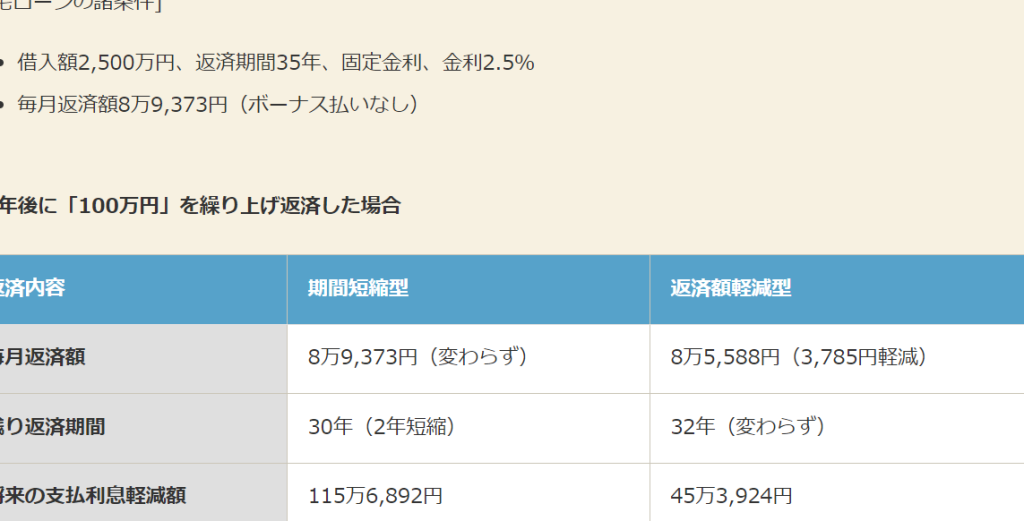
利息の削減が最も直接的なメリットです。繰り上げ返済を行うことで、未払い分の利息を減らせます。多くの住宅ローンは長期間にわたるため、総支払額は非常に大きくなります。たとえば、借入金1,000万円で金利が1.5%の場合、繰り上げ返済により総支払額を数十万円減少させられることがあります。このような利息の減少により、支払いが経済的に楽になります。
投資のメリット
投資には、さまざまなメリットがあります。これからそれを詳しく見ていきます。
資産の増加
投資は資産を増やす手段の一つです。株式や不動産など、資産を持つことでその価値が上昇する可能性があります。私たちは、短期的な利益だけでなく、長期的な保有による資産の増加を狙います。具体的には、過去10年間で日経平均株価は約200%上昇しました。一般的に、株式投資はインフレ率を上回るリターンを得やすいため、資産の保全にもつながります。
住宅ローン繰り上げ返済と投資の比較
住宅ローンの繰り上げ返済と投資は、どちらの選択肢も私たちの将来に影響を与える重要な要素です。それぞれの利点と欠点を比較することで、自分たちに合った最適な選択が見えてきます。
利回りの違い
投資を行うことで得られる利回りは、繰り上げ返済のメリットを上回る場合があります。具体的には、以下のポイントが挙げられます。
- 投資の期待利回り:株式や不動産投資などの資産クラスは、市場の上下動により、数%から10%以上の利回りを見込めることがある。
- 繰り上げ返済による金利削減:例えば、金利が1.5%の住宅ローンを繰り上げ返済した場合、その削減効果は限られることが多い。数十万円の利息が節約される可能性があるが、投資の利回りには敵わないことが多い。
利回りの面では、投資は高いリターンを期待できる一方で、繰り上げ返済は安定した安心感を提供します。
投資のリスクとリターン
投資の魅力には、リターンが高い反面、リスクも存在します。私たちが考慮すべき、主なリスクとリターンには以下のような点があるでしょう。
- 市場リスク:株式市場や不動産市場は変動が激しく、投資額が減少する可能性がある。このため、資産が一時的に価値を失うことも考えられる。
- 長期的な資産増加:長期間にわたって資産を運用することで、リスクを分散しつつ、リターンを得やすいことも特徴の一つ。特に、過去のデータでは長期保有が有利な結果をもたらしていることが示されている。
どちらを選ぶべきか
住宅ローンの繰り上げ返済と投資、どちらを選ぶかは個人の状況により異なる。私たちのライフスタイルや未来のビジョンが、最適な選択を決定づける要因となる。
個々の状況の考慮
個々の状況を考えることが重要だ。例えば、定職で安定した収入がある場合、繰り上げ返済を優先する選択肢が考えられる。一方で、リスクを取れる状況にある場合、投資に回すことでより高いリターンを狙える可能性がある。また、家族構成や将来の計画も影響する。住宅ローンの残高や金利も選択に関係してくる。以下の点を考慮しよう:
- 金利:低金利の場合、投資が魅力的になる。
- ローン残高:残高が多い場合、繰り上げ返済が有利。
- 流動性:急な出費に備えるための資金が必要なら、投資が役立つ。
専門家の意見
専門家の意見も参考にしたい。ファイナンシャルプランナーは、現在と将来の目標に基づいたアドバイスを提供する。彼らは以下のような視点を強調する。
- リスク管理:繰り上げ返済はリスクを軽減するが、投資は可能性を広げる。
- 資産形成:投資は長期的な成果を期待できるが、資産の流動性を確保することが必要。
- 市場動向:市場の状況が変わる中で、柔軟性を持った決断が必要。
結論
私たちが住宅ローンの繰り上げ返済と投資の選択を考える際には、個々のライフスタイルや目標が重要です。繰り上げ返済は安定した安心感を提供し、利息の節約につながります。一方で、投資は資産を増やすチャンスを与えますが、市場リスクも伴います。
リスクを考慮しながら自分たちの状況に合った選択をすることが大切です。専門家の意見を参考にしつつ、柔軟な判断を行い、未来のために最適な道を見つけていきましょう。私たちの決断が、より良い未来を築く助けとなるはずです。