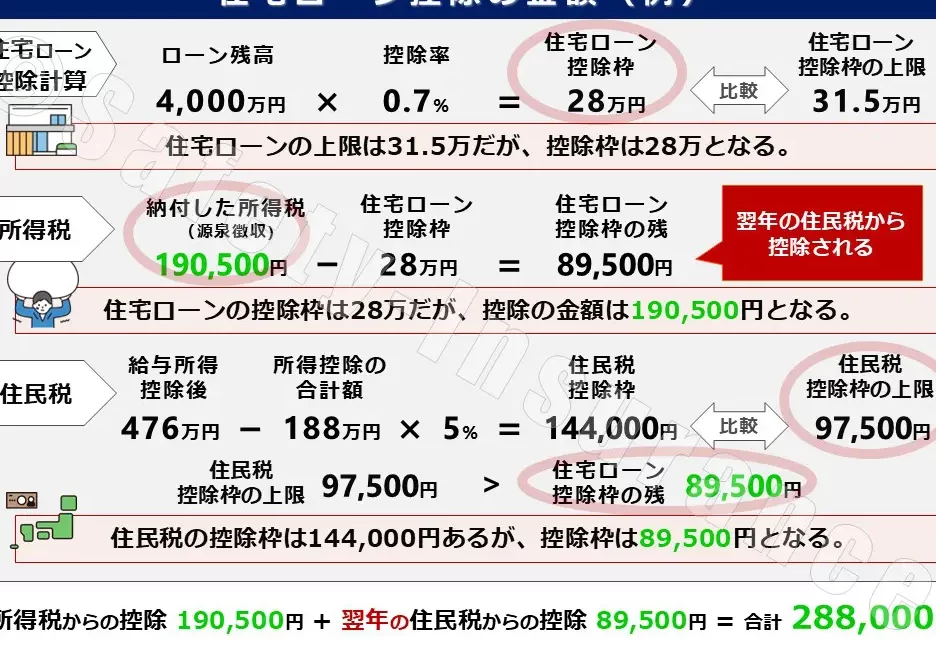
住宅を購入する際、多くの人が気になるのが住宅ローン控除 実質いくら</strongという点です。この控除制度は、私たちの家計に大きな影響を与える可能性があります。果たして、どれほどの金額が控除されるのか、そしてその実際のメリットは何なのか、興味を持ったことはありませんか?
住宅ローン控除の基本知識
住宅ローン控除は、多くの人にとって重要な税制優遇制度です。この制度により、住宅ローンの利息部分に対して税金が控除されることで、負担が軽減されます。
住宅ローン控除とは
住宅ローン控除とは、住宅を購入または新築する際に利用できる税金の優遇措置です。具体的には、持ち家のために支払った住宅ローンの利子額に応じて、所得税から一定額を控除できます。この控除額は、住宅ローンの残高や借入期間に基づき異なるため、具体的な金額は個々の状況によって異なります。
対象となる人と条件
住宅ローン控除の対象となるのは、以下の条件を満たす人です。
- 住宅の取得または新築を行うこと。
- 借入金額が一定の上限を超えないこと。
- 控除対象の住宅が自らの居住用であること。
- 所得税が発生していること。
住宅ローン控除の計算方法
住宅ローン控除の計算は、実際の控除額を把握するために重要です。ここでは具体的な計算方法を解説します。
控除額の計算式
控除額は住宅ローンの利息部分に基づいて計算されます。基本的な計算式は以下の通りです。
- 控除額 = 借入金額 × 所得税率 × 10%
具体的に、最大控除額は以下の範囲で変動します。
- 上限金額: 借入金額が4000万円の場合、最大控除額は40万円。
- 期間: 控除は最長で10年間。
この計算式を用いることで、自分自身の住宅ローンに対する控除を明確に把握できます。
控除期間とその影響
控除期間は住宅ローン控除の重要な要素です。通常、この控除は10年間継続されます。しかし、特定の条件を満たすことで延長されることもあります。
- 借入先の金融機関: 一部の金融機関では、長期のローンに対して控除の適用が異なる場合があります。
- 購入物件の条件: 新築や取得した住宅によって控除の内容が異なることもあります。
実質的なメリットとデメリット
住宅ローン控除には、家計に対する影響が大きい。控除によって得られるメリットと生じるデメリットをしっかり理解することが重要だ。
メリット項目
- 税負担の軽減: 住宅ローンの利息部分が控除されることで、所得税の負担が減る。
- 長期的な節税効果: 控除は最長で10年間続き、長期的に見れば大きな節約が実現できる。
- 住宅購入推進: この制度によって、住宅購入のモチベーションが高まり、家計の安定が図れる。
- 金融機関の支援: 多くの金融機関が住宅ローン控除に対応しており、利便性が高い。
デメリット項目
- 条件の厳格性: 控除を受けるためには、対象となる住宅や借入条件を厳守する必要がある。
- 年収制限: 所得が高い場合、控除額が減少することがある。
- 借入額による影響: 借入額が少ないと、控除額自体も少なくなり、メリットが薄まる。
- 税制変更リスク: 将来的に税制の変更があった場合、控除制度が変更される可能性もある。
ケーススタディ
このセクションでは、住宅ローン控除が実質的に家計にどのように影響するのか、具体的な例を通じて理解を深めます。
具体的な例
例えば、借入金額が3000万円、年利率が1.5%の住宅ローンを利用する場合、年間で約45万円の利息が発生します。この場合、控除額は以下のように計算されます。
- 住宅ローン利息額: 45万円
- 控除額: 45万円 × 10% = 4.5万円
さらに、仮に所得税が20万円あったとすると、実質的な税負担は以下のようになります。
- 所得税からの控除後: 20万円 – 4.5万円 = 15.5万円
このように、住宅ローン控除により、税負担が軽減されることが確認できるでしょう。
費用対効果の分析
費用対効果を分析する際には、住宅購入の総コストと控除による税負担の軽減を考慮します。例えば、控除により年間5万円の税金が戻るとします。
- 取得費用: 3000万円
- 控除額: 5万円 × 10年間 = 50万円
つまり、控除により約50万円のメリットが得られます。また、家を購入することで資産が形成される点も重要です。これにより、長期的には資産を増やせる可能性があります。
結論
住宅ローン控除は私たちの家計に大きな影響を与える重要な制度です。この制度を活用することで税負担を軽減し、長期的な節税効果を享受できます。具体的なケーススタディを通じて見たように、実際の控除額は私たちの住宅購入における資産形成にも寄与します。
ただし控除の条件や内容は状況によって異なるためしっかりと理解しておくことが大切です。私たちが賢い選択をするためには最新の情報を常に把握し、住宅ローン控除を最大限に活用することが求められます。