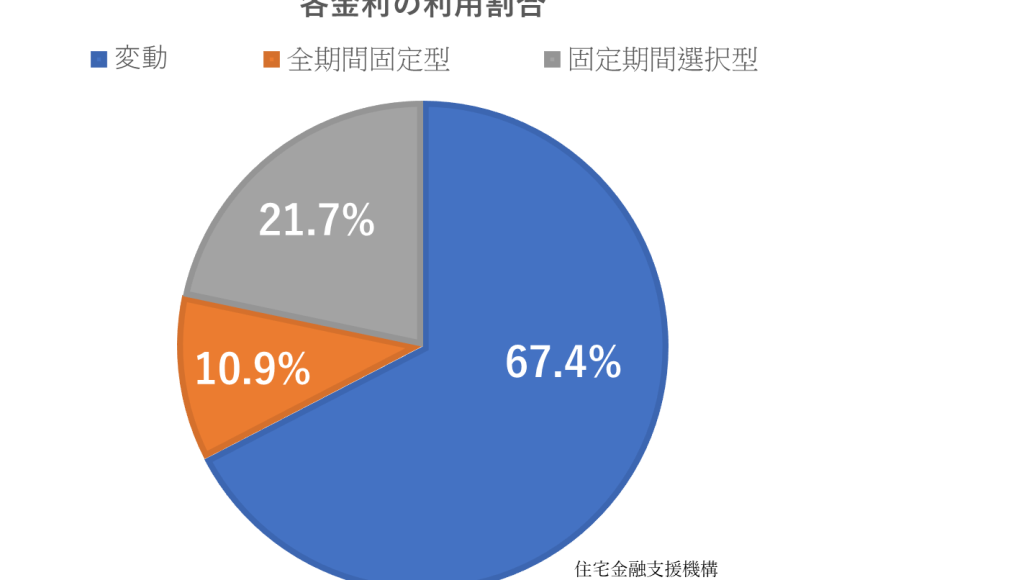
住宅ローンを考えている私たちにとって、金利は非常に重要な要素です。特に住宅ローンの固定金利は何パーセントですかという問いは、多くの人が気になるポイントでしょう。固定金利は、返済期間中に金利が変わらないため、将来の支出を予測しやすく、安心感をもたらします。
住宅ローンの固定金利の基礎知識
住宅ローンの固定金利に関する基本情報を理解することは、資金計画を立てる上で非常に重要です。固定金利は、ローン契約における利率が返済期間中ずっと変わらないことを意味します。この安定性は多くの借り手にとって魅力的です。
固定金利とは
固定金利とは、借入時に定めた利率が契約期間全体で維持される金利のことです。たとえば、30年固定金利の住宅ローンでは、借入時に決まった金利が30年間変わりません。この特性により、将来の返済額を事前に把握できるため、計画的な資金運用が可能になります。
固定金利のメリットとデメリット
固定金利には、いくつかのメリットとデメリットがあります。
-
メリット
- 返済額が安定しているため、家計に対する影響を把握しやすい。
- 金利が上昇しても影響を受けないため、将来的なリスクを軽減できる。
- 長期的な返済計画を立てやすい。
- 初期の金利が変動金利よりも高めに設定される場合がある。
- 早期返済時に違約金が発生することがある。
- 市場金利が下がった場合、固定金利が不利になる可能性がある。
現在の固定金利の状況
現在の固定金利は、2023年の金融市場の影響を大きく受けている。金利は過去数年で上昇を続けており、一般的に住宅ローンの固定金利は約1.5%から2.5%の範囲内にある。私たちの取引先金融機関による最新データも考慮すると、顧客が選択する金利プランの幅が広がっている。
金利の変動要因
金利の変動は、以下の要因に影響される。
- 経済の成長率: 国の経済成長が速い場合、金利も上昇しやすい。
- 中央銀行の政策: 日本銀行の金融政策は、金利に直接影響を与える。
- インフレ率: 物価の上昇が続くと、金利も上昇する傾向がある。
- 国際情勢: 海外の金利動向や政策も影響を及ぼす場合がある。
こうした要因が組み合わさることで、固定金利が変動することがある。私たちの状況を理解するためには、これらの要因を常に把握しておくことが重要だ。
各金融機関の金利比較
現在、いくつかの主要な金融機関の固定金利を比較する。以下に最近の金利を示す。
| 金融機関名 | 固定金利 (%) | 契約条件 |
|---|---|---|
| 銀行A | 1.75 | 35年固定 |
| 銀行B | 2.00 | 30年固定 |
| 銀行C | 2.25 | 25年固定 |
| 銀行D | 1.50 | 40年固定 |
固定金利を選ぶ際のポイント
固定金利の選択は住宅ローンの返済計画に大きな影響を与えます。私たちが選ぶ際の重要なポイントをいくつか挙げます。
自分に合った金利の選び方
私たちが固定金利を選ぶ際には、自分のライフスタイルや将来の計画に基づいた金利を選ぶことが重要です。以下のポイントを考慮します。
- 収入の安定性:収入が安定している場合、長期的な返済にも対処しやすいです。
- 将来の計画:転職や引っ越しの予定がある場合、短期の固定金利を選ぶ選択肢もあります。
- リスク耐性:金融市場の変動をどれだけ耐える自信があるかを考えます。
運用する金利の選定は、私たちの家計に直結するため、慎重に決定すべきです。
契約内容の確認ポイント
私たちが契約する際には内容をしっかり確認する必要があります。具体的には、以下の点を重視します。
- 金利のタイプ:固定金利の場合、契約期間の設定を確認する。
- 返済方式:元利均等払いか元金均等払いかを理解する。
- 手数料:契約時に発生する手数料や、早期返済時の違約金に注目する。
- 返済期間:返済の期間がどのくらいかを明確に知ること。
今後の金利予測
経済の変動は金利に直接影響を与えます。今後の金利予測を見ると、国内外の経済状況が重要な要素として浮き彫りになります。
経済状況と金利の関連性
経済成長と金利は密接に関連しています。たとえば、以下の要因が金利に影響を及ぼします:
- GDP成長率の上昇が金利の上昇を引き起こすことがあります。強い経済は、中央銀行が金利を引き上げる可能性があります。
- インフレ率の上昇も影響要因です。インフレが高まれば、中央銀行は金利を上昇させてインフレを抑制しようとします。
- 失業率の低下も関わります。失業が減少すれば、消費が増加し、経済活動が活発化します。
これらの要因を考慮すると、現状の経済指標を基に金利の予測を行うことが重要です。
専門家の見解
専門家の意見は多様です。一部は、金利は今後も緩やかに上昇する可能性が高いと述べています。例えば、以下のような見解があります:
- 中央銀行の政策が鍵になります。中央銀行が金利を引き上げる意思を示せば、金利上昇が期待されます。
- 経済の安定性について、専門家は注意を促しています。安定した経済環境が金利を低く保つ可能性もあります。
- 国際情勢の影響も無視できません。特に、貿易関係などでの変化が金利に影響を及ぼします。
結論
住宅ローンの固定金利は私たちにとって重要な選択肢です。安定した返済額は将来の計画に安心感をもたらします。現在の金利は約1.5%から2.5%の範囲にあり、選択する金融機関によって異なります。私たちのライフスタイルやリスク耐性を考慮しながら、適切な金利を選ぶことが大切です。経済の変動が金利に影響を与えるため、今後の動向にも注目していきましょう。これらの要素をしっかりと理解することで、より良い住宅ローンの選択が可能になります。