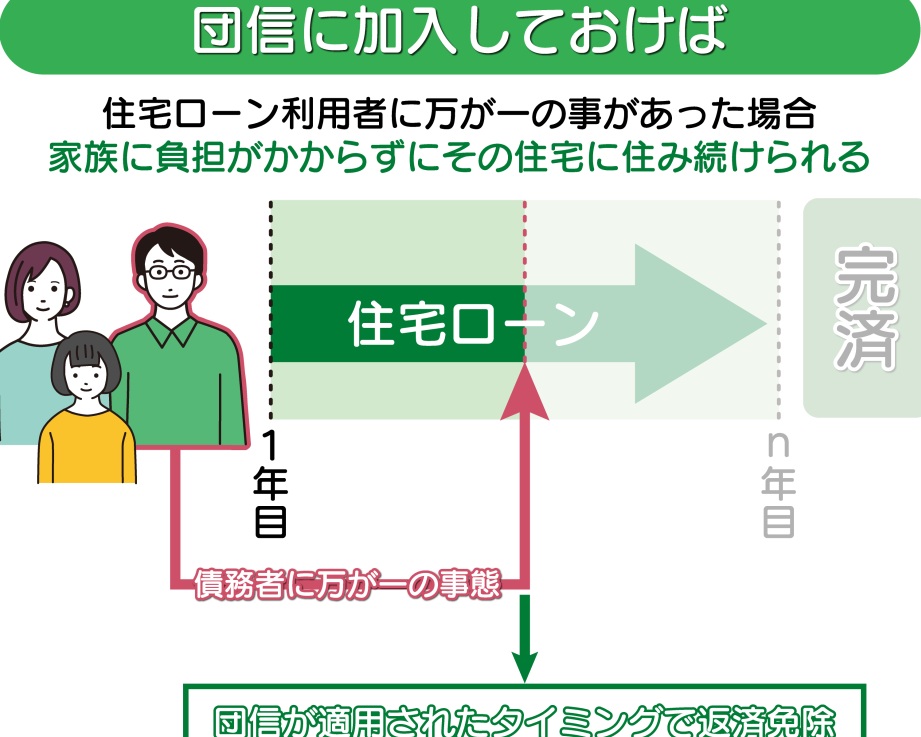
住宅購入を考えるとき、私たちが気になるのは資金計画や返済方法です。特に団信とは 住宅ローンの関係について知っておくことは非常に重要です。団体信用生命保険、通称「団信」は、万が一の事態に備えた安心を提供してくれます。
団信とは
団体信用生命保険(団信)は、住宅ローンを利用する際に加入する保険です。この保険は、借り手が万が一亡くなった場合や重度の障害を負った場合に、残りのローン残高を保険金で支払います。
団体信用生命保険の概要
団信にはいくつかの重要な特徴があります。まず、住宅ローン契約時に加入が求められることが一般的です。また、保険料は通常、住宅ローンの金利に含まれているため、別途支払う必要がありません。以下は、団信の主なポイントです:
- 保障内容:死亡または高度障害の場合にローン残高全額を保障。
- 非課税扱い:受取金には所得税がかからない。
- 健康状態による審査:加入時に健康状態について告知義務あり。
団信の必要性
団信は、多くの場合、自宅購入者にとって安心材料となります。万が一の事態でも家族が住む場所を失わずに済むからです。具体的には次の理由から必要性があります:
- 経済的負担軽減:借り手が亡くなると、大きな経済的負担になる可能性があります。団信によって、そのリスクを軽減できます。
- 家族への配慮:残された家族への配慮としても重要です。不測の事態にも備えた計画的な選択肢と言えるでしょう。
- 融資条件向上:多くの金融機関では団信への加入を前提として融資条件を設定しています。そのため、スムーズな融資獲得につながります。
住宅ローンとの関係
団体信用生命保険(団信)は、住宅ローンと密接に関連しています。団信は、借り手が亡くなった場合や重度の障害を負った場合に、残りのローン残高を保険金で支払う仕組みです。このため、借り手自身だけでなく、その家族にも安心感を提供します。
住宅ローンと団信の仕組み
住宅ローン契約時には、多くの場合、団信への加入が求められます。この保険の主な特徴は以下の通りです。
- 死亡または高度障害時: ローン残高全額が保障される。
- 受取金が非課税扱い: 家族へ経済的負担を軽減する。
- 健康状態告知義務: 加入時に健康情報を開示する必要がある。
このように、団信は住宅ローンの返済計画において重要な役割を果たします。さらに、金融機関によっては融資条件として団信への加入が前提となることがあります。そのため、スムーズな融資獲得には欠かせない要素となります。
団信が住宅ローンに与える影響
団信への加入によって、私たちの財政的リスクは軽減されます。一方で、この保険料も考慮する必要があります。具体的には以下の点があります。
- 月々の返済額への影響: 保険料分が加算されるため総支払額が増加する可能性あり。
- 家族への配慮: 債務不履行による経済的困難から守る効果あり。
- 金融機関選定基準: 多くの場合、安全な貸付先として評価されやすい。
団信の種類
団体信用生命保険(団信)には、主に二つの種類が存在します。それぞれ異なる特徴を持ち、借り手やその家族に対して異なる保障内容を提供します。
住宅ローン専用団信
住宅ローン専用団信は、住宅ローン契約者に特化した保険です。このタイプの団信では、契約者が亡くなった場合や重度障害を負った場合に、残りのローン残高が全額保障されます。加入時には健康状態について告知義務がありますが、通常は審査が簡素化されています。また、その受取金は非課税であるため、経済的な助けとなります。この保険によって、ご家族への安心感と経済的負担軽減を図れる点が大きな利点です。
その他の団信のタイプ
その他にもいくつかの団信のタイプがあります。例えば、自営業やフリーランス向けの「自営向け団信」もあります。このタイプは収入変動への対応力を強化し、多様な生活スタイルに合わせた保障を提供します。また、「女性向け団信」といった特定条件付きの商品も存在し、女性特有の健康リスクにも配慮しています。
- 自営向け団信:自営業者向けに設計された商品。
- 女性向け団信:女性特有のリスクに対応する保障内容。
- 子育てサポート型:子育て世代へ配慮した保障プラン。
団信の利用方法
団体信用生命保険(団信)は、住宅ローンにおいて重要な役割を果たします。私たちは、団信を利用することで、借り手やその家族が安心して生活できる環境を整えることができます。
団信の申し込み手続き
団信の申し込み手続きは、以下のステップで進めます。
- ローン申請時に加入: 住宅ローンを申請する際に、自動的に団信への加入も求められます。
- 必要書類の提出: 健康状態に関する告知書や個人情報を記載した書類が必要です。
- 審査プロセス: 提出した書類から健康状態などが審査されます。通常、このプロセスは数日かかります。
- 契約締結: 審査が通過すれば、正式に契約し保険料の支払い方法を決定します。
このような流れで簡単に申し込むことが可能です。
団信の保険料
団信の保険料は、主に以下の要因によって異なります。
- 年齢: 加入時の年齢によってリスク評価が変わります。
- 性別: 性別によっても保障内容や保険料率が異なる場合があります。
- 健康状態: 健康診断結果や既往症によって影響があります。
- 借入金額と期間: 借りる金額と返済期間も保険料算出基準となります。
団信のメリットとデメリット
団体信用生命保険(団信)には、さまざまなメリットとデメリットがあります。これらを理解することで、住宅ローン利用時の選択に役立てます。
団信のメリット
- 保障内容が充実している: 借り手が亡くなった場合や重度障害を負った場合、残りのローン残高が全額保障されるため、家族への経済的配慮が可能です。
- 非課税扱い: 受取金は非課税であるため、受け取る際に税金がかからず、より多くの資金を家族に提供できます。
- 加入口数や審査基準が簡素化されることもある: 一部金融機関では加入時に健康状態についての告知義務のみで済む場合があります。
- 安心感を提供する: 借り手自身だけでなく、その家族にも安心感を与え、不安要素を軽減します。
団信のデメリット
- 保険料負担: 加入することで毎月支払う保険料が発生し、このコストは借り手にとって経済的な負担となります。
- 健康状態による制約: 健康状態によっては加入できないケースもあり、自営業者向けなど特定のプランでも条件付きになることがあります。
- 契約解除時の不利益: 契約解除時には保障が失われ、多くの場合再加入には新たな審査が必要になります。
- 融資条件との関連性: 多くの金融機関では団信加入を前提としているため、希望通りに融資獲得できないリスクも伴います。
まとめ
団信は住宅ローンを利用する上で非常に重要な要素です。万が一の事態に備え家族を守るための安心感を提供します。また多様なプランが存在し私たちのライフスタイルやニーズに応じた選択肢があります。加入時には健康状態や年齢によって影響される保険料も考慮する必要があります。
団信を理解し適切に利用することで、住宅購入後の経済的負担を軽減し安心して生活できる環境を整えることができます。私たちはこの情報を基に自分たちの最適な選択肢を見つけていきましょう。