住宅ローンを利用している私たちにとって、確定申告はお金を取り戻す絶好のチャンスです。**確定申告 いくら戻る 住宅ローン**というテーマは、多くの人が気になるポイントでしょう。税金の還付を受けることで、家計の助けになる可能性があります。
確定申告の基礎知識
確定申告は税金の計算と納付を行う重要な手続きです。住宅ローン利用者にとっては、特に還付金を受け取るチャンスがあります。
確定申告とは
確定申告とは、所得や控除を申告し、税金を計算して納付する制度です。自営業者やフリーランスは、この手続きを通じて自らの収入を申告します。一方、会社員も年末調整では計算しきれない控除を利用したい場合、確定申告が必要になります。例えば、住宅ローン減税の適用を受ける際には申告が必須です。
誰が対象となるか
確定申告の対象は多岐にわたります。一般的には以下のような人が含まれます:
- 自営業の人
- 不動産収入がある人
- 副収入がある人
- 住宅ローンを利用している人
- 医療費控除を受けたい人
住宅ローン控除の概要
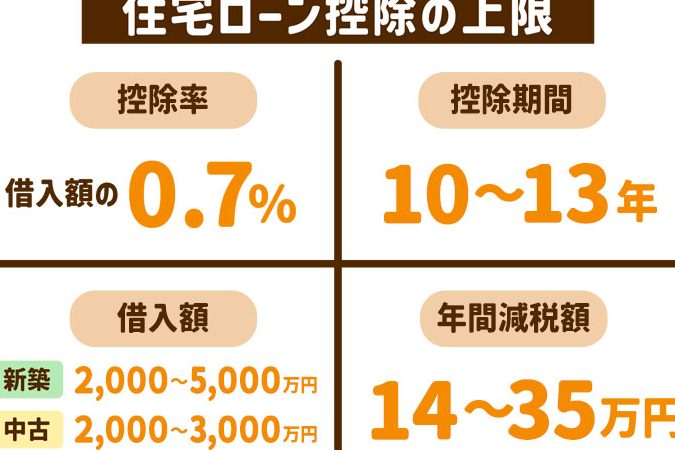
住宅ローン控除は、住宅購入者にとって重要な税制優遇措置です。この制度により、住宅ローンの返済額の一部が所得税から控除され、実質的な負担軽減が可能です。
住宅ローン控除の仕組み
住宅ローン控除は、借入金の年末残高に基づいて計算されます。控除額は、住宅ローン残高の1%が基本です。例えば、住宅ローン残高が3,000万円の場合、年間の控除額は30万円となります。この控除は最大10年間適用されるため、合計300万円の控除が受けられます。
適用条件
住宅ローン控除を受けるための条件は以下の通りです。
- 借入金が特定の金融機関からのものであること。
- 住宅が自己居住用で、床面積が50㎡以上であること。
- 住宅の取得時に年収が3,000万円以下であること。
- 申告の際に必要な書類を提出すること。
確定申告で戻る金額の計算
住宅ローン控除によって戻る金額を正確に計算することが重要です。還付金の計算には、いくつかの要素が関与します。
還付金の計算方法
還付金は、住宅ローン残高や控除率に基づいて算出されます。具体的な計算手順は以下の通りです。
- 住宅ローン残高の確認
申告年末時点での借入金残高を確定します。
- 控除率の適用
通常、住宅ローン残高の1%が控除対象となります。たとえば、3,000万円の残高の場合、控除額は30万円です。
- 所得税額の把握
控除額が所得税額を上回らないように注意しましょう。還付金は、実際に支払った税金から控除額を引いた結果になります。
具体例
具体的な計算例を見てみましょう。
- 住宅ローン残高:3,000万円
- 控除率:1%
- 年間控除額:30万円
この場合、もし年間の所得税額が10万円であれば、還付金は20万円(30万円 – 10万円)になります。さらに、住宅ローン控除は最大10年間適用されるため、これを考慮した計算が必要です。
- 総還付金(10年間):300万円(30万円 × 10年)
複数の住宅ローンがある場合
住宅ローンが複数ある場合、税金の還付額や控除の適用方法が異なる。ここでは、複数物件の取扱いや控除の適用制限について詳しく見ていく。
複数物件の取り扱い
住宅ローンが複数ある場合、各物件に対して住宅ローン控除が適用される。ただし、控除を受けられるのは居住用の住宅であることが要件。投資用物件に使用する住宅ローンは控除対象外だ。税制では、主たる居住に使用している物件のみが還付の対象となる。具体的には、以下の点に留意が必要だ。
- 各物件ごとにローン残高と控除率を把握する。
- 表示される控除額は、年末の借入金残高に基づく。
- 控除を受ける物件を選定する際は、居住実態をよく確認すること。
控除の適用制限
控除の適用にはいくつかの制限がある。年収や借入金額、物件の種類によって控除額が変動する。例えば、年収が3,000万円を超える場合、その控除額は減少する。以下の条件も重要だ。
- 借入金残高が1億円を超える場合は、控除対象が制限される。
- 住宅の床面積が50㎡未満の場合、控除が適用されない。
- 過去に住宅ローン控除を受けた物件がある場合、その取扱いに注意が必要だ。
確定申告の手続き
確定申告の手続きは、税金を適切に管理し還付金を得るために欠かせないプロセスです。手続きの流れを把握することで、スムーズな申告が可能になります。
必要書類
確定申告に必要な書類は以下の通りです。
書類が整っていなければ、申告が遅れる可能性があります。必要な書類を早めに確認し、準備しておきましょう。
申告方法
申告方法にはいくつかの選択肢があります。私たちは、各方法におけるポイントを以下に整理しました。
Conclusion
住宅ローンを利用している私たちにとって確定申告は非常に重要な手続きです。税金の還付を受けることで家計が大きく助かります。特に住宅ローン控除を利用することで、長期的に見ても大きな税負担の軽減が期待できます。
確定申告のプロセスを理解し必要な書類を整えることで、スムーズに申告を行い還付金を受け取ることが可能です。私たちがしっかりと準備をして確定申告を行うことで、将来のための資金を得るチャンスを逃さないようにしましょう。