年収400万円で住宅ローンを考えると、どれくらいの金額まで借りられるのか不安になることが多いですよね。私たちもその気持ち、よくわかります。住宅ローンは人生の大きな決断であり、無理のない返済計画が重要です。
年収400万円の住宅ローンについて
年収400万円の方が住宅ローンを借りる際には、いくつかの基準が重要です。まずは、月々の返済額が年収の何パーセントになるのかを考えます。一般的に、月々の返済額が年収の25%以内に収めることが望ましいとされています。これにより、生活に必要な資金を圧迫しない返済計画が可能です。
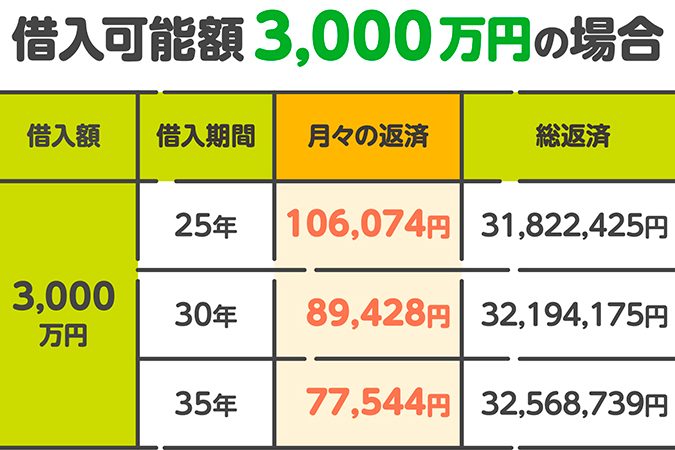
次に、借入限度額も考慮すべきです。年収400万円の場合、借入額はおおよそ3000万円から4000万円程度が一般的な目安です。ただし、金利や返済期間、個々の信用状況によって変動します。金利が低い場合は、より高額の借入れも可能です。
また、自己資金の準備も欠かせません。頭金が多いほど、借入れ可能額が変わります。そして、住宅ローン控除などの税制優遇も活用しましょう。これにより、税負担が軽減され、全体の返済額が低く抑えられます。
住宅ローンの基礎知識
住宅ローンの基本を理解することは、住宅購入の重要なステップです。私たちは、住宅ローンの種類や金利の仕組みについて詳しく見ていきます。
ローンの種類
住宅ローンにはいくつかの種類があります。主なものを以下に示します。
私たちは、それぞれの特徴をしっかり理解することで、自分に合ったローンを見つけやすくなります。
金利の仕組み
金利の仕組みは、住宅ローンの返済において非常に重要です。簡単に説明すると、金利はお金を借りるための対価です。
固定金利の場合、金利は返済開始時に決定されます。そのため、支払う金額が最後まで予測可能です。一方、変動金利では、定期的に金利が見直されるため、返済額が変わることがあります。私たちは、金利の動向を把握することが大切です。
年収400万円での借入可能額
年収400万円の場合、住宅ローンを利用する際の借入可能額を正確に知ることが大切です。借入額は収入に基づいており、以下のポイントを考慮します。
計算方法
借入可能額の目安を計算する方法はシンプルです。基本的には、年収の25%までの月々の返済額を適用します。例えば、年収400万円の場合:
- 年収400万円 × 0.25 = 年間返済額100万円
- 月々の返済額 = 約8.3万円
この計算に基づいて、借入可能額は以下のように決まります。
| 借入期間 | 金利 | 借入可能額 |
|---|---|---|
| 30年 | 1% | 約3,000万円 |
| 30年 | 2% | 約2,700万円 |
| 20年 | 1% | 約2,500万円 |
| 20年 | 2% | 約2,200万円 |
このように、借入期間や金利によって借入可能額は異なります。
影響する要因
借入可能額に影響を与える要因は複数あります。以下の項目が特に重要です。
- 金利: 低金利の方が月々の返済額が減り、借入可能額が増える。
- 返済期間: 長期間の返済プランは月々の負担を軽減するが、総返済額は増加。
- 信用状況: 良好な信用スコアは、より良い金利条件を得る助けとなる。
- 自己資金: 自己資金が多いほど、借入額を抑えられるため、返済の負担が軽くなる。
返済計画の重要性
返済計画は住宅ローン取得において重大な要素です。年収400万円の場合、計画を持つことで将来の経済的負担を軽減できます。月々の返済額は年収の25%以内に抑えるのが理想的です。この割合を守ることで、生活費やその他の支出に影響を与えずに済みます。
返済期間や金利が変われば、借入可能額も変動します。例えば、以下のような要因が影響します。
- 金利の種類(固定金利、変動金利)
- 返済期間(15年、30年など)
- 自己資金の割合
借入額の見極めには、自分の収入の把握と計画が不可欠です。適切な返済プランを立てることで、無理な支払いを避けられます。また、住宅ローン控除などの税制優遇を利用することも考慮に入れるべきです。
金利の仕組みを理解しておかなければ、将来的な返済負担が増える可能性があります。特に、金利が上昇する時期には、変動金利を選んだ場合の影響が顕著です。したがって、今後の経済状況を見据えた金利選択が重要になります。
まとめ
この記事では、年収400万円の方の住宅ローンについて、重要なポイントを整理しています。私たちが理解したように、まずは月々の返済額は年収の25%以内に収めることが求められます。これにより、無理のない返済計画が立てやすくなります。また、借入限度額については、概ね3000万円から4000万円程度が一般的な基準です。
住宅ローンの種類も把握する必要があります。例えば、固定金利型や変動金利型、さらには保証型やフラット35などがあり、それぞれの特徴を理解することは重要です。特に金利の変動や固定の導入は、返済計画に直接影響を与えます。
借入可能額についても具体的な計算方法があります。年収400万円の場合、**30年返済で金利1%**と仮定すると、借入可能額は約3000万円とされます。ここで注意すべきは、金利や返済期間、信用状況、自身の資金を考慮することです。
結論
年収400万円で住宅ローンを考える際には慎重な計画が必要です。月々の返済額を年収の25%以内に抑えることが理想であり、借入限度額は3000万円から4000万円程度が一般的な目安です。金利や返済期間、自己資金の状況をしっかり把握することで、無理のない返済プランを立てることができます。
私たちが選ぶ住宅ローンの種類や金利の動向も重要です。これらを理解し、適切な選択をすることで、将来の経済的負担を軽減できるでしょう。計画的な借入と返済が、安心したマイホーム生活への第一歩となります。