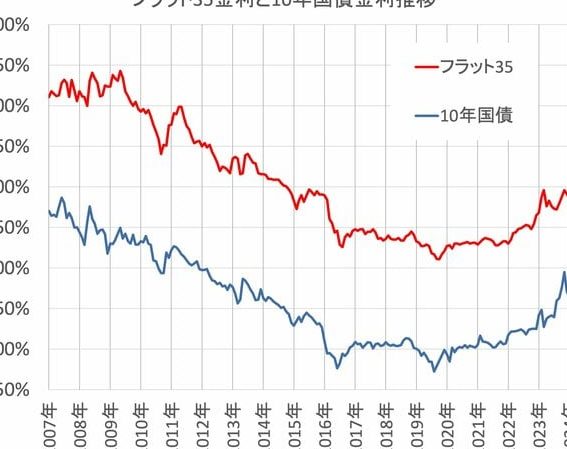
住宅ローンの変動金利について、私たちは常に不安を抱えています。金利が上昇するのか、下がるのか、その先行きはどうなるのでしょうか?変動金利の仕組みを理解することは、私たちの資産形成において非常に重要です。
この記事では、変動金利のメリットとデメリットを探り、今後の動向を予測します。金利の変動が私たちの住宅ローンに与える影響を知ることで、より賢い選択ができるようになります。これからの金利環境を見据えた上で、どのように対応すべきか考えてみましょう。
住宅ローン 変動金利の現状
住宅ローンの変動金利における現在の状況は、私たちにとって重要な情報です。最近の経済動向や中央銀行の政策を考慮すると、変動金利の影響を理解することが不可欠です。
金利の変動要因
変動金利は、主に以下の要因によって影響を受けます。
- 中央銀行の政策金利: 中央銀行、特に日本銀行の金利政策は変動金利に直接的な影響を及ぼします。在庫金利が上昇すれば、変動金利も上がる可能性があります。
- 経済指標: GDP成長率や失業率、物価指数などの数値が金利に影響を与えます。特に、インフレ率が高まると金利も上昇する傾向があります。
- 市場の期待感: 投資家や市場の期待感も変動金利に影響を及ぼします。経済成長の期待が高まれば、金利上昇の可能性が増します。
現在の金利状況
2023年10月時点での変動金利は、これまでの水準に比べて上昇傾向にあります。例えば、住宅ローンの変動金利は、数年前と比べて約0.5%から1.0%の範囲で変動しています。具体的な数値は以下の通りです。
| 年月 | 変動金利 (%) |
|---|---|
| 2022年 | 0.5 |
| 2023年 | 1.0 |
変動金利のメリット
変動金利の住宅ローンには幾つかの魅力的な利点がある。これらの利点を理解することで、私たちの選択はより賢明になる。
低金利の恩恵
変動金利の住宅ローンにおいては、金利が低く設定されることが一般的. 初期の金利は固定金利よりも低いケースが多く、そのため初期の返済負担が軽くなる。たとえば、変動金利が1.0%の場合、固定金利が1.5%の場合と比較して、負担が軽くなる。初期の低金利の恩恵を享受しやすい点が大きな魅力だ。
変動金利のデメリット
変動金利には、受け入れがたいリスクも存在します。特に、金利が変動することで返済額が増加する可能性があります。私たちが慎重に検討する必要のある点です。
金利上昇リスク
金利が上昇すると、変動金利ローンの返済額も増加します。たとえば、金利が1.0%から2.0%に上昇すると、月々の返済額が高くなります。この変動によって、急激に家計が圧迫されるリスクがあります。確率論的に、中央銀行の政策決定や経済情勢が金利に影響を与えるため、予測が困難です。
住宅ローン選びのポイント
住宅ローン選びは重要な決断であり、正しい選択が将来の家計に大きく影響を与える。金利のタイプや返済計画をしっかり理解することで、より良い選択が可能になる。
自分に合った金利タイプの選定
金利タイプの選定は住宅ローンの基礎中の基礎だ。変動金利や固定金利など、各金利の特徴を理解することが求められる。
- 変動金利: 初期金利が低く、返済負担が軽い。経済状況によって金利が上下するリスクもある。
- 固定金利: 金利が返済期間中一定。将来の金利上昇リスクから身を守れる。
どちらの金利タイプを選ぶかは、リスクをどれだけ許容できるかにかかっている。変動金利が魅力的に見えることもあるが、将来の金利動向を考慮しなければならない。
返済シミュレーション
返済シミュレーションを行うことで、実際の返済額を計算できる。シミュレーションには以下の要素を含めることが大切だ。
- 借入金額: いくら借り入れるかを決める。
- 金利: 選定した金利タイプに基づく金額。
- 返済期間: 借入から返済までの期間。
今後の展望
住宅ローンの変動金利に関連する今後の状況は、さまざまな要因によって影響を受けます。私たちの理解を深めるためには、金利の予測や政策動向を注意深く観察することが必要です。
金利の予測
変動金利の今後の推移は、主に中央銀行の動向や経済状況によって決まります。特に注目すべきは以下の点です。
- 経済成長率:経済が成長すれば、金利が上昇する可能性が高まります。
- インフレ率:インフレが進むと、金利引き上げ圧力がかかります。
- 市場の期待:投資家や市場参加者の心理が、金利の先行きを左右します。
例えば、2023年10月時点では、変動金利が徐々に上昇し、1.5%〜2.0%に達する可能性があります。このような変動に備え、私たちはシミュレーションを行い、どのように影響を受けるかを把握することが重要です。
今後の政策動向
中央銀行の金融政策は、変動金利に大きな影響を与えます。特に以下の要因が関係しています。
- 政策金利の動向:中央銀行が利下げや利上げを決定する際、その影響はすぐに市場に反映されます。
- 金融緩和策:経済が厳しい時期には、金融緩和が行われることが多く、これが金利低下に寄与します。
Conclusion
住宅ローンの変動金利についての理解は私たちにとって非常に重要です。金利の変動は私たちの返済計画に大きな影響を与えるため、今後の動向を注視しながら適切な選択をする必要があります。
リスクをしっかりと把握し、シミュレーションを行うことで、私たちは将来の金利上昇に備えることができます。変動金利の魅力を享受しつつも、慎重に判断を下すことが求められます。これからの金利環境に対応するための準備を怠らず、賢い住宅ローン選びを進めていきましょう。