年末調整の時期が近づいてきましたね。私たちも毎年この時期になると、どれだけの税金が戻ってくるのか気になります。特に住宅ローンを利用している方にとって、年末調整は大きな影響を与える要素です。年末調整 いくら戻る 住宅ローンというテーマは、多くの人にとって重要な関心事です。
年末調整と住宅ローンの関係
年末調整は、私たちの税金に大きな影響をもたらします。特に住宅ローン控除は、この調整を通じて得られる重要な恩恵です。住宅ローン控除を適用することで、所得税が還付される可能性があります。
具体的には、住宅ローンの年末残高に応じて、所得税から控除される額が決まります。私たちは、年末調整において控除を受けるために以下の情報を提供する必要があります。
これらの書類は、しっかり整えておくことが大切です。また、住宅ローン控除は初年度だけでなく、毎年計算されるため、長期的な計画を立てる際に重要です。
控除額の具体的な計算は、住宅の取得価格や借入金利、期間によって異なります。当たり前に思えるかもしれませんが、忘れがちな要素です。自分にとっての最適な控除額を把握するためには、専門家の助言を受けることが有効です。
さらに、年末調整の手続きが滞ると、控除の受け忘れや還付の遅延が発生する可能性があります。私たちは、税務署からの通知書を見逃さないよう注意し、必要な手続きを早めに済ませることが必要です。
年末調整の基本知識
年末調整は、私たちの税金に大きな影響を与える重要なプロセスです。特に年末調整において、住宅ローン控除は大きなメリットがあります。
年末調整とは
年末調整は、私たちが1年間に支払った所得税の過不足を精算する手続きです。この手続きにより、税金の還付が受けられる場合もあります。具体的には、給与所得者や年金受給者が対象です。年末調整は通常、12月から翌年1月にかけて行われます。この期間中に、雇用主が従業員のために手続きを行います。また、必要書類を整えることがポイントです。
住宅ローン控除の仕組み
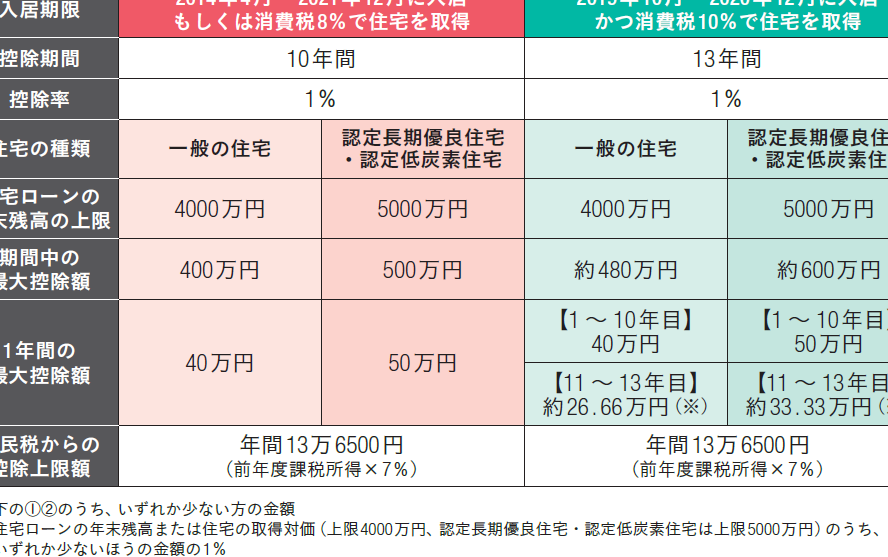
住宅ローン控除は、住宅を取得する際に借入金を利用した人を支援するための制度です。この控除により、所得税から一定額が控除される仕組みです。控除額は、住宅ローンの年末残高に基づいて計算されます。たとえば、住宅ローンの残高が400万円の場合、控除額は最大で40万円です。控除を受けるためには、以下の書類が必要です:
- 住宅ローンの残高証明書
- 購入した不動産の登記簿謄本
- 借入金の契約書
毎年この控除を受けるためには、これらの情報を正確に管理することが重要です。住宅ローン控除は初年度だけでなく、借入期間中に継続して受けられます。そのため、長期的な計画が求められます。
いくら戻るのか
年末調整における還付額は、住宅ローン控除の適用によって大きく変わる。私たちは、具体的な数字を把握することで計画的な資金管理を進められる。具体的な控除額は、住宅ローンの年末残高に基づいて計算されるため、正確な情報が必要だ。
控除額の計算方法
控除額の計算は、以下の要素に基づく。
- 住宅ローンの残高: 年末の残高が基準となり、上限は一定の額に設定されている。
- 借入金利: 利息部分が控除対象になり、これによって還付額が変わる。
- 適用期間: 住宅ローン控除は取得から最大10年間有効であり、年々残高が減少する。
私たちが知っておくべきポイントは、基本的に還付額は住宅ローン残高が減るごとに少しずつ減少することだ。控除額の計算には、税務署から送付される控除証明書を基に申告を行う必要がある。
条件による差異
控除額は条件によって大きく異なる。以下の条件が還付額に影響を与える。
- 住宅の取得価格: 価格が高ければ、高額な住宅ローンを借入れることになり、控除額も大きくなる。
- 借入期間: 短期のローンよりも長期のローンが多くの控除を受けられる可能性が高い。
- 収入状況: 所得税の課税所得が異なるため、これも還付額に影響を与える。
- 世帯構成: 同一世帯で住宅を共有する場合、控除が分散されることで個別の還付額が変わる。
年末調整を活用するメリット
年末調整を活用することで、私たちは多くのメリットを享受できる。その一つが、税金還付の可能性があることです。住宅ローン控除を利用すると、支払った所得税が還付され、これにより家庭の経済的負担が軽減されます。
また、税金計算の簡素化が図れます。年末調整では、雇用主が給与所得者や年金受給者の税額を計算し、過不足を調整してくれます。これにより、自分で複雑な計算を行う必要がなくなり、時間や手間を省けます。
さらに、長期的な資金管理につながることも重要です。住宅ローン控除は毎年評価されるため、私たちは年ごとにその恩恵を享受できます。この制度を活用することで、住宅購入後の生活資金を計画的に管理することができるのです。
特定の条件を満たすことで、より高い還付額を期待できる場合もあります。例えば、住宅ローンの返済期間が長い、または借入金利が低いといった要素が、控除額に好影響を与えることがあります。これにより、年末調整の効率を最大化することが可能です。
最適な申請方法
年末調整で住宅ローン控除を最大限に活用するためには、正確な情報を整えることが重要です。まず、必要な書類を準備しましょう。以下は主な書類です。
- 住宅ローンの残高証明書
- 不動産の登記簿謄本
- 借入金の契約書
これらの書類が揃っていると、申請手続きがスムーズになります。また、申請のタイミングも講じなければならない要素です。一般的に、年末調整の手続きは12月から翌年1月にかけて行われますが、早めに書類を提出すると安心です。
次に、控除額を正確に計算する方法について考えなければなりません。控除額は住宅ローンの年末残高や借入金利によって異なります。具体的には、住宅ローン残高が減少するごとに控除額も減少するため、計画的に管理することが求められます。
また、疑問点がある場合は、専門家に相談することをお勧めします。税理士や金融アドバイザーからのアドバイスは、申請方法の中でも特に有益です。特に、税金還付の計算方法や適用条件についての解説がもらえるので、活用しない手はありません。
Conclusion
年末調整を通じて住宅ローン控除を活用することは、私たちの経済的負担を軽減する大きなチャンスです。正確な書類を整え早めに手続きを行うことで還付額を最大化できる可能性があります。住宅ローンの残高や借入金利の変動に応じて控除額も変わるため、計画的な管理が求められます。
もし疑問があれば専門家に相談するのも良い方法です。私たちがしっかりと準備をすることで、年末調整を有効に活用し、より良い結果を得ることができるでしょう。