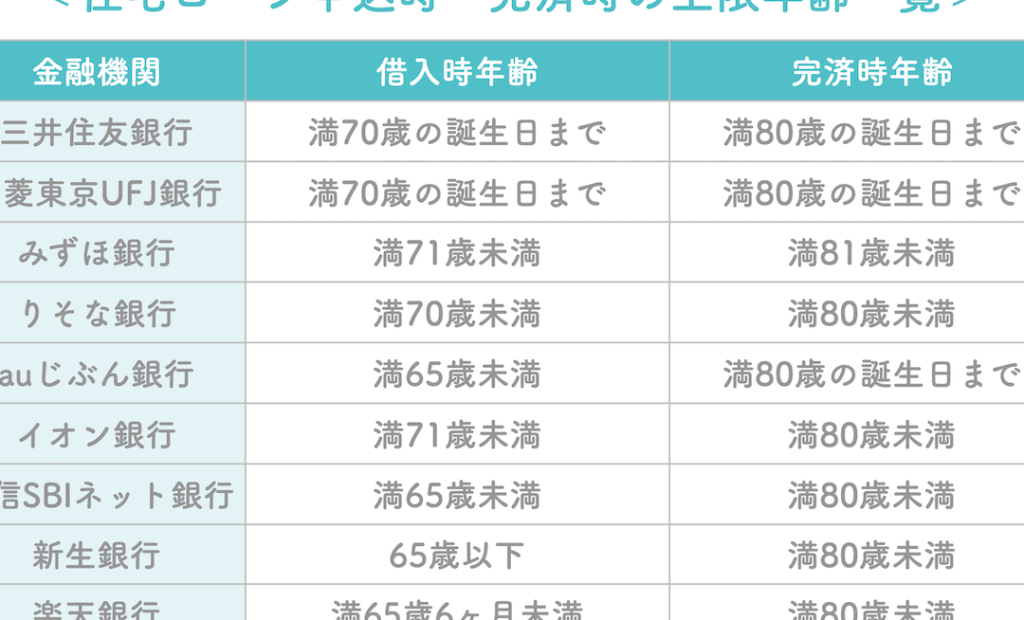
住宅購入を考えるとき、最も気になるのは「住宅ローンは何年まで組めるのか?」という点です。私たちもこの疑問を抱えたことがあります。ローンの期間が長いほど月々の返済額が減りますが、総支払額は増えることもあります。私たちは、そのバランスをどう取るべきか悩むことが多いです。
住宅ローンの基本知識
住宅ローンは、住宅を購入する際に利用する重要な資金調達手段です。私たちが理解すべき基本的な仕組みや種類について、以下に詳しく説明します。
住宅ローンの仕組み
住宅ローンは、金融機関から借り入れると同時に、物件を担保とする貸付方式です。通常、借入金額は物件の価格に基づき、返済期間は15年から35年の間で選ぶことが一般的です。一般的な流れは次の通りです:
- 事前審査を受ける
- 借入金額を決定する
- 返済計画を立てる
- 融資契約を結ぶ
住宅ローンの金利は変動金利や固定金利から選べるため、条件に応じた最適なプランが重要です。また、返済方法も元利均等返済と元金均等返済の二種類があり、自身のライフプランに合った方式を選択することが求められる。
住宅ローンの種類
住宅ローンには、いくつかの種類があります。それぞれの特徴を理解することで、自分に合った選択が可能です。主な種類は以下の通りです:
- フラット35: 日本住宅金融支援機構が提供する固定金利のローンで、最長35年間の返済が可能。安定した返済を希望する方に適している。
- 変動金利型: 市場金利に応じた金利が適用され、返済額が変動する。初期金利が低いため、短期間での返済を計画する方に向いている。
- 固定金利型: 一定期間、金利が固定されるタイプ。長期で安定した返済を望む方に安定感を提供する。
住宅ローンの期間について
住宅ローンの期間は、借り入れの重要な要素です。借り入れ期間が異なると、毎月の返済額や総支払額に影響を与えます。
一般的な期間の設定
一般的に、住宅ローンの期間は15年から35年の間で設定できます。この期間の選択は、各家庭の財政状況やライフプランに依存します。たとえば、若い世代は長期の35年を選ぶことで、毎月の返済を軽減したいと考えることがあります。一方、中高年層は早めに返済を終えたいと希望し、短期間の15年を選択することが多いです。
各期間のメリット・デメリット
-
15年
- メリット: 総支払額が少なく、早期に完済できる。
- デメリット: 月々の返済額が高くなるため、家計への負担が大きい。
-
20年
- メリット: 返済額が比較的安定し、バランスの取れたプラン。
- デメリット: 返済までの期間が長くなるため、利息の支払いが増える。
-
30年
- メリット: 月々の返済額が最も低く、生活資金に余裕を持たせる。
- デメリット: 総支払い額が増え、完済までの時間が長い。
- メリット: 月々の負担が最小で、特に若い家庭に人気。
- デメリット: 完済時の利息が非常に高くなる可能性。
住宅ローンの返済計画
住宅ローンの返済計画は非常に重要です。返済能力を確認し、計画を立てることで、ローンの負担を軽減します。
返済能力の確認
返済能力の確認は、住宅ローンの重要なステップです。具体的には、以下の点を考慮します。
- 収入の安定性: 月々の収入が安定しているか確認します。
- 支出の見直し: 家計の支出を見直し、どれだけ返済に回せるか分析します。
- 借入額の設定: 借入額は年収の5倍程度が適切です。
- 金利の影響: 金利が変動する場合、将来的な返済額にも影響します。
これらのポイントを押さえることで、無理のない返済プランを策定できます。
返済計画の重要性
返済計画は将来的なトラブルを避けるために不可欠です。計画には以下のような要素があります。
- 返済期間の選定: 15年や30年など、最適な期間を選びます。
- ライフプランとの調整: 家族構成やライフスタイルの変化に応じた調整が必要です。
- 余裕を持った計画: 突発的な支出に備えて、返済金額には余裕を持たせます。
住宅ローンを組む際の注意点
住宅ローンを組む際には、いくつかの重要な注意点があります。これらを把握することで、より良い選択が可能になります。
金利の影響
金利は住宅ローンの総支払額に大きな影響を与える。変動金利と固定金利の選択肢がある中、変動金利は初期の金利が低いことが魅力だが、将来的な金利上昇のリスクを伴う。一方、固定金利は返済額が一定なので安心感がある。金利動向を見極め、将来的な支払い計画を立てることが必須だ。
結論
住宅ローンの期間選びは私たちの将来に大きな影響を与えます。返済期間を考慮する際には、月々の負担と総支払額のバランスをしっかりと見極めることが重要です。特に、ライフプランや収入の安定性を踏まえた返済計画を立てることで、安心して住宅ローンを利用できるでしょう。
また、金利の選択肢も大切な要素です。変動金利と固定金利のメリット・デメリットを理解し、自分たちに合ったプランを選ぶことで、将来のリスクを軽減できます。私たちが賢い選択をすることで、より良い住まいを手に入れる手助けとなるでしょう。