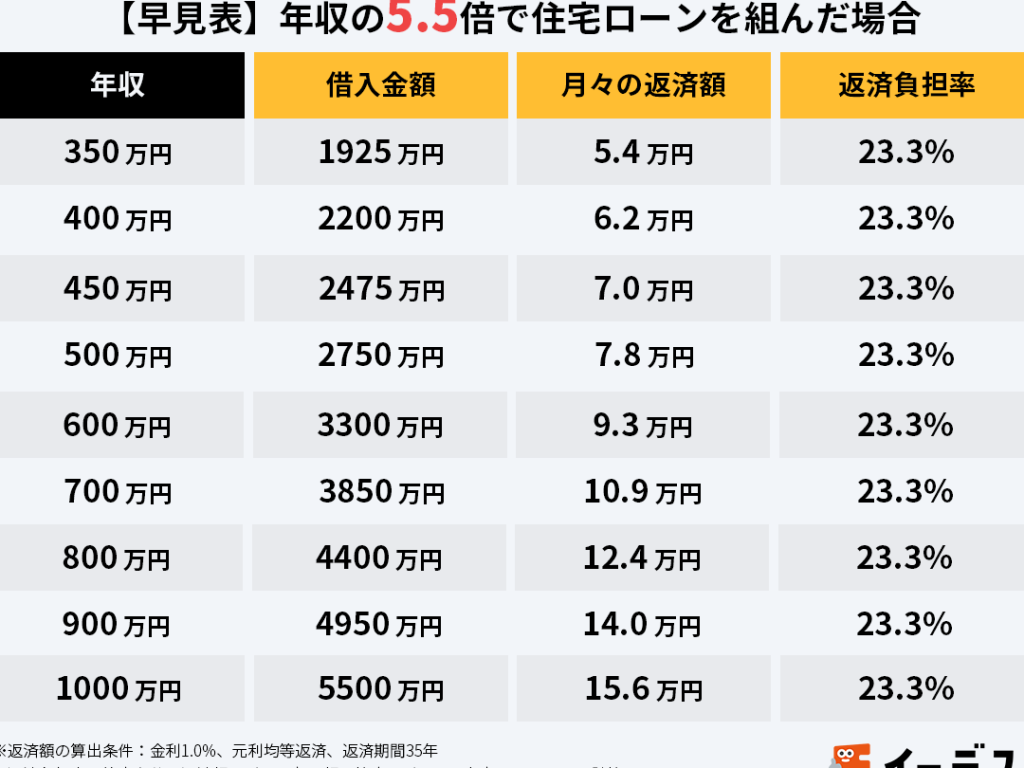
住宅購入を考えるとき、私たちが最初に気にするのは「住宅ローンは給与の何パーセントまでが適切なのか」ということです。この疑問は、将来のライフプランや家計に大きな影響を与えます。適切な借入額を理解することで、無理のない返済計画を立てることができるのです。
住宅ローンの基礎知識
住宅ローンは住宅購入において非常に重要な要素です。私たちは、住宅ローンに関する基本知識を理解することで、より良い選択ができるようになると考えます。
住宅ローンとは
住宅ローンとは、住宅を購入するために金融機関から借りるお金のことです。このお金は、原則として利息を付けて返済しなければなりません。多くの場合、返済期間が長いため、毎月の返済額は予算に影響を与えます。住宅ローンの金利は、固定金利と変動金利の2種類に分かれます。一部の銀行では、選択肢として両方の金利から選べる商品もあります。
住宅ローンの種類
住宅ローンにはいくつかの種類があり、それぞれに特徴があります。以下に主要な住宅ローンの種類を示します。
- 固定金利型:金利が借入期間中一定であるため、毎月の返済額が安定します。将来的な金利上昇のリスクが少ないのが魅力です。
- 変動金利型:市場金利に連動するため、返済額が変動します。しかし、金利が下がれば返済額も減少するメリットがあります。
- フラット35:金融機関が提供する35年返済型の住宅ローンで、金利が固定されています。長期的な計画を立てやすい点がメリットです。
- 借り換えローン:既存の住宅ローンの金利が高い場合、低金利の新しい住宅ローンに乗り換えることができます。返済負担を軽減する手段として重要です。
給与の何パーセントを住宅ローンに充てるべきか
住宅ローンに充てる給与の割合について考えることは大切です。適切な借入額の設定が将来のライフプランに影響を与えます。
一般的な目安
一般的には、住宅ローンの返済額は月収の25%から30%内に収めるのが望ましいとされています。例えば、月収が30万円の場合、住宅ローンの返済額は以下のようになります。
| 月収 | 25%の返済額 | 30%の返済額 |
|---|---|---|
| 30万円 | 7.5万円 | 9万円 |
| 50万円 | 12.5万円 | 15万円 |
| 80万円 | 20万円 | 24万円 |
この数値はあくまで目安で、各家庭の状況や支出に応じて考慮が必要です。
家計に与える影響
住宅ローンの負担は家計に直接影響します。返済額が高すぎると、生活費や教育費の確保が厳しくなる可能性があります。収入が増えても、ローン返済が重荷になるため、以下の点に注意が必要です。
- 生活の質が低下する可能性: 高い返済額は娯楽や旅行に制限がかかることがあります。
- 将来の投資機会を損失すること: お金がローン返済に回ると、他の投資ができなくなる場合があります。
- 家計の流動性が低下するリスク: 突然の支出に対応できない可能性があります。
住宅ローンの適正割合を考える
住宅ローンの適正割合を考える際、返済負担率の計算は不可欠です。返済負担率は、年間の住宅ローン返済額を税込年収で割った数値で、%で表されます。一般的には、返済負担率は25%から30%が目安です。例えば、年収500万円の場合、年間の住宅ローン返済額は125万円から150万円に相当します。これを月ごとに分けると、約10.4万円から12.5万円になります。
返済負担率の計算
返済負担率の計算を行うには、以下のステップで進めます:
- 年間の住宅ローン返済額を算出します。
- 税込年収を把握します。
- 返済額を年収で割り、100を掛けます。
この計算を通じて、自己の経済状況把握が進みます。負担が大きすぎる場合、他の資金繰りにも影響する可能性があります。私たちのさまざまな支出を考慮し、実現可能な返済計画を練ることが重要です。
生活費とのバランス
生活費とのバランスを考えると、住宅ローンの返済がどのように家庭の経済に影響するかが見えてきます。具体的には、以下の項目を考慮する必要があります:
- 食費
- 光熱費
- 教育費
- 医療費
- 交通費
給与に対する住宅ローンの影響
住宅ローンの返済は、給与に大きな影響を与える。住宅ローンを借りる際、返済額が月収のどのくらいになるのかを把握することは重要です。返済額が高すぎると、生活費の圧迫や将来の資産形成に影響を与えます。
貯蓄との関連
高額な住宅ローンは、貯蓄に直接的な影響を及ぼします。返済額が月収の30%を超える場合、以下のような問題が生じます。
- 貯蓄が薄れる。 返済が先行し、毎月の余剰資金が減少。
- 緊急時の対応が困難。 不測の事態に備えるための資金が不足。
- 将来の大きな支出に影響を及ぼす。 教育資金や老後の準備に必要な資金が不足。
バランスの取れた返済計画を立てることで、貯蓄と住宅ローンの両立が可能になります。
将来の資産形成
住宅ローンの影響は将来の資産形成にも及ぼす。金利や返済条件の設定が不適切な場合、長期的に負担が増える可能性があります。具体的には、以下の点に注意が必要です。
- 将来価値の低下。 住宅ローンの高い負担が将来の投資機会を制限。
- 資産の流動性が低下。 住宅ローンの返済が続く限り、他の資産への投資が難しくなる。
- 安定した資産形成の妨げ。 定期的な貯蓄や投資が行えない場合、資産形成が停滞。
結論
住宅ローンを考える際には給与の何パーセントが適切かをしっかり理解することが重要です。無理のない返済計画を立てることで、生活の質を維持しながら資産形成も可能になります。返済負担率や生活費とのバランスを考慮し、各家庭の状況に応じた最適な借入額を見極めることが大切です。
私たちの未来に影響を与える住宅ローンだからこそ、慎重な判断が求められます。適切な情報をもとに、安心して住宅購入を進めていきましょう。