住宅を購入する際の大きな助けとなるのが住宅ローン控除制度です。この制度を利用することで、私たちの家計にどれだけのメリットがあるか、知っていますか?住宅ローン控除は、税金の軽減を通じて住宅購入をサポートしてくれる制度ですが、その適用期限については多くの人が疑問を抱いています。
住宅ローン控除 制度の概要
住宅ローン控除制度は、住宅購入時にかかる負担を軽減するための重要な仕組みです。この制度を利用することで、税金の控除を受けられ、住宅取得のサポートが受けられます。
制度の目的
住宅ローン控除制度の目的は、住宅取得を促進し、安定した住環境を提供することです。具体的には以下のような点が挙げられます。
- 住宅の購入促進: 住宅購入時の経済的負担を軽減し、より多くの人々がマイホームを持つきっかけを作ります。
- 税金の軽減: 所得税の控除を通じて家計の負担を減らす効果があります。
- 地域活性化: 住宅市場の活性化は地域経済の発展にも寄与します。
適用対象者
住宅ローン控除制度の適用対象者は、以下の条件を満たす方々です。
- 住宅を購入した個人: 新築・中古住宅の購入者が対象です。
- 住宅ローンを利用していること: 対象となるローンの条件があります。
- 所得制限に関する条件: 年収の上限が設定される場合があります。具体的な金額は制度によって異なります。
住宅ローン控除の算出方法
住宅ローン控除は、該当する借入額に基づいて計算されます。この控除額は、住宅ローン残高や適用税率によって異なります。具体的な計算には以下の要素が含まれます。
控除額の計算
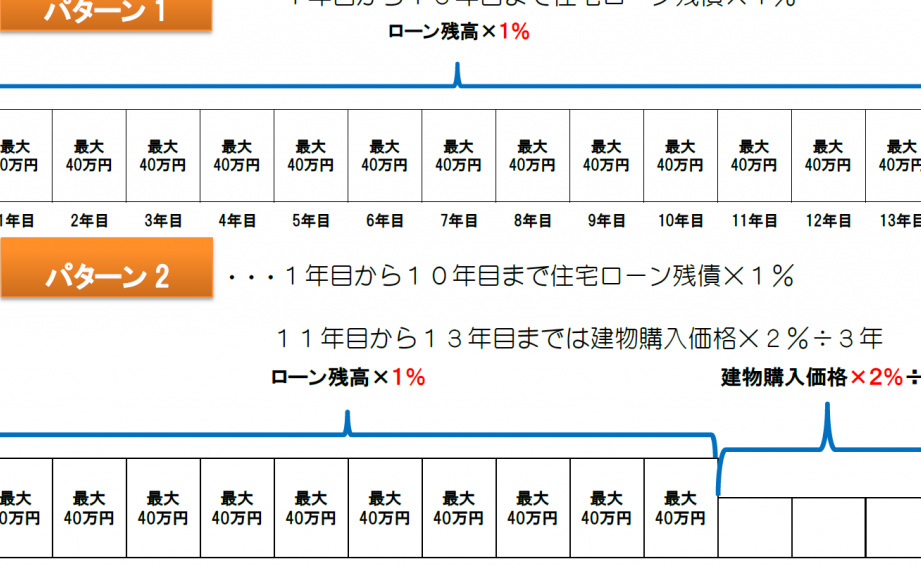
控除額を計算する際の基準は、**住宅ローン残高の1%**です。これが年間の控除上限額となります。例えば、住宅ローン残高が2,000万円の場合、年間の控除額は次の通りです:
- 住宅ローン残高2,000万円 × 1% = 20万円
控除額は、納税者の所得税額が上限となります。控除を適用する際は、確定申告が必要です。申告しなければ控除は受けられませんので注意が必要です。
控除期間
住宅ローン控除の適用期間は、最大で13年間です。初年度に控除を受け、 subsequent years will follow based on the remaining loan balance. 住宅ローンの利用開始日は重要なポイントで、通常は借入初年度から適用となります。
それに加え、住宅の種類によっても控除期間に違いがあるため、以下の点を把握しておく必要があります:
- 新築住宅の場合、13年間の適用
- 中古住宅の場合、適用期間が短縮されることもある
制度の変更履歴
住宅ローン控除制度は、設立以来いくつかの変更を受けてきました。これらの変更は、住宅に関する政策や経済状況に対応して実施されています。具体的な変更内容を整理してみましょう。
過去の改正内容
現行制度との違い
過去の制度と現行の制度にはいくつかの重要な違いがあります。主な違いを挙げると以下の通りです。
住宅ローン控除の利用時期
住宅ローン控除の利用時期は、適切なタイミングで設定することが重要です。この制度は、住宅を取得した年から適用できるため、計画的に活用することが推奨されます。
利用開始のタイミング
住宅ローンの控除は、住宅を購入した年の翌年度から適用されます。たとえば、2023年に住宅を取得した場合、2024年度から控除が受けられます。このため、取得した年の確定申告を行うことが必須です。また、住宅の引渡し日や住宅ローンの契約日も考慮する必要があります。
住宅ローン控除の今後
住宅ローン控除制度の今後には、多くの期待が寄せられています。この制度の維持可能性や今後の変更点について詳しく見てみます。
制度の維持可能性
制度の維持可能性に関して、政府の方針や経済状況が影響を与えることは明らかです。税収の減少や不動産市場の変動がある中で、住宅ローン控除が継続されるか否かは多くの人々の関心事です。特に、以下の要因が今後の判断材料となります。
これらの要素を踏まえ、住宅ローン控除制度が今後も続くかは、我々にとって注視すべきポイントです。
期待される変更点
期待される変更点には、控除の内容や対象者の範囲に関する見直しが含まれます。税制改正により、次の変更が考えられるでしょう。
Conclusion
住宅ローン控除制度は私たちの住宅購入をサポートする重要な仕組みです。この制度を賢く活用することで、税金の軽減や家計の負担軽減が期待できます。適用期間や控除額の変動を理解しタイミングを逃さないことが大切です。
今後もこの制度の動向を注視しながら、私たちの住宅取得計画を見直すことが重要です。住宅ローン控除制度が私たちにとって有益な選択肢であり続けるように、情報をしっかりと把握しておきましょう。